Плановая проверка по старому графику – звучит как нонсенс? Однако именно с такой ситуацией столкнулось одно украинское предприятие, и разбирательство дошло до Верховного Суда.
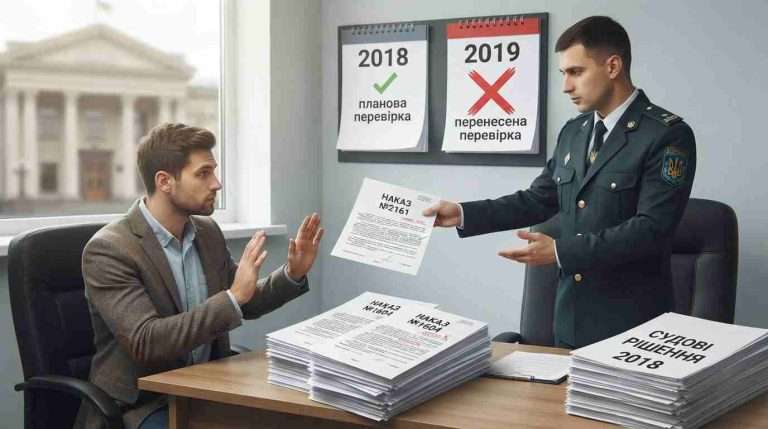
Представьте. Налоговая включила ваш бизнес в план-график проверок на 2018 год. Вы не допустили инспекторов и обратились в суд. Разбирательства затянулись, и когда всё утихло – вам снова приносят приказ. Та же проверка, тот же орган, но на календаре уже август 2019-го. Именно так поступило Главное управление ДПС в Ровенской области в отношении ООО «Минералагро», и именно этот спор стал предметом рассмотрения Верховного Суда в деле №460/1953/19.
Давайте пошагово разберём эту историю – она того стоит.
Как всё начиналось: приказ, недопуск, суд
В мае 2018 года налоговый орган издал приказ №1604 о проведении документальной плановой выездной проверки компании. Основание – план-график на 2018 год, всё по процедуре: статьи 20, 75, 77, 82 Налогового кодекса Украины, дата старта – 11 июня.
Но компания инспекторов не пустила. Составили акт о недопуске, а сам приказ обжаловали в суде. В ноябре 2018-го иск Общества оставили без рассмотрения. И вот тут начинается самое интересное.
Казалось бы, точка. Но налоговая думала иначе.
В январе 2019 года появляется приказ №144: им вносят изменения в тот самый майский приказ 2018 года. Суть правки проста – дату «с 11.06.2018» заменяют на «с 17.01.2019». Иными словами, старую проверку, которая должна была состояться по графику 2018 года, пытаются провести уже в следующем году. Компания снова отказывает. Снова суд. И на этот раз первая и апелляционная инстанции встают на сторону контролирующего органа.
Но это ещё не финал. В августе 2019-го – третья попытка. Приказ №2161, которым дату начала той же проверки переносят на 19 августа 2019 года. Прошло два года с момента включения в план-график, а налоговая всё ещё пытается реализовать свой приказ.
Вот этот последний приказ – №2161 от 14 августа 2019 года – и стал предметом кассационного обжалования.
Что сказали суды первой и апелляционной инстанций
Ровенский окружной административный суд, а затем и Восьмой апелляционный административный суд в удовлетворении иска отказали. Их логика была прямолинейной: Налоговый кодекс Украины не описывает порядок действий контролирующего органа, когда проверку не удалось провести из-за недопуска и судебного обжалования. Раз закон молчит – налоговая может выбирать способ действий самостоятельно. В частности, менять дату начала через внесение изменений в старый приказ.
На первый взгляд – не лишено смысла. Но Верховный Суд посмотрел на ситуацию совсем под другим углом.
Позиция Верховного Суда: план-график – не пожелание
Ключевой аргумент Кассационного административного суда звучит так. Пункт 77.1 статьи 77 НК Украины устанавливает: документальная плановая проверка должна быть предусмотрена в плане-графике проведения проверок. Это не декларация и не техническая мелочь. Это обязательная предпосылка, без которой ни один приказ не имеет законной силы.
И что мы имеем в ситуации с ООО «Минералагро»? Компанию включили в план-график на 2018 год – это факт. А вот в плане-графике на 2019 год её уже не было. Когда налоговая приказом №2161 от 14 августа 2019 года фактически перенесла проверку с 2018-го на 2019 год, она нарушила прямое требование закона.
Верховный Суд чётко подчеркнул: нормы Налогового кодекса Украины не предусматривают возможности менять период проведения плановой выездной документальной проверки – в том числе через принятие приказа о внесении изменений в предыдущий. Нельзя взять старый приказ, подправить в нём дату и считать, что требования закона выполнены.
Тут важный момент, о котором часто забывают. Существует Порядок формирования плана-графика проведения документальных плановых проверок налогоплательщиков, утверждённый приказом Министерства финансов Украины от 02.06.2015 №524. Этот документ – не просто внутренняя инструкция, а нормативно-правовой акт в понимании статьи 117 Конституции Украины. И он разрешает корректировать планы-графики, но по чётко определённой процедуре и в пределах текущего года.
Налоговая же не воспользовалась механизмом корректировки. Она не включила компанию в план-график на 2019 год, а просто попыталась «реанимировать» приказ двухлетней давности. Верховный Суд признал это прямым нарушением пункта 77.1 статьи 77 НК Украины.
Кстати, это не первое такое решение кассационной инстанции. Ещё в постановлении от 1 августа 2018 года по делу №817/519/16 Верховный Суд сделал аналогичный правовой вывод. Позиция суда последовательна – и это добавляет уверенности налогоплательщикам.
Почему это решение имеет значение для бизнеса
Ситуация, когда контролирующий орган пытается провести плановую проверку по старому графику после того, как годовой план-график уже утратил актуальность, – не редкость. Подобные кейсы случаются по всей стране, и далеко не всегда налогоплательщики понимают, что на самом деле происходит.
Верховный Суд в деле №460/1953/19 провёл чёткую границу: приказ, изданный на основании плана-графика определённого года, нельзя продлить на следующий год простым внесением изменений в текст. Если налоговая хочет проверить компанию в 2019 году – компания должна быть в плане-графике именно на 2019 год. Без этого любой приказ является противоправным.
Коллегия судей в составе Бывшевой Л.И., Хохуляка В.В. и Хановой Р.Ф. отменила решения судов предыдущих инстанций и удовлетворила иск ООО «Минералагро» полностью. Приказ №2161 признан противоправным и отменён.
На что обратить внимание налогоплательщикам
Если вы получили приказ о проверке и заметили, что он опирается на план-график прошлого года, а в текущем году вас в графике нет – это серьёзный повод присмотреться к документу внимательнее. Такой приказ почти наверняка противоречит требованиям Налогового кодекса Украины.
Честно говоря, каждый случай имеет свои нюансы, и универсальных советов тут не бывает. Но общий принцип, сформулированный кассационной инстанцией, предельно понятен: плановая проверка проводится в том году, на который налогоплательщика включили в план-график. Никакими «изменениями к приказу» этот принцип не обойти, и никакое определение об оставлении иска без рассмотрения не даёт налоговой права игнорировать годовые планы-графики.
И если контролирующий орган пытается провернуть с вами ту же схему – провести плановую проверку по старому графику, – знайте: на вашей стороне не только здравый смысл, но и чёткая правовая позиция Верховного Суда.