Представьте себе картину. К вашему предприятию приходит внеплановая проверка. Контролирующий орган тратит неделю на изучение документов, находит «нарушений» почти на шесть миллионов гривен и радостно выставляет налоговые уведомления-решения. Ситуация, мягко говоря, неприятная. Но именно так произошло с ООО «Генпрофбуд» – и знаете что? В финале этой истории бизнес выиграл. Давайте разберёмся, как одно-единственное определение следственного судьи превратило «железобетонные» доказательства налоговой в юридическую пыль.
Что произошло на самом деле
В феврале 2018 года Главное управление ГФС в городе Киеве провело внеплановую невыездную проверку ООО «Генпрофбуд». Поводом стала финансово-хозяйственная деятельность компании с восемью контрагентами за период с 01.01.2014 по 19.09.2017.
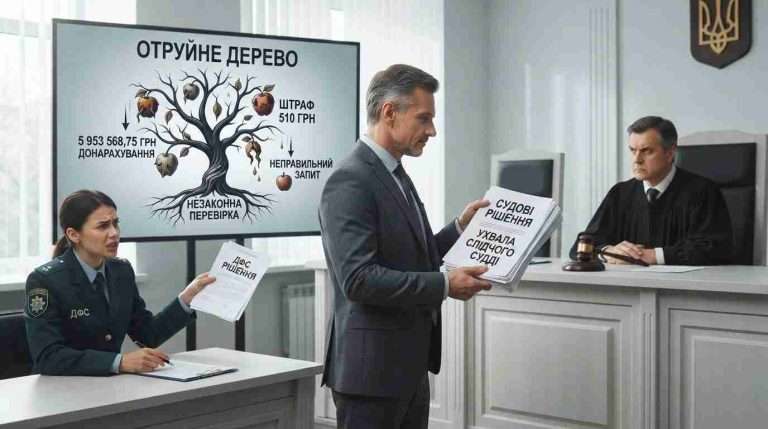
По результатам проверки налоговый орган составил акт, в котором зафиксировал два нарушения. Первое – занижение налога на добавленную стоимость на сумму более 5 миллионов гривен из-за якобы бестоварных операций с контрагентами. Второе – непредоставление налогоплательщиком документов во время проверки. На основании этого акта 22 марта 2018 года вынесли два налоговых уведомления-решения: одно на штраф в 510 гривен за непредоставленные документы, а другое – на 5 953 568,75 гривен доначисленного НДС вместе со штрафными санкциями.
ООО «Генпрофбуд» с таким раскладом не согласилось и пошло в суд. И не прогадало.
Один нюанс, который изменил всё
Суды первой и апелляционной инстанций обратили внимание на, казалось бы, техническую деталь. Проверку назначили на основании подпункта 78.1.11 пункта 78.1 статьи 78 Налогового кодекса Украины – мол, есть определение следственного судьи, поэтому проверка законна.
Но когда судьи внимательно прочитали то самое определение Печерского районного суда города Киева от 19 сентября 2017 года по делу №757/54628/17-к, выяснилось интересное. Следственный судья предоставил лишь разрешение на назначение проверки в рамках уголовного производства. А вот саму проверку – не назначал.
Чувствуете разницу? Разрешение – это одно. Назначение – совсем другое. Подпункт 78.1.11 пункта 78.1 статьи 78 Налогового кодекса Украины требует именно судебного решения о назначении проверки. Не «разрешения на назначение», не «согласования», не «благословения». Именно назначения.
Что сказал Верховный Суд
Верховный Суд в составе коллегии судей Кассационного административного суда, рассматривая кассационную жалобу ГУ ДФС в г. Киеве, подтвердил: налоговый орган ошибся. И ошибся фатально.
Коллегия судей подчеркнула: контролирующие органы обязаны действовать исключительно на основании, в пределах полномочий и способом, предусмотренным Налоговым кодексом Украины. Если определение следственного судьи лишь разрешает назначить проверку, но не назначает её – этого недостаточно для запуска процедуры по подпункту 78.1.11. А значит, вся проверка незаконна с самого начала.
Тут важный момент. Верховный Суд сослался на собственную предыдущую практику: аналогичные позиции были высказаны в постановлении от 20 ноября 2018 года по делу №813/1302/16, постановлении от 26 января 2021 года по делу №820/2775/17 и постановлении от 4 сентября 2020 года по делу №826/20081/16. То есть это не случайность, а устойчивая судебная практика.
К слову, именно незаконная налоговая проверка стала тем самым триггером, который запустил цепочку судебных решений в пользу бизнеса. И когда Верховный Суд подтвердил этот подход, стало окончательно ясно: формальные ошибки налоговой – не пустяк, а полноценное основание для отмены любых доначислений.
«Плоды отравленного дерева» – доктрина, которая спасла бизнес
И вот мы подошли к самому интересному. Что делать с результатами незаконной проверки? Неужели налоговый орган может сказать: «Ну, проверку назначили с нарушением, но ведь нарушения-то мы нашли настоящие»?
Нет. Верховный Суд применил доктрину «плодов отравленного дерева», сформулированную Европейским судом по правам человека. Суть её проста и неумолима: если источник доказательств ненадлежащий, то и все доказательства, полученные из этого источника, – такие же ненадлежащие. Иными словами, с отравленного дерева не растут съедобные плоды.
Этот принцип ЕСПЧ применял в делах «Гефген против Германии», «Нечипорук и Йонкало против Украины», «Яременко против Украины», «Балицкий против Украины», «Шабельник против Украины». В контексте налоговых споров это означает: если проверку назначено с нарушением закона, то все материалы, собранные во время такой проверки, не могут быть доказательствами. А налоговые уведомления-решения, принятые на основании этих материалов, подлежат отмене.
Честно говоря, для многих предпринимателей это становится настоящим открытием. Привыкли думать, что если налоговая что-то раскопала – пиши пропало. А оказывается, незаконная налоговая проверка сама по себе способна похоронить любые, даже самые «убедительные» выводы ревизоров.
Почему ещё и штраф за непредоставленные документы отменили
Отдельно стоит упомянуть о налоговом уведомлении-решении на 510 гривен – за якобы непредоставление документов во время проверки. Суды выяснили, что запрос налогового органа не соответствовал требованиям пункта 73.3 статьи 73 Налогового кодекса Украины. А если запрос оформлен неправильно – налогоплательщик не обязан на него отвечать.
Тут сработал принцип, который часто недооценивают: форма имеет значение. Нельзя написать запрос «на коленке» и потом наказывать бизнес за то, что он его проигнорировал. Пункт 85.2 статьи 85 НК Украины действительно обязывает плательщика предоставлять документы – но лишь на надлежащим образом оформленный запрос.
Что это означает для вас
Постановление Верховного Суда по делу №826/10486/18 – не просто очередной судебный акт. Это мощный инструмент защиты для бизнеса. Вот несколько практических выводов, которые можно сделать из этого дела.
Когда к вам приходит внеплановая проверка – всегда проверяйте основания. Если налоговый орган ссылается на определение следственного судьи, читайте это определение внимательно. Что именно в нём написано: «назначить проверку» или «предоставить разрешение на назначение»? Это не игра слов, а принципиальная юридическая разница.
Второе: любой запрос налогового органа должен соответствовать требованиям пункта 73.3 статьи 73 НК Украины. Подпись руководителя, чётко указанные основания, перечень конкретных документов, печать – если чего-то нет, запрос можно оспаривать.
И третье, самое главное: незаконная налоговая проверка – это не просто формальное нарушение, которое можно «простить». Это отравленное дерево, плоды которого суд не примет. Если вам доначислили налоги по результатам проверки, проведённой без надлежащих правовых оснований, – у вас есть все шансы отменить такие доначисления в суде. Дело №826/10486/18 – лучшее тому подтверждение.
Коллегия судей Кассационного административного суда в составе Верховного Суда оставила решения судов первой и апелляционной инстанций без изменений, а кассационную жалобу Главного управления ДФС в г. Киеве – без удовлетворения. Налоговые уведомления-решения №1622615147 и №1632615147 от 22 марта 2018 года были отменены окончательно.