Ошибка в основаниях для налоговой проверки может стоить контролирующему органу очень дорого – и это не фигура речи. Налоговая проверка – всегда стресс для бизнеса. А когда по её результатам доначисляют миллионные суммы, хочется понять: всё ли налоговики сделали правильно? Дело №420/5252/19, которое Верховный Суд рассмотрел 19 августа 2024 года, – яркий пример того, что даже одна ошибка в формулировке оснований способна перечеркнуть всю работу налоговиков.
С чего всё началось
В марте 2019 года следственное управление финансовых расследований ГУ ДФС в Одесской области направило коллегам из управления аудита письмо. В нём сообщалось: идёт досудебное расследование уголовного производства, где фигурирует ООО «Чорноморбуденергосервіс». Компанию подозревали в фиктивном предпринимательстве и уклонении от уплаты налогов. Следователи просили провести внеплановую проверку по операциям с рядом контрагентов.
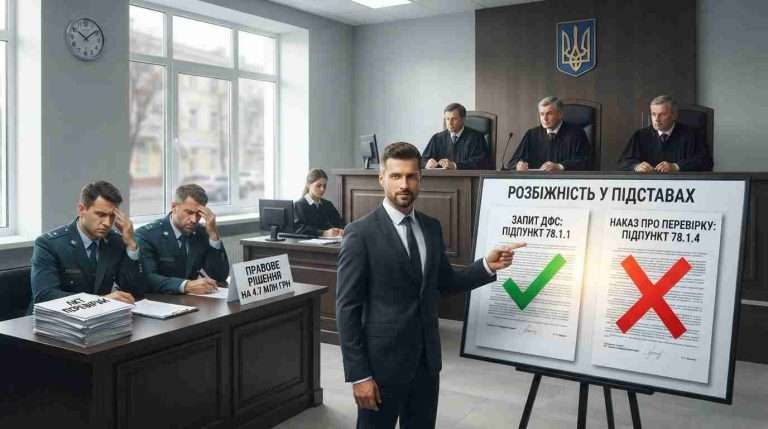
Получив этот сигнал, налоговый орган составил и направил компании письменный запрос. В нём ссылались на подпункт 78.1.1 пункта 78.1 статьи 78 Налогового кодекса Украины – это основание говорит: есть налоговая информация о нарушении, дайте пояснения, иначе назначим проверку. Компания ответила отказом, указав, что запрос оформлен ненадлежащим образом.
И вот тут произошла ключевая вещь. Когда контролирующий орган издал приказ о проведении проверки, он указал уже другое основание – подпункт 78.1.4. А это совсем иная история: данный пункт Налогового кодекса Украины предусматривает проверку из-за недостоверности данных в налоговых декларациях. То есть сначала запрашивали документы, потому что есть информация о нарушении, а проверку назначили, поскольку якобы выявили недостоверные данные в декларациях.
Два разных основания – две разных реальности
Тут важный момент. Подпункты 78.1.1 и 78.1.4 Налогового кодекса Украины – это абсолютно разные правовые механизмы. Первый запускается, когда контролирующий орган получает информацию о любом нарушении налогового законодательства. Второй – когда он видит конкретную недостоверность в конкретной декларации.
По логике закона основания для налоговой проверки должны быть зеркальным отражением того, что указано в запросе. Если запрос составлен по одному подпункту – проверку обязаны назначать по нему же. Иначе возникает ситуация, которую судьи называют «несогласованностью»: плательщика налогов запрашивали об одном, а проверять пришли совсем по другому поводу.
Коллегия судей Верховного Суда в этом деле чётко указала: в запросе не было никаких ссылок на то, в чём заключается недостоверность задекларированных показателей и в каких именно декларациях. Само содержание запроса свидетельствовало – налоговиков интересовали хозяйственные операции с контрагентами, имевшими признаки фиктивности. Это классическое основание по подпункту 78.1.1, а не по 78.1.4.
Что решили суды
Суд первой инстанции отказал компании в иске. Логика была такой: плательщик налогов допустил проверяющих к проверке, следовательно, все процедурные нарушения нивелированы. Плюс компания не опровергла суть выявленных нарушений – не предоставила доказательств реальности хозяйственных операций.
Апелляционный суд посмотрел на ситуацию иначе. Он обратил внимание именно на расхождение между основаниями в запросе и в приказе. И удовлетворил иск полностью – отменил налоговые уведомления-решения на общую сумму более 4,7 млн грн.
Налоговая пошла в Верховный Суд. Просила отступить от предыдущей практики, доказывала, что процедурные нарушения не могут быть безусловным основанием для отмены решений – мол, суды должны оценивать, повлияли ли эти нарушения на правильность выводов.
Верховный Суд поставил точку
Кассационный суд частично удовлетворил жалобу налоговой, но не так, как она надеялась. Вот главное из постановления.
Во-первых, суд подтвердил: расхождение в правовых основаниях между запросом и приказом – это существенное нарушение. Если запрос составлен по одному основанию, а проверка назначена по другому, это свидетельствует о необоснованности приказа. А отсутствие законного основания для проведения проверки влечёт за собой незаконность всех её результатов.
Во-вторых, Верховный Суд скорректировал апелляционную инстанцию в части искового требования об отмене самого приказа. Суд напомнил позицию Большой Палаты: если проверка уже проведена и плательщик допустил к ней должностных лиц, обжаловать приказ отдельно – неэффективный способ защиты. Приказ уже реализован. Надлежащий путь – обжаловать именно налоговые уведомления-решения, ссылаясь на процедурные нарушения при назначении проверки.
Иначе говоря, суд сказал: отменять приказ после завершения проверки – это как пытаться закрыть дверь, когда гость уже в доме. А вот указать, что гость зашёл без приглашения и поэтому всё, что он там натворил, не имеет юридической силы, – работающая стратегия.
Почему это дело важно для бизнеса
Ключевой урок дела №420/5252/19 прост, но его часто недооценивают. Когда вы получаете запрос от налоговой, смотрите не только на то, какие документы просят, но и на правовое основание. Запомните его. Если потом вам принесут приказ о проверке с другим основанием – это уже повод для серьёзного разговора в суде.
Верховный Суд в этом деле подтвердил позицию, которую ранее высказал ещё в 2018 году: основания для налоговой проверки не могут «прыгать» между запросом и приказом. Контролирующий орган не вправе сначала запрашивать информацию по одному подпункту, а затем назначать проверку по другому – словно переобуваясь на ходу.
Отдельно стоит обратить внимание на ещё один важный нюанс из этого дела. Налоговики пытались доказать, что информация о фиктивности контрагентов могла повлиять на достоверность данных в декларациях, а значит, основание 78.1.4 якобы тоже подходит. Но суд эту логику отбросил – закон требует, чтобы в запросе было чётко указано, какие именно данные в декларации недостоверны. Общих предположений недостаточно.
Плательщик налогов должен понимать, что именно ему вменяют в вину, и иметь возможность дать пояснения именно по этому поводу. Без этого весь механизм налогового контроля теряет смысл – он превращается в поиск компромата, а не в проверку конкретных обстоятельств.
Судьи Гимон, Васильева и Юрченко, принимая это решение, фактически напомнили налоговым органам простую истину: формальности в налоговом праве – это не бюрократические капризы, а гарантии защиты плательщика. Пренебрежение ими дорого обходится бюджету. В данном случае – на 4 787 056 гривень.