Срок подачи возражений на акт проверки – это всего пять рабочих дней. Казалось бы, всё просто. Но когда именно начинается их отсчёт – в день получения акта или со следующего? Для одного одесского предприятия ответ на этот вопрос стоил почти 5 миллионов гривен. Давайте разберём эту историю – она многому может научить.
Что случилось: переезд, совпавший с проверкой
Частное предприятие «Омега Митал» попало под плановую выездную проверку. Налоговики из Главного управления ГФС в Одесской области работали с 28 июля по 17 августа 2016 года. Проверяли период с января 2013-го по март 2016-го – три полных года деятельности.
И тут – неудачное стечение обстоятельств. Как раз в это время бухгалтерия предприятия переезжала в новый офис. Документы были упакованы в коробки, доступ к ним оказался серьёзно затруднён. На требование предоставить оригиналы первички директор честно написал в акте о непредоставлении: временно не можем, но обязательно передадим до принятия решения по результатам проверки.
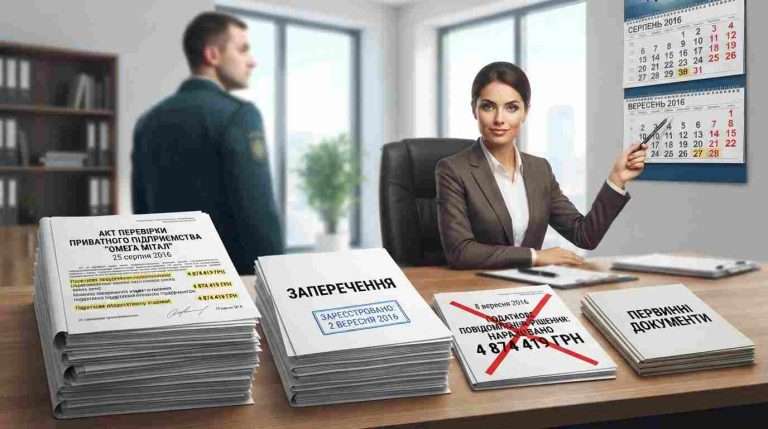
Налоговиков такое объяснение не остановило. 25 августа 2016 года они составили акт №86/15-32-14-03/37679585. Цифры в нём значились впечатляющие: занижение налога на прибыль на 2 138 301 грн и занижение НДС на 1 689 617 грн. Причина формулировалась коротко – нет первичных документов, которые подтверждали бы операции с полутора десятками контрагентов. Среди них фигурировали ФЛП и общества – от ФЛП ОСОБА_1 до ТОВ «ДЕТАСК». И всё.
Возражения, которые якобы «опоздали»
Предприятие получило акт проверки 26 августа 2016 года. Медлить не стали – подготовили возражения. Это был объёмный документ с 643 листами копий: договоры поставки, товарно-транспортные накладные, расходные накладные. Возражения датированы 1 сентября, а зарегистрированы в налоговой – 2 сентября 2016 года.
Ответ пришёл быстро и оказался неутешительным: отказать. Аргумент налоговой сводился к одному – пропущен срок подачи возражений на акт проверки, установленный пунктом 86.7 статьи 86 Налогового кодекса Украины. Логика податковиков была такой: пять рабочих дней надо считать включительно с днём получения акта. То есть 26, 29, 30, 31 августа и 1 сентября. А у вас, мол, документы зарегистрированы аж 2 сентября. Опоздали ровно на один день.
Дальше – хуже. 8 сентября 2016 года появились налоговые уведомления-решения: №0007351403 на 2 339 993 грн (налог на прибыль плюс штраф) и №0007361403 на 2 534 426 грн (НДС плюс штраф). Суммарно – 4 874 419 грн. Для любого бизнеса такие цифры – прямой путь к финансовой катастрофе.
В чём юридическая суть спора
Тут кроется принципиальный нюанс. Пункт 86.7 статьи 86 Налогового кодекса Украины в редакции, действовавшей на тот момент, действительно давал плательщику пять рабочих дней на подачу возражений. Но ключевой вопрос: с какого дня начинать отсчёт – с дня получения акта или со следующего за ним?
Налоговая настаивала на первом варианте. Дескать, 26 августа – это уже день номер один.
Предприятие и суды посмотрели на ситуацию совершенно иначе. Они обратились к базовым правилам исчисления сроков, закреплённым в Гражданском кодексе Украины. Статья 253 ГКУ формулирует правило предельно чётко: течение срока начинается на следующий день после соответствующей календарной даты или наступления события. Акт получен 26 августа – значит, первый день срока выпадает на 29 августа (27 и 28 августа 2016 года – суббота и воскресенье, выходные). Пять рабочих дней – это 29, 30, 31 августа, 1 и 2 сентября. Возражения зарегистрированы 2 сентября – срок соблюдён безупречно.
К слову, есть ещё один важный момент. Пункт 44.7 статьи 44 этого же Кодекса предусматривает: если плательщик налогов после окончания проверки, но до принятия решения предоставляет документы, не поданные во время проверки, – контролирующий орган обязан их учесть. Не отбросить по формальным основаниям, а именно рассмотреть по существу. Налоговая этот механизм проигнорировала полностью.
Что сказал Верховный Суд по делу №815/4925/16
Верховный Суд постановил: суды первой и апелляционной инстанций рассудили верно. Кассационную жалобу налоговой оставили без удовлетворения, а решения в пользу предприятия – без изменений.
Логика суда выстроилась из трёх ключевых тезисов. Первое: срок подачи возражений на акт проверки начинает течь со следующего дня после получения акта – это общее правило, от которого не следует отступать. Толкование налоговой о «включительно с днём получения» противоречит и Гражданскому кодексу, и элементарной логике исчисления любых процессуальных сроков.
Второе: законодатель впоследствии сам подтвердил эту позицию. В декабре 2016 года в Налоговый кодекс Украины внесли изменения Законом №1797-VIII. Обновлённая норма прямо указала: возражения подаются в течение пяти рабочих дней «со дня, следующего за днём получения акта». Никакой революции – законодатель просто убрал двусмысленность, которая и так не должна была возникать при правильном применении общих норм.
И третье: суды всё-таки исследовали первичные документы, приложенные к возражениям. Они оказались составленными в полном соответствии с требованиями Закона Украины «О бухгалтерском учёте и финансовой отчётности в Украине» и подтверждали реальность хозяйственных операций. Налоговая не опровергла этого – она просто отказалась их рассматривать.
Тут есть любопытная деталь. Суды отметили: отдельные недостатки в товаросопроводительных документах – допустим, не указан маршрут перевозки или номер транспортного средства – сами по себе ещё не доказывают нарушение. Оценивать нужно всю совокупность документов, а не выхватывать один-два недочёта и строить на них обвинение. Налоговая же этим правилом пренебрегла.
Кстати, схожих позиций Верховный Суд придерживался и раньше – в частности, по делам №802/752/14-а, №826/4121/17 и №815/4498/15. Подход устойчивый, и это хорошая новость для плательщиков.
Практический урок для бизнеса
Когда налоговая говорит вам, что срок подачи возражений на акт проверки истёк – не спешите соглашаться. Посчитайте самостоятельно. Первый день срока – это всегда следующий день после получения акта. Если акт вручён в пятницу – первым днём будет понедельник (при условии, что суббота и воскресенье – выходные). Это правило работает для любых сроков в налоговых правоотношениях, если иное прямо не установлено законом.
И второй вывод, не менее важный. Даже если во время проверки вы не смогли предоставить все документы – это ещё не приговор. Пункт 44.7 статьи 44 Налогового кодекса Украины даёт чёткий механизм защиты: подайте их вместе с возражениями в течение пяти рабочих дней после получения акта. Контролирующий орган обязан их учесть. Не сделал этого – суд признает такие действия противоправными. Собственно, именно это и произошло с одесским предприятием, которое в итоге отстояло свои почти пять миллионов гривен.