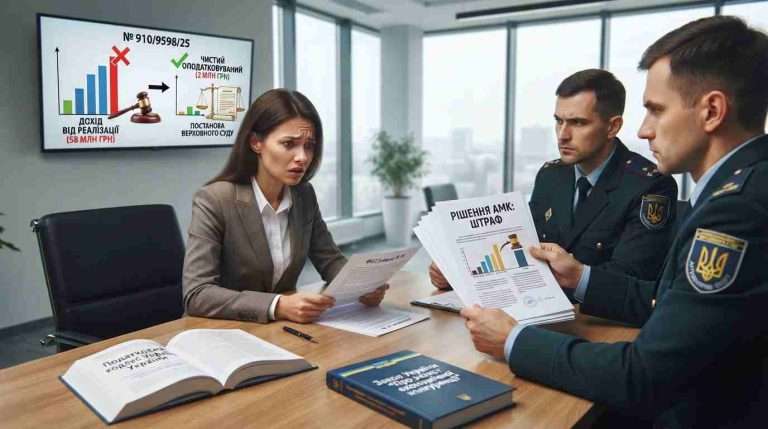
Вы – предприниматель, и вам прилетел штраф АМК почти на четыре миллиона гривень. Проверяете расчёт – и видите, что Комитет взял за основу ваш общий доход в 58 миллионов, хотя «чистыми» после всех расходов вы заработали всего два. Ошибка? Именно так решили суды первой и апелляционной инстанций по делу № 910/9598/25. Но Верховный Суд с ними не согласился. И вот почему.
Как всё началось: торги, сговор и первый расчёт штрафа АМК
Временная административная коллегия АМК установила: ФЛП Грицько М. М. вместе с другим предпринимателем согласовывали свои действия на торгах. Проще говоря – не конкурировали между собой, а договорились. Речь шла о закупке работ по защите от подтопления, которую проводил Подберёзцовский сельский совет.
Такие действия Закон Украины «О защите экономической конкуренции» квалифицирует как антиконкурентные согласованные действия. Это серьёзное нарушение, предусмотренное пунктом 1 статьи 50 и пунктом 4 части второй статьи 6 упомянутого закона.
Дальше – самое интересное. Комитет запросил у предпринимательницы размер её дохода за 2024 год. Та ответила письмом: доход (выручка) от реализации продукции – 58 142 715,49 грн. Правда, добавила оговорку: годовая декларация ещё не подана. АМК взял эту сумму, применил 7% – и получил штраф в 4 069 990 грн.
Когда же предпринимательница всё-таки подала налоговую декларацию, в ней появился совсем другой показатель – «чистый налогооблагаемый доход» в размере 2 140 408,24 грн. Именно эту сумму она и просила взять за основу для перерасчёта. Мол, реальный заработок – 2 миллиона, а не 58. И штраф должен был быть не четыре миллиона, а раз в двадцать меньше.
Две победы предпринимателя в судах
Хозяйственный суд города Киева стал на сторону ФЛП. Логика была проста: АМК безосновательно проигнорировал данные налоговой декларации, где чётко указан чистый доход – 2,14 млн грн. Письмо предпринимательницы, на которое опирался Комитет, содержало оговорку – декларация ещё не подана, информация предварительная.
Северный апелляционный хозяйственный суд полностью согласился. Добавил лишь: когда декларацию всё же подали (а это произошло ещё до вынесения решения АМК), Комитет просто обязан был её учесть. Не учёл – значит, расчёт штрафа АМК выполнен неправильно.
Казалось бы, всё логично и окончательно. Но АМК пошёл в Верховный Суд.
Что сказал Верховный Суд: ключевая ошибка предыдущих инстанций
Верховный Суд в постановлении от 10 сентября 2026 года по делу № 910/9598/25 развернул ситуацию на 180 градусов. И вот почему.
Суды первой и апелляционной инстанций допустили фундаментальную ошибку: они отождествили два абсолютно разных правовых понятия. Давайте разберём их по очереди.
Первое – «чистый доход от реализации продукции (товаров, работ, услуг)». Это бухгалтерское понятие, определённое в Законе Украины «О бухгалтерском учёте» и в Национальном положении (стандарте) бухгалтерского учёта 15 «Доход». Чтобы его посчитать, из общего дохода от реализации вычитают предоставленные скидки, стоимость возвращённых товаров, доходы комитентов и косвенные налоги – НДС, акцизный сбор и тому подобное. Именно этот показатель использует Закон Украины «О защите экономической конкуренции» в статье 52 как базу для начисления штрафа.
Второе – «чистый налогооблагаемый доход». А это уже сугубо налоговое понятие. Для ФЛП оно рассчитывается по правилам статьи 177 Налогового кодекса Украины: из общего дохода вычитаются все документально подтверждённые расходы – материалы, зарплаты, аренда, налоги, сборы, абсолютно всё. Остаток – это то, с чего предприниматель, собственно, и платит налог на доходы физических лиц.
И вот тут – главный сюрприз. Те самые 2,14 млн грн, на которые так настойчиво ссылалась предпринимательница, – это «чистый налогооблагаемый доход», а не «чистый доход от реализации». Другими словами – то, что осталось в кармане после всех расходов, а не то, что является базой для антимонопольного штрафа.
Верховный Суд прямо сослался на собственные предыдущие выводы. В постановлении от 30 мая 2023 года по делу № 910/4192/21 он уже разъяснял: АМК должен брать для расчёта штрафа именно чистый доход от реализации продукции, без учёта других операционных, финансовых или иных доходов. Позже, 30 января 2024 года (дело № 910/378/21), эта позиция была подтверждена и уточнена. Но ни разу Верховный Суд не говорил, что базой может быть чистый налогооблагаемый доход – это выдумка судов низших инстанций.
Почему это важно для каждого предпринимателя
Давайте откровенно: разница между этими двумя понятиями – не просто бухгалтерская казуистика. Это вопрос миллионов гривень.
Если бы позиция первой инстанции устояла, любой ФЛП мог бы говорить: мой чистый налогооблагаемый доход – копейки (ведь все расходы подтверждены документально), поэтому и штраф АМК должен быть мизерным. Но логика антимонопольного законодательства совсем иная. Оно наказывает за нарушение конкуренции пропорционально масштабу бизнеса – обороту, а не тому, сколько предприниматель показал как прибыль для налоговой.
Кстати, Верховный Суд подчеркнул: подход к расчёту штрафа АМК одинаков для всех субъектов хозяйствования. Никаких специальных «льготных» формул для ФЛП закон не предусматривает. Будь вы крупное ООО с многомиллионными оборотами или физическое лицо-предприниматель – статья 52 Закона Украины «О защите экономической конкуренции» работает для всех одинаково.
Дело возвращается: что дальше
И здесь важный нюанс. Верховный Суд не сказал, что штраф в 4 миллиона – окончательный и правильный. Наоборот – он отменил решения предыдущих судов лишь в той части, где они признали штраф недействительным, и отправил дело № 910/9598/25 на новое рассмотрение в Хозяйственный суд города Киева.
Почему? Потому что ни первая, ни апелляционная инстанции даже не попытались выяснить, какой же на самом деле был «чистый доход от реализации продукции» у этой предпринимательницы по правильным – бухгалтерским – критериям. Они просто автоматически приравняли его к «чистому налогооблагаемому доходу», а это, как мы уже поняли, грубая ошибка.
Теперь суду первой инстанции придётся разбираться с цифрами по существу. Установить реальный чистый доход от реализации, а от него уже считать, не превысил ли АМК разрешённые законом 10%.
К слову, обратите внимание: само нарушение – согласованные действия на торгах – ни один суд не ставил под сомнение. Эта часть решения АМК давно вступила в законную силу. Спорным было и остаётся лишь одно: деньги.
Несколько практических советов напоследок. Если вы – ФЛП и получили от АМК запрос о доходе, не спешите называть «чистый налогооблагаемый доход» из декларации. Это не то же самое, что «доход (выручка) от реализации продукции». Закон требует от Комитета брать за основу именно второй показатель – и теперь, после постановления по делу № 910/9598/25, это подтверждено на уровне кассации.
И ещё одно. Это дело – идеальный пример того, что в праве слова стоят дорого. Когда речь идёт о миллионных штрафах, разница между «чистым доходом от реализации» и «чистым налогооблагаемым доходом» – не игра терминов. Это реальные деньги, которые вы либо заплатите, либо нет.