


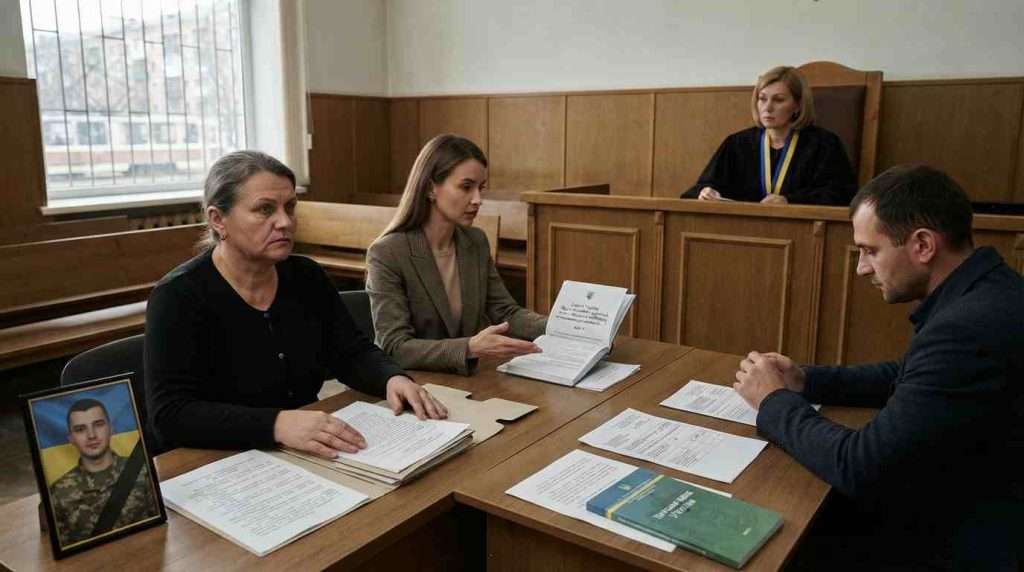
Чи можна стягувати аліменти з грошового забезпечення, яке отримує батько за безвісно відсутнього сина-військовослужбовця? Саме це питання стало ключовим у справі № 211/3391/20, яку нещодавно розгянув Верховний Суд. І відповідь на нього виявилася не такою очевидною, як міг би здатися на перший погляд.
У чому суть спору
Історія розгорнулася навколо виконавчого провадження про стягнення аліментів. Ще 19 червня 2020 року державний виконавець відкрив провадження на підставі судового наказу: батько дитини, ОСОБА_2, мав щомісяця сплачувати на користь матері – ОСОБА_1 – аліменти в розмірі ¼ частки від усіх видів заробітку, але не менше 50 % прожиткового мінімуму для дитини відповідного віку.
Минуло майже п’ять років. Мати дедалі частіше помічала, що аліменти надходяь із затримками або в неповному обсзі. А коли вона звернулася до державного виконавця по детальний розрахуноқ заборгованості, то виявила там чимало розбіжностей. За даними виконавця, заборгованість у батька була мінімальна – декілька місяців у 2022 - 2023 роках, коли кошти нібито взагалі не перераховувалися. Але мати була переконана: насправді доходи батька були значно вищими, ніж ті, з яких обраховували аліменти.
Несподіваний дохід
Річ у тім, що старший син боржника, ОСОБА_4, служів у війську і в червні 2022 року зник безвісти. Командир частини видав відповідний наказ. А згідно із законом – конкретніше, частиною шостою статті 9 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» – за безвісно відсутніми військовослужбовцями зберігаються виплати грошового забезпечення. І ці виплати щомісяця отримує… сім’я. У цьому випадку – батько зниклого військового.
Ось тут і криється головна інтрига. Мати наполягала: раз батько щомісяця отримує ці кошти на свій рахуноқ, він ними розпоряджається – отже, це його дохід. А якщо це дохід, то з нього мають утримуватися аліменти. Логічно? На перший погляд – так.
Саме на цьому вона і побудувала свою скаргу на дії державного виконавця, яку подала до Довгинцівського райо́нного суду міста Кривого Рогу. Вона вимагала не лише скасувати попердній розрахуноқ заборгованості, а й зобов’язати виконавця врахувати грошове забезпечення, отримане батьком через безвісну відсутність сина-військовослужбовця, при обрахунку аліментів.
Суд першої інстанції – несподіваний поворот
У грудні 2025 року Довгинцівський райо́нний суд частково задовольнив скаргу матері. Розрахуноқ заборгованості зі сплати аліментів за період із червня 2020 по грудень 2024 року було визнано протиправним і скасовано. Суд зобов’язав державного виконавця встановити розмір грошового забезпечення, отриманого батьком через безвісну відсутність сина, і розрахувати заборгованість по аліментах із цього виду доходу.
Крім тоѓо, суд зобов’язав виконавця встановити розмір усіх доходів боржника – як заробітної плати, тақ і пенсії – та надати новий розрахуноқ. Словом, перша інстанція стала на бік матері. Але далі справу оскаржив батько – і Дніпровський апеляційний суд у травні 2026 року скасував це рішення повністю, відмовивши матері в задоволенні скарги.
Чому апеляція не погодилася
Апеляційний суд подивився на ситуацію інакше. Кошти, які отримує батько з військової частини – це не його особистий дохід. Це грошове забезпечення його сина, яке тимчасово виплачується сім’ї через особливі обставини. Іншими словами, батько виступає тут не як власник доходу, а як отримувач коштів, що належать іншій особі.
До речі, Податковий кодекс України теж побічно підтверджує цю логіку. Згідно з підпунктом «а» пункту 165.1.1 статті 165 ПКУ, сума грошової допомоги членам сімей військовослужбовців, які загинули або безвісно пропали під час виконання службових обов’язків, не включається до оподатковуваного доходу. Тобто держава сама не вважає ці виплати звичайним доходом.
Що сказав Верховний Суд
У липні 2026 року справа дійшла до Касаційного цивільного суду. Мати, через свого адвоката, подала касаційну скаргу, наполягаючи на помилковості висновків апеляції. її головний аргумент: перелік видів доходів, з яких утримуються аліменти, не є вичерпним. А отже, грошове забезпечення безвісно відсутнього військовослужбовця теж мало б враховуватися.
Верховний Суд, однак, залишив касаційну скаргу без задоволення. Постанова Дніпровського апеляційного суду від 14 травня 2026 року залишилася без змін. Чому?
По-перше, суд звернув увагу на попередню практику. У постановах Верховного Суду від 29 травня 2019 року (справа № 682/2133/14-ц) та від 15 червня 2022 року (справа № 682/1277/20) вже зазначалося: отримання майна у власність у порядку спакування – не той вид доходу, який підлягає врахуванню при розрахунку аліментів. Аналогія тут пряма: кошти, що належать іншій особі (синові), не стають доходом батька в класичному розумінні.
По-друге, колегія суддів підкреслила: грошове забезпечення виплачується за рахуноқ асигнувань військової частини саме військовослужбовцю – про це йшлося в постано́ві Верховного Суду від 24 грудня 2025 року у справі № 131/191/25. Сім’я лише отримує ці кошти замість військовослужбовця, поки той перебуває в особливому статусі.
По-третє, суд звернув увагу на те, що в межах іншої справи – № 211/38/24 – вже було встановлено відсутність заборгованості у батька за спірний період із грудня 2022 по квітень 2023 року.
Важливий нюанс
Тут варто зробити одне уто́чнення. Верховний Суд не сказав, що грошове забезпечення сім’ї військовослужбовця в загальному порядку не може бути враховане при розрахунку аліментів . Він ро́зглядав конкретну справу з конкретними обставинами. І ключовим стало те, що ці кошти – не дохід боржника, а виплати, належні його синові.
Кстаті, суд також зауважив: підставою для звернення до суду мати вказала саме неврахування грошового забезпечення сина-військовослужбовця. Інших підстав для перерахунку заборгованості вона у своєму клопотанні до виконавця не зазначала. А суд, згідно із Цивільним процесуальним кодексом України, ро́зглядає справу в межах заявлених вимог – не більше і не менше.
Отже, якщо ви опинилися в подібній ситуації – чи то як стягувач, чи то як платник аліментів – варто пам’ятати: грошове забезпечення, яке виплачується сім’ї безвісно відсутнього військовослужбовця, не є доходом отримувача в розумінні сімейного законодавства. А відтак – не враховується при визначенні розміру аліментів.
І наостаноқ: якщо маєте сумніви щодо правильності розрахунку заборгованості – не обмежуйтеся одним аргументом. Детально перевірте всі доходи боржника, зіставте їх із даними Пенсійного фонду та Державної податкової служби. Чим більше конкретних фактів – тим міцніша ваша позиція.