


Регистрация ФОП не превращает все ваше имущество в предпринимательское. Квартиру, дом или гараж вы по-прежнему можете сдавать как обычное физлицо. Разница в том, кто платит налог.
Если помещение снимает предприятие или другой ФОП, арендатор становится налоговым агентом. Он сам удерживает 5 процентов НДФЛ и 5 процентов военного сбора, а вам остается изредка проверять справку о выплаченных суммах.
Арендует просто человек? Все обязанности ваши. Декларация об имущественном состоянии и доходах подается до 1 мая, налог уплачивается до 1 августа. Ставки те же.
Теперь о главном для ФОП на упрощенной системе. Подпункт 291.5.3 НКУ ставит четкие границы:
- земельные участки площадью более 0,2 гектара;
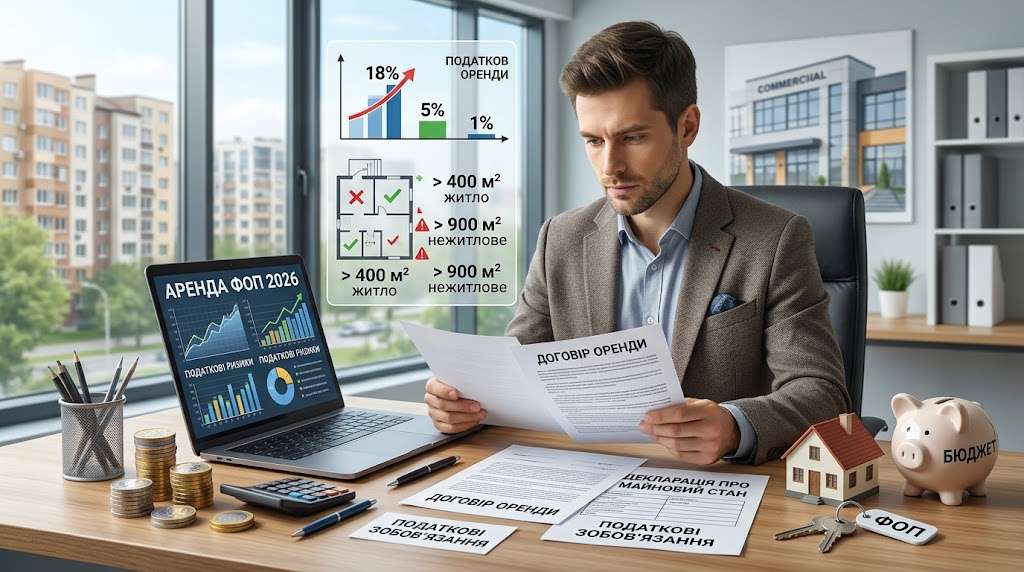
- жилье площадью более 400 квадратных метров;
- нежилые здания площадью более 900 квадратных метров.
Пересекли порог, и единого налога соответствующей группы у вас больше нет. Причем налоговая смотрит на фактические метры, а не на бумажную нарезку помещений.
Для первой и второй групп аренда недвижимости не входит в разрешенные виды деятельности. Хотите жить с арендных поступлений? Смотрите в сторону третьей группы.
На третьей группе ставка 5 процентов дохода, с НДС 3 процента. Общая система дает 18 процентов с чистого дохода. Хотите меньше платить? Собирайте документы на ремонт, коммуналку и охрану
☎ Консультация адвоката +380665551020