


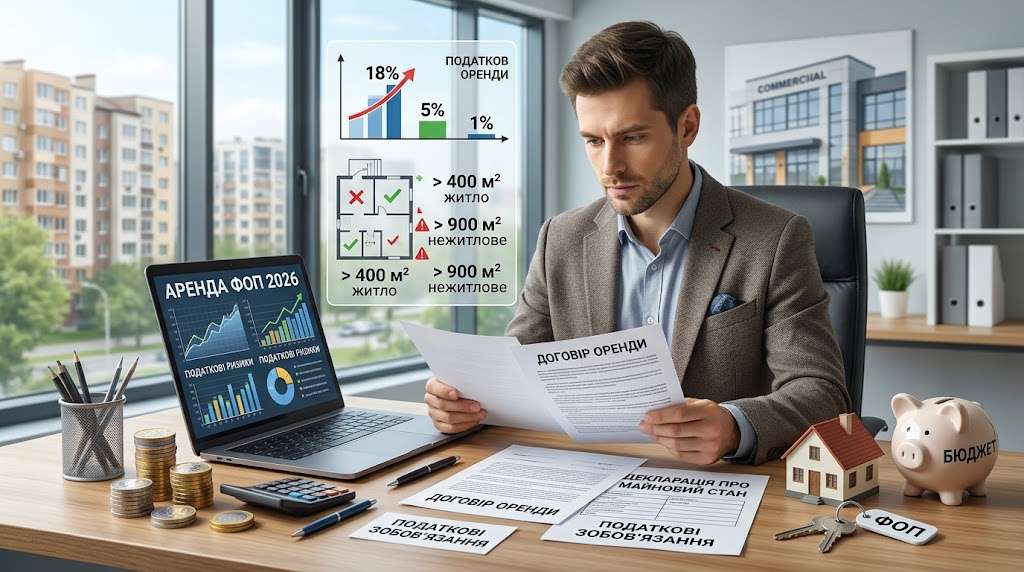
Аренда недвижимости для ФОП в 2026 году выглядит простым делом только на первый взгляд. Есть квартира или склад, нашелся арендатор, деньги приходят на счет. Вопрос в другом: как этот доход должен дойти до бюджета и не испортит ли он ваш статус плательщика единого налога.
Главное управление ГПС в Херсонской области, Автономной Республике Крым и г. Севастополе напомнило простую вещь. Каждый имеет право владеть, пользоваться и распоряжаться своей собственностью, и это статья 41 Конституции Украины. Владелец может использовать имущество для предпринимательской деятельности, но с ограничениями, которые устанавливает закон.
Два разных дохода, которые часто путают
Регистрация физического лица предпринимателем не превращает все его имущество в предпринимательское. Человек со статусом ФОП остается владельцем квартиры, дома или гаража. И имеет полное право сдавать их в аренду вне пределов предпринимательской деятельности.
Тут важный момент. От того, в каком статусе вы получаете арендную плату, зависит и ставка налога, и то, кто его вообще платит. Ошибка в этом вопросе стоит доначислений, штрафов и испорченных нервов.
Итак, имеем два сценария:
- имущество сдается как обычным физлицом, то есть вне предпринимательства;
- имущество сдается в пределах предпринимательской деятельности, и тогда работают правила вашей системы налогообложения.
Разница не косметическая. В первом случае вы имеете дело со статьей 170 Налогового кодекса Украины, во втором – с нормами о едином налоге или общей системе.
Когда налог за вас удерживает арендатор
Если вы сдаете недвижимость предприятию или ФОП, арендатор становится налоговым агентом. Простыми словами, он сам считает, удерживает и перечисляет в бюджет налог на доходы физических лиц с вашей арендной платы. Основание – статья 170 Налогового кодекса Украины.
Ставки стандартные: 18 процентов НДФЛ и 5 процентов военного сбора. Вам ничего декларировать, но стоит иногда проверять, действительно ли арендатор выполнил свою роль. Справку об удержанных суммах он обязан предоставить по вашему запросу.
Кроме этого, арендатор показывает выплаченную вам арендную плату в Налоговом расчете сумм дохода. Когда-то это была форма №1ДФ, теперь документ называется иначе, но суть та же: квартальная отчетность перед налоговой. Увидели там свои суммы? Так и должно быть.
Если арендатор – просто человек
Другая история, когда помещение снимает физическое лицо без статуса предпринимателя. Например, вы сдаете квартиру супругам, которые там просто живут. Налогового агента нет, поэтому все обязанности переходят к вам.
Что делать:
- задекларировать полученный доход в декларации об имущественном состоянии и доходах;
- подать ее до 1 мая следующего года;
- уплатить НДФЛ и военный сбор до 1 августа.
Ставки те же – 18 процентов и 5 процентов. Льгот для послушных арендаторов закон не предусматривает, хотя многие почему-то в это верят.
Ограничения единого налога: площади, которые ломают планы
Вот здесь начинается самое интересное для предпринимателей. Аренда недвижимости для ФОП на едином налоге возможна, но с четкими границами. Они прописаны в подпункте 291.5.3 Налогового кодекса Украины.
Не могут быть плательщиками единого налога первой, второй и третьей групп предприниматели, которые предоставляют в аренду:
- земельные участки общей площадью более 0,2 гектара;
- жилые помещения или их части площадью более 400 квадратных метров;
- нежилые помещения, сооружения, здания или их части площадью более 900 квадратных метров.
Пересекли границу – теряете право быть на упрощенной системе. Причем не только по этому объекту, а вообще как плательщик единого налога соответствующей группы. Налоговая смотрит на фактические площади, а не на то, как объект разделен в документах.
К слову, для первой и второй групп аренда недвижимости вообще не входит в разрешенные виды деятельности. Поэтому если планируете жить с арендных поступлений, смотрите в сторону третьей группы.
Третья группа, общая система и военный сбор
На третьей группе ставка единого налога составляет 5 процентов дохода. Хотите работать с НДС, тогда 3 процента. Для многих арендодателей это выгоднее, чем 18 процентов НДФЛ, особенно когда расходов почти нет.
Не забывайте о военном сборе. С 1 января 2025 года предприниматели третьей группы платят 1 процент от дохода, а первой, второй и четвертой групп – 10 процентов минимальной зарплаты за месяц. Единый социальный взнос за себя тоже никто не отменял, хотя для тех, у кого дохода не было, действует освобождение.
На общей системе ФОП платит 18 процентов НДФЛ с чистого дохода плюс 5 процентов военного сбора. Выгодно, когда расходы на содержание имущества существенные. Ремонт, коммуналка, охрана, услуги риелтора. Главное иметь документы, ведь без них расходы никто не учтет.
Субаренда, совместная собственность и мелкие ловушки
О субаренде многие забывают. Если вы сами арендуете помещение и передаете его дальше, доход от такой передачи облагается по тем же правилам статьи 170 НКУ. То есть налоговый агент или самостоятельная декларация, в зависимости от того, кто ваш арендатор.
Еще один случай – совместная собственность. Когда квартира принадлежит нескольким людям, каждый декларирует свою долю дохода. Договоренность о том, что все деньги получает один владелец, налоговую не интересует. Показывать нужно свою долю.
Риск, о котором стоит знать заранее
Налоговая не любит путаницы. Если вы ФОП и сдаете имущество, которое по характеру использования явно связано с вашей деятельностью, а декларируете доход как физлицо, ждите вопросов. Например, сдаете склад, который сами используете для торговли, или офис, где расположена ваша же фирма.
Бывает и наоборот. Человек имеет ФОП для консультационных услуг, а отдельно сдает собственную квартиру. Это вполне нормально, и регистрация предпринимателем здесь ничего не меняет. Ключевое – отделять такие доходы и показывать их правильно.
К слову, аренда недвижимости для ФОП имеет еще один нюанс. Если вы потеряли право на единый налог из-за площадей, придется перейти на общую систему. Сделать это нужно с начала следующего квартала, а не после звонка из налоговой.
Что сделать, чтобы спать спокойно
Советы простые, но работают:
- определите, в каком статусе сдаете имущество: как физлицо или как предприниматель;
- проверьте площади объектов и сравните их с границами подпункта 291.5.3 НКУ;
- убедитесь, что договор аренды составлен понятно, а платежи не смешивают личный и предпринимательский доход;
- храните документы о расходах, если планируете общую систему;
- не забывайте о военном сборе и отчетности.
Аренда недвижимости для ФОП в 2026 году не меняет базовых правил, но налоговая напоминает о них все настойчивее. Поэтому лучше один раз разобраться со своим случаем, чем потом доказывать правоту в суде.
Квартира, дом, гараж или магазин на первом этаже – это ваш актив. Сдавайте его так, чтобы доход оставался доходом, а не источником штрафов.