


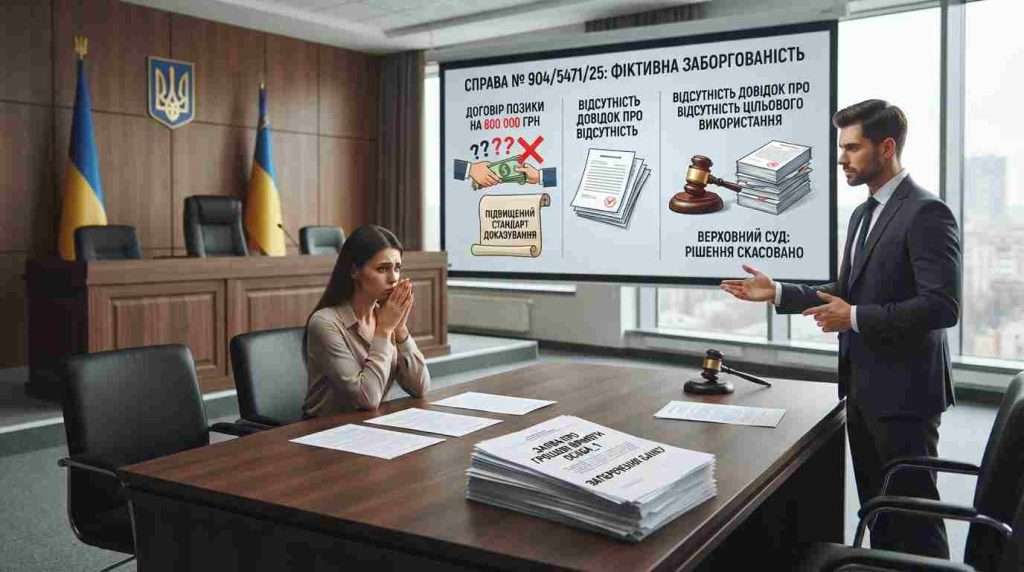
Фіктивна заборгованість у справі про неплатоспроможність – це справжній головний біль для добросовісних кредиторів. Уявіть ситуацію: ви чекаєте на повернення своїх грошей від боржника, аж раптом з’являється невідомий кредитор із договором позики на кругленьку суму. І тепер ваші шанси отримати хоч щось різко падають. Саме така історія розгорнулася у справі № 904/5471/25, яку Верховний Суд розглянув 2 вересня 2026 року. Давайте розберемо, що пішло не так і чому ця справа – тривожний дзвіночок для всіх, хто бере участь у процедурах банкрутства фізичних осіб.
Договір позики на 600 000: як усе починалося
У жовтні 2025 року Господарський суд Дніпропетровської області відкрив провадження у справі про неплатоспроможність фізичної особи – пані ОСОБА_2. Розпочалася процедура реструктуризації боргів. На офіційному сайті судової влади опублікували оголошення, і кредитори почали заявляти свої вимоги.
Серед них – ОСОБА_1, який заявив грошові вимоги на 600 000 гривень. Підстава? Договір позики від 9 січня 2024 року. У самому тексті договору містилося застереження, що гроші передані готівкою ще до моменту його підписання. Строк позики – 12 місяців, умовами передбачалися також відсотки.
На перший погляд – усе стандартно. Є договір, є підпис позичальника, отже, є борг. Але інший кредитор – АТ «Банк Кредит Дніпро» – запідозрив недобре. Банк подав заперечення і наполіг: ці вимоги є не чим іншим, як фіктивною заборгованістю, створеною для маніпуляцій у процедурі неплатоспроможності.
Чому банк так вирішив? По-перше, за майже рік після настання строку повернення кредитор не вчинив жодних дій для стягнення боргу. По-друге, боржниця не сплачувала відсотки, а кредитор їх навіть не вимагав. Це дивна поведінка для людини, яка нібито віддала комусь 600 тисяч гривень.
Що вирішили суди першої та апеляційної інстанцій
Господарський суд Дніпропетровської області підійшов до справи не формально. Він витребував від Державної податкової служби України відомості про доходи ОСОБА_1 за 2022–2023 роки. І з’ясував цікаву картину.
Заявник виявився фізичною особою-підприємцем, директором приватного підприємства «Азовмонтаж». За 2022 рік він задекларував дохід у 750 000 грн, за 2023-й – 900 000 грн, за 2024-й – 850 000 грн. Плюс у 2023 році продав рухоме майно на 400 000 грн. Загалом, згідно з даними податкової, нарахований дохід за 2022–2023 роки склав майже 5 мільйонів гривень.
Суд першої інстанції вирішив: фінансова спроможність позикодавця підтверджена. А отже – немає підстав сумніватися в реальності позики. Грошові вимоги визнали у повному обсязі: 600 000 грн у другій черзі задоволення, плюс 6 056 грн судових витрат – позачергово.
Центральний апеляційний господарський суд із такою логікою повністю погодився. Аргументація проста: доходи дозволяли дати в борг, договір є, підпис є – значить, позика реальна.
І ось тут – ключовий поворот. Верховний Суд подивився на ситуацію зовсім інакше.
Чому Верховний Суд скасував рішення
Касаційний господарський суд у складі Верховного Суду виявив, що суди попередніх інстанцій зупинилися на півдорозі. Вони перевірили доходи позикодавця – і на цьому заспокоїлися. Але банк наводив значно більше аргументів, які залишилися поза увагою.
На що звернув увагу Верховний Суд?
Перше. Банк подав докази, що той самий ОСОБА_1 9 січня 2024 року уклав ще один договір позики – на 1 800 000 гривень – у межах іншої справи (№ 904/1794/25). Тобто в один день він нібито передав готівкою двом різним людям сукупно 2,4 мільйона гривень. І обидва позичальники згодом подали заяви про власну неплатоспроможність. При цьому за даними податкової, його реально виплачений дохід за 2023 рік був значно меншим за задекларований. Звідки тоді 2,4 мільйона готівкою в один день?
Друге. Обома справами про неплатоспроможність займається один і той самий арбітражний керуючий – Медведева К. О. Та ще й сам ОСОБА_1 є внутрішньо переміщеною особою з Маріуполя. Усі ці збіги суди навіть не спробували проаналізувати.
Третє. Боржниця не відобразила позику в 600 000 грн у своїй декларації за 2024 рік – ні в основній, ні у виправленій. У розділі про фінансові зобов’язання – нуль. Кодекс України з процедур банкрутства вимагає від боржника повного розкриття інформації про всі борги. Якщо людина винна 600 тисяч – це не та сума, про яку «забувають».
Четверте. Суди так і не з’ясували, куди боржниця витратила отримані кошти. Суд першої інстанції двічі зобов’язував її надати пояснення про цільове використання позики – відповіді не було.
І п’яте. Протягом майже року після настання строку повернення кредитор не вчинив жодних дій для стягнення боргу. Жодного позову, жодної претензії. А договором були передбачені ще й відсотки – 6% річних, які теж ніхто не вимагав.
Що таке підвищений стандарт доказування і чому він важливий
Верховний Суд нагадав свою послідовну позицію, сформовану ще у справі № 902/221/22 (постанова від 1 березня 2023 року). Логіка тут ось у чому.
У звичайному цивільному спорі між двома фізичними особами боргова розписка або договір позики – достатній доказ. Але у справі про неплатоспроможність усе інакше. Визнання грошових вимог одного кредитора безпосередньо зачіпає права всіх інших кредиторів. Кожна зайва вимога зменшує частку задоволення справжніх боргів і дає фіктивному кредитору голос на зборах.
Тому Кодекс України з процедур банкрутства – у поєднанні з практикою Верховного Суду – вимагає від судів особливої пильності. Якщо інші кредитори висловлюють обґрунтовані сумніви, заявник повинен довести реальність боргу за підвищеним стандартом.
Що це означає на практиці? Недостатньо просто принести договір і сказати: «Мені винні». Потрібно показати джерела походження коштів, підтвердити фінансову спроможність на конкретну дату, пояснити економічну логіку операції, надати докази реальної передачі грошей. І це – лише база.
У справі № 904/5471/25 банк активно заперечував, наводив конкретні докази, які ставили під сумнів реальність позики. Суди ж обмежилися перевіркою доходів позикодавця – тобто зупинилися на першому ж кроці. Решту аргументів банку просто проігнорували.
Верховний Суд чітко вказав: це – порушення Господарського процесуального кодексу України. Судове рішення має бути законним і обґрунтованим, а обґрунтованим воно є лише тоді, коли суд повно і всебічно з’ясував усі обставини. Тут цього зроблено не було.
Практичний урок для кредиторів і боржників
Фіктивна заборгованість у справах про неплатоспроможність – це не екзотика, а цілком реальний інструмент зловживань. Недобросовісні боржники можуть створювати штучні борги, щоб розмити голоси реальних кредиторів і взяти процедуру під свій контроль. І Кодекс України з процедур банкрутства не працює належним чином, якщо суди застосовують формальний підхід.
Тут важливий момент: якщо ви – кредитор у справі про банкрутство і бачите сумнівні вимоги інших осіб, не мовчіть. Подавайте заперечення, збирайте докази, вказуйте на нестиковки. Саме активна позиція АТ «Банк Кредит Дніпро» змусила Верховний Суд звернути увагу на прогалини в розгляді справи.
Не менш важливо й те, що суди тепер мають чіткий орієнтир: перевіряти потрібно не лише фінансову спроможність позикодавця, а й сукупність інших обставин – напрямки використання коштів позичальником, причини неповернення, поведінку сторін до і після укладення договору, відображення боргу в деклараціях.
Справу № 904/5471/25 повернуто до Господарського суду Дніпропетровської області на новий розгляд. Тепер суду першої інстанції доведеться дослідити всі обставини, на які вказав Верховний Суд, і лише після цього вирішити, чи був договір позики реальним правочином, чи ширмою для створення фіктивної заборгованості. Від цього рішення залежатиме, яку частку своїх грошей отримають усі кредитори боржниці – і чи отримають вони їх узагалі.