


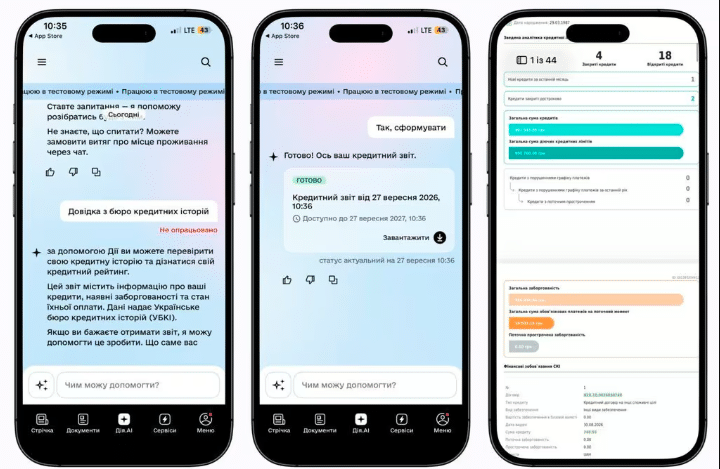
Кредитная история украинца стала доступна за пару кликов – прямо в приложении и на портале Дія. Ещё недавно за этим документом приходилось обращаться в бюро или просить выписку в банке. Теперь всё иначе. И это тот случай, когда цифровизация действительно экономит время и нервы.
Что изменилось
Услугу запустили через чат-бот ДІЯ.AI. Он работает в нижнем меню главного экрана приложения. Пишете запрос и получаете отчёт от Украинского бюро кредитных историй. Это одно из крупнейших бюро страны, которое работает давно и накопило большую базу записей.
Раньше приходилось действовать иначе. Кто-то писал официальное письмо и ждал ответа по почте неделями. Кто-то просил выписку в банке, где обслуживается, и видел лишь часть картины. Теперь всё собрано в одном месте.
Как получить отчёт пошагово
Ничего сложного тут нет.
- Откройте приложение Дія или портал.
- В нижнем меню главного экрана выберите чат-бот ДІЯ.AI.
- Напишите в чате запрос на получение отчёта.
- Дождитесь готового файла в формате PDF.
Личные данные вводить не нужно. Система сама подтягивает ваш верифицированный налоговый номер, то есть РНОКПП, и передаёт его в бюро. Это удобно и безопасно одновременно. Вы никому не пересылаете копии документов, не диктуете номер карты, не заполняете анкету.
Сколько это стоит
Один отчёт в год вы получите бесплатно. Это ваше право по закону, а не добрая воля отдельного бюро. Когда год истечёт, Дія пришлёт уведомление: следующий бесплатный отчёт снова доступен.
Если нужен ещё один отчёт раньше, придётся платить. Расценки устанавливает само бюро, поэтому суммы в разных организациях отличаются. Перед оплатой уточните тариф, чтобы не было сюрпризов. Иногда разница между бюро достигает нескольких сотен гривен за одну и ту же услугу.
Что вы увидите в отчёте
По сути это большой документ обо всём, что вы делали с заёмными деньгами. В нём будет:
- перечень банковских кредитов, в том числе давно погашенных;
- кредитные карты, включая неиспользованные лимиты;
- история погашений и просрочек;
- операции снятия наличных с кредитных карт;
- запросы на ваш отчёт от банков и финансовых компаний.
Последний пункт многие недооценивают. Если ваши данные кто-то запрашивал без вашего согласия, это повод разбираться. Вы вправе знать, кому и когда кредиторы показывали вашу историю. Бывает, что за месяц таких запросов набирается десяток, и человек узнаёт об этом только из звіта.
Зачем банку ваш отчёт
Когда вы подаёте заявку на кредит, банк почти сразу направляет запрос в бюро. Инспектор смотрит не только на сумму дохода. Его интересует, как вы вели себя с предыдущими займами. Были ли просрочки, как давно, сколько длились. Имеет значение даже количество запросов: если за неделю вас проверяли пять банков, это выглядит как поиск денег по всему рынку.
Два человека с одинаковой зарплатой могут получить разные условия. Одному дадут кредит под 18 процентов годовых, другому под 25. Разница именно в истории, а не в размере дохода. Вот почему стоит держать её в порядке заранее, а не вспоминать о ней в день подачи заявки.
Кто формирует эти данные
Это не государство и не банки. Информацию собирает и хранит бюро, отдельное юридическое лицо, которое работает по Закону Украины № 2704-IV Об организации формирования и оборота кредитных историй. С 2020 года за бюро наблюдает Национальный банк Украины. Значит, это регулируемый рынок с чёткими правилами, а не серая зона.
Банки, страховые и финансовые компании сами выбирают, с какими бюро сотрудничать. Один банк может работать сразу с несколькими. Из-за этого данные об одном и том же человеке в разных бюро иногда отличаются. Бывает, что существенно.
Почему возникают расхождения
Кредитор передаёт в бюро только то, что предусмотрено его внутренними правилами обмена. Случаются технические сбои, ошибки в налоговом номере, устаревшие записи, дублирование. Поэтому отчёт из одного бюро не всегда совпадает с отчётом из другого.
Ещё один момент, который часто смущает людей. Даже закрытый кредит не исчезает из отчёта сразу. Он остаётся в базе, и это нормально. Банк видит, что вы когда-то брали заём и вернули его. Для кредитора это скорее плюс. Проблема не в самом факте кредита, а в просрочках.
Как часто обновляются данные
Банки передают изменения в бюро регулярно, обычно ежемесячно. Так что свежий отчёт показывает актуальную картину. Если вы недавно закрыли кредит, а в отчёте всё ещё старая сумма, это не ошибка. Просто данные ещё не успели обновиться.
Если в отчёте ошибка
Не паникуйте, но и не откладывайте на потом. У вас есть право оспорить недостоверную запись в своей кредитной истории. Порядок примерно такой:
- подайте в бюро письменное заявление об исправлении;
- приложите документы, которые подтверждают вашу правоту, например квитанции или справку банка;
- бюро обратится к кредитору, который передал спорные данные;
- если кредитор подтвердит ошибку, запись исправят.
Когда бюро отказывает без уважительной причины, жалуйтесь в Национальный банк. Крайний вариант – суд. Практика показывает, что большинство споров удаётся закрыть ещё на этапе обращения в бюро.
Что делать с полученным PDF
Сохраните файл, он ещё пригодится. Пройдитесь по строкам, сверьте суммы и даты, поищите незнакомые названия. Бывает так, что человек видит в отчёте заём, которого никогда не брал. Это наследство от мошенников, которые воспользовались его документами. Такую запись надо оспаривать немедленно, не дожидаясь следующего года.
Обсудить эту новость в моем телеграм-канале Адвокат Олег Лукьянчиков