


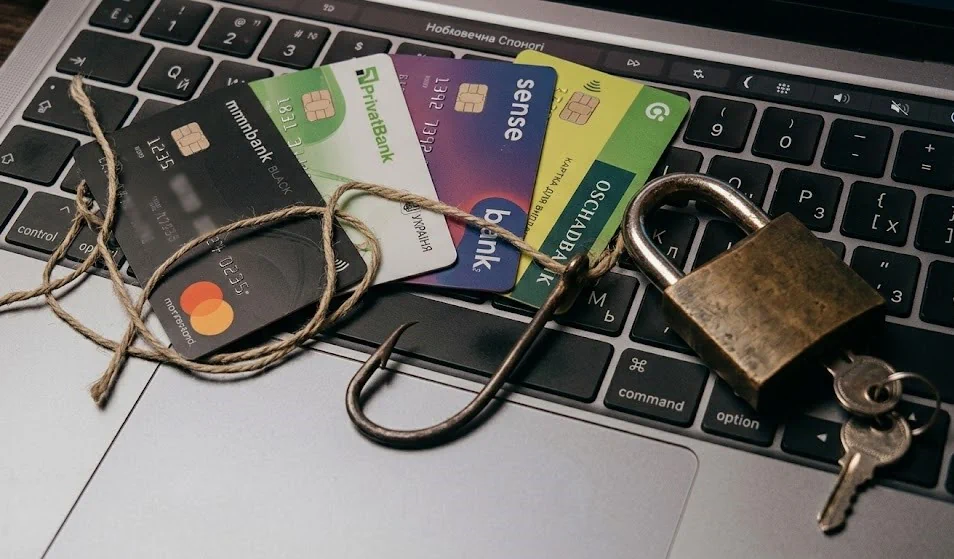
Можно ли попасть в тюрьму на 8 лет за то, что вы просто передали кому-то свою банковскую карточку? С 15 сентября ответ на этот вопрос стал вполне реальным – Верховная Рада сделала решительный шаг, поддержав законопроект № 16013, который вводит уголовную ответственность за так называемые «дроп-счета». 299 народных депутатов проголосовали «за», и теперь необдуманная передача доступа к счету может превратить вас из обычного человека в фигуранта уголовного дела. Давайте разберемся, что именно меняется и почему это касается буквально каждого.
Что такое «дроп-счета» и почему за них взялись всерьез
Представьте себе цепочку: мошенник обманывает жертву, деньги попадают на чужой счет, затем прокручиваются через несколько других и исчезают в неизвестном направлении. Те самые промежуточные счета, на которых оседают украденные средства, и есть дроп-счета. По сути, это банковские карты или доступ к счетам, которые их номинальные владельцы добровольно или за небольшую плату передают в пользование третьим лицам.
Раньше такие действия балансировали где-то в серой зоне. Максимум, что грозило владельцу дроп-счета – блокировка карты и неприятный разговор с банковской службой безопасности. Законодательство просто не успевало за изобретательностью кибермошенников и кол-центров. Теперь ситуация кардинально меняется: законопроект четко определяет, что передача платежных инструментов или доступа к счету для противоправных целей – это преступление. Причем с вполне реальными сроками.
Критически важный момент: криминализируется не только непосредственная передача карты. Закон об уголовной ответственности за дроп-счета охватывает и оборот таких инструментов, и вербовку людей для их оформления. То есть даже совет другу «оформи карту, отдай мне, я тебе заплачу» – это уже рискованная история.
Как именно накажут за дроп-счета: раскладываем по полочкам
Законопроект № 16013 предлагает дополнить Уголовный кодекс новой статьей, которая станет настоящим холодным душем для всех, кто легкомысленно относится к своим банковским реквизитам. Речь идет не о символическом штрафе, а о лишении свободы.
Наказание будет дифференцированным в зависимости от того, действовал ли человек сам или в составе группы.
- Передача карты или данных доступа. Если вы передали кому-то свою карту, логин к интернет-банкингу, электронную подпись или другое средство доступа к счету, и это было использовано для незаконных операций, вам грозит ограничение или лишение свободы на срок до 3 лет.
- Предварительный сговор группы лиц. Когда речь идет о более организованных действиях, где несколько человек договорились заранее и действуют сообща, планка ответственности резко возрастает. Наказание составит от 4 до 8 лет лишения свободы.
- Действия в условиях военного положения. Отдельно отягчает вину совершение таких действий во время военного или чрезвычайного положения. Это означает еще более строгую квалификацию и, соответственно, более тяжкие последствия для исполнителей и организаторов.
Тут важно понимать еще один нюанс. Уголовная ответственность наступает именно за незаконное использование переданных данных. Если вы дали карту жене сходить в магазин за хлебом, а она заодно оплатила коммунальные – это не ваша история. А вот если вы оформили на себя счет и сознательно отдали доступ людям, которые потом вывели через него деньги, полученные от мошеннического кол-центра – это прямой путь к уголовному делу.
Почему простым гражданам стоит насторожиться
Большинство людей искренне убеждены, что подобные риски где-то далеко, в мире хакеров и профессиональных преступников. Но реальность выглядит иначе. Вспомните, не предлагали ли вам знакомые или малознакомые люди в социальных сетях «легкий заработок»: нужно лишь оформить банковскую карту и передать ее посреднику за вознаграждение в тысячу гривен.
Звучит как безобидная подработка? Раньше это могло закончиться лишь испорченной кредитной историей. Сегодня же такая «подработка» может стоить вам трех лет свободы. И это не преувеличение. Организаторы мошеннических схем отлично умеют манипулировать – давят на тяжелое материальное положение, обещают «безопасность» схемы, убеждают, что все законно.
Кроме того, закон направлен на имплементацию норм Директивы (ЕС) 2019/713. Это означает, что Украина гармонизирует свое законодательство с европейским. В странах ЕС борьба с финансовым мошенничеством давно ведется жестко и системно, и мы движемся тем же путем. Это не просто «хотелка» отдельных депутатов, а часть большой работы по наведению порядка в финансовом секторе.
Отдельно стоит упомянуть и о репутационных потерях. Даже если предположить, что удастся избежать реального срока, сам факт привлечения к уголовной ответственности оставит несмываемое пятно. Ни один банк не посмотрит на вас как на добросовестного клиента, а о крупных кредитах или работе с финансами придется забыть.
Спасет ли незнание и что делать прямо сейчас
Тут действует старое и неумолимое правило: незнание закона не освобождает от ответственности. Ссылки на то, что вы «просто помогли другу» или «не знали, что это незаконно», в суде не сработают, если будет доказан факт передачи данных для сомнительных операций. Суд будет оценивать совокупность обстоятельств, и наивность здесь – плохая защита.
Но что делать рядовому гражданину, чтобы случайно не стать соучастником финансового преступления?
- Никому и никогда не передавайте свою карту или доступ к интернет-банкингу. Даже родственникам и лучшим друзьям. То, что человек вам близок, не означает, что он не может быть втянут в мошенническую схему или просто неосторожно передать ваши данные дальше по цепочке.
- Скептически относитесь к «слишком выгодным» предложениям заработка. Если незнакомец предлагает деньги просто за открытие счета на ваше имя – это почти стопроцентный индикатор того, что ваши данные нужны для незаконной деятельности. Легальный бизнес так не работает.
- Проверяйте, где оставляете свои платежные данные. Не вводите реквизиты карты на подозрительных сайтах, не сообщайте CVV-код и пароли из SMS по телефону, даже если собеседник представляется сотрудником банка. Настоящий банк никогда не попросит такой информации.
- Если потеряли карту – немедленно блокируйте. Промедление может привести к тому, что ее используют как дроп-счет без вашего прямого согласия, а доказать свою непричастность будет сложно.
Принятие этого законопроекта за основу – это серьезный сигнал. Государство демонстрирует, что намерено жестко защищать банковские счета граждан от кибермошенничества и не оставлять лазеек для тех, кто сознательно или неосознанно помогает преступникам. Наказание до 8 лет за оборот и вербовку дроп-счетов – это уже не абстрактная угроза, а вполне конкретная перспектива, которая вскоре может стать частью Уголовного кодекса. Стоит быть внимательным уже сегодня, ведь завтра ваша легкомысленность может обойтись слишком дорого.
Обговорити цю новину у моєму телеграм-каналі Адвокат Олег Лукьянчиков