


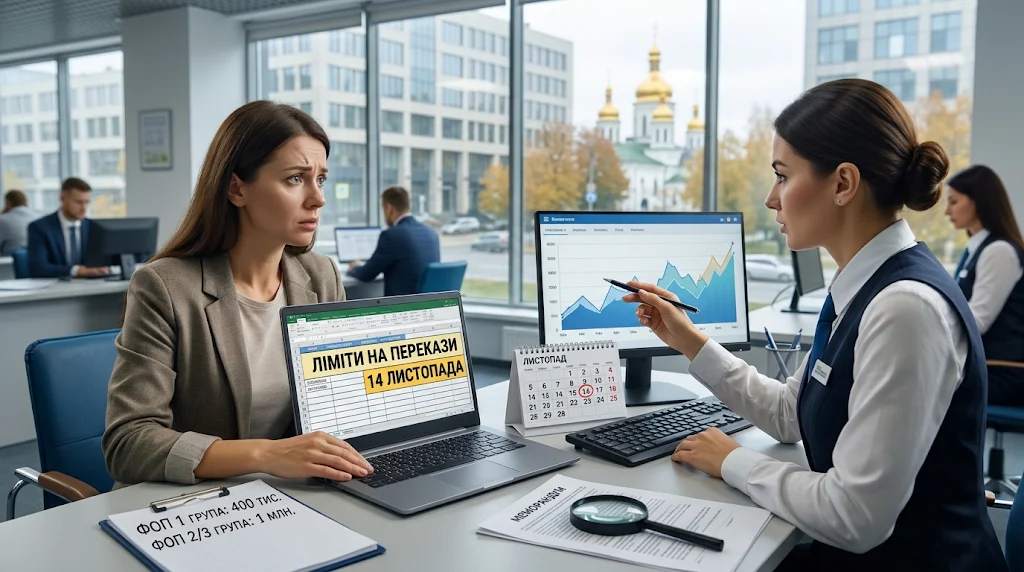
С 14 ноября 2026 года лимиты на переводы для ФОП станут жёстче. Предприниматели первой группы получат 400 тыс. грн в месяц вместо 600 тыс., а второй и третьей групп – 1 млн вместо 3 млн грн. Если вы привыкли закрывать расчёты с поставщиками одной крупной платёжкой, эти планы стоит пересмотреть заранее. Дата старта – 14 ноября, так что времени мало.
Что именно меняется
Новые пороги появились в обновлённой редакции Меморандума об обеспечении прозрачности функционирования рынка платёжных услуг. Природа документа здесь ключевая: это не закон, не постановление НБУ и не новое налоговое предписание. Речь о добровольной договорённости участников рынка, которую подписали 14 мая 2026 года при участии Независимой ассоциации банков Украины и Ассоциации украинских банков.
Максимальные месячные суммы исходящих переводов выглядят так:
- первая группа – 400 тыс. грн вместо 600 тыс.;
- вторая группа – 1 млн грн вместо 3 млн;
- третья группа – 1 млн грн вместо 3 млн.
Посчитайте сами: для первой группы потолок падает на треть, для второй и третьей – втрое. И ещё один момент, который многие пропускают. Лимит считается на месяц, а не на каждый отдельный платёж. Десять переводов по 100 тыс. грн исчерпают потолок так же быстро, как одна платёжка. Значение имеет сумма операций за календарный месяц.
Ограничения касаются исходящих платежей с предпринимательского счёта. Речь о переводах на счета юридических лиц, физических лиц и других ФОП, причём как в гривне, так и в иностранных валютах. Такую детализацию приводит, в частности, Unex Bank.
Кого изменения затронут, а кого нет
Сразу успокоим: автоматически под новые лимиты на переводы для ФОП попадают не все предприниматели. Банки называют две категории, которые для них особенно интересны:
- новосозданные ФОП в течение первых шести месяцев работы;
- предприниматели, которые долго фактически не работали, а потом резко возобновили активные операции.
Именно этих клиентов финансовые учреждения считают зоной повышенного внимания во время финансового мониторинга.
Представьте знакомую картину: человек год не касался предпринимательского счёта, а потом за две недели проводит платежей на миллион. Для банка это резкая смена поведения, и вопросы будут вполне ожидаемые. Не потому, что бизнес незаконный, а потому, что такой профиль клиента повышает риск.
Тут важен нюанс, и о нём часто забывают. Регистрация нового ФОП сама по себе не значит, что человек что-то нарушает или автоматически вызывает подозрение. Банк смотрит на другое: характер деятельности, соответствие оборотов бизнес-модели, происхождение средств, экономический смысл платежей. Если обороты логичны и подкреплены документами, лишних вопросов обычно не возникает.
Зачем банки сузили лимиты
Причина простая – борьба с теневыми схемами. Обновлённый Меморандум согласует подходы к финансовому мониторингу, усиливает противодействие мошенничеству и контроль операций, связанных с так называемыми дропами. Дропами называют людей, чьи банковские счета используют для незаконных финансовых операций, часто за небольшое вознаграждение.
Отдельное внимание в документе уделили новосозданным и неактивным предпринимателям, а также юридическим лицам с признаками компаний-оболочек. Логика банкиров понятна: именно через такие структуры чаще всего пытаются перегонять средства сомнительного происхождения.
В Ассоциации украинских банков подчёркивают, что Меморандум не вводит новых законодательных ограничений и не меняет действующих требований финансового мониторинга. Его цель – согласовать практики участников рынка и повысить прозрачность платежей. Простыми словами: правила игры не переписывают, но договариваются играть по одинаковым подходам.
Лимиты вводят поэтапно, и не только банки
Снижение идёт в два шага. С 14 августа 2026 года для соответствующих категорий предпринимателей начали действовать 600 тыс. грн для первой группы и 3 млн грн для второй и третьей. Следующий этап – уменьшение до 400 тыс. грн и 1 млн грн соответственно, и он стартует 14 ноября.
К Меморандуму присоединились не только банки, но и отдельные небанковские финансовые учреждения. NovaPay сообщила о присоединении к документу и ввела с 1 сентября 2026 года ограничения на переводы для части ФОП – плательщиков единого налога первой, второй и третьей групп. С 14 ноября эти лимиты для соответствующих клиентов тоже уменьшатся.
Если нужно перевести больше лимита
Вот здесь самое полезное. Лимиты на переводы для ФОП – это не абсолютный запрет на крупные платежи. Перевод выше установленной границы вполне возможен, но он потребует дополнительной проверки со стороны финансового учреждения.
Худший сценарий – отправить платёж и ждать. В лучшем случае банк попросит документы и проведёт операцию с задержкой. В худшем – откажет, а поставщик останется без денег в нужный момент. Поэтому о повышении лимита договаривайтесь не за день до оплаты, а хотя бы за неделю.
Если вам нужно рассчитаться с поставщиком на сумму больше месячного лимита, обратитесь в банк заранее. К примеру, ФОП второй группы планирует купить товар на 1,2 млн грн, а его потолок – 1 млн. В таком случае платёж лучше согласовать наперёд.
Для увеличения ограничения банк может попросить договоры с контрагентами, счета на оплату, накладные, акты. Основанием для пересмотра лимита бывает сезонность бизнеса или значительные расходы на оборудование. То есть аргумент о личном удобстве не работает, а вот сезон и закупка сырья вполне могут стать основанием.
В Ощадбанке также отмечали, что клиенты могут подать запрос на повышение или даже отмену установленного ограничения. Для этого нужно документально подтвердить происхождение средств или экономическую целесообразность операций.
Как подготовиться к ноябрю
Если на ноябрь у вас запланированы крупные расходы, а лимиты на переводы для ФОП вас касаются, поговорите со своим банком или платёжным сервисом заранее. Уточните несколько моментов:
- распространяется ли новый лимит именно на ваш предпринимательский счёт;
- какие операции учитывают в месячной сумме;
- какие документы нужно предоставить для увеличения ограничения;
- как посчитают лимит в ноябре, ведь новые правила начинают действовать посреди месяца.
Документы, подтверждающие хозяйственные операции, храните. И не пытайтесь обойти ограничения, раздробив один крупный платёж на несколько меньших. Такой манёвр хорошо заметен для финансового мониторинга и почти гарантированно вызовет дополнительные вопросы.
Чего эти лимиты не касаются
Месячные ограничения касаются именно исходящих банковских переводов со счёта. Их не стоит путать с предельным годовым доходом, который определяет право ФОП находиться в соответствующей группе единого налога. Это две разные цифры с разными последствиями, и ни одна из них не отменяет другую.
Так что если ваш годовой доход спокойно укладывается в рамки группы, это не значит, что платёж за оборудование пройдёт без вопросов. И наоборот: небольшие обороты не защищают от внимания к резким всплескам активности. Самый простой способ не попасть в неприятную историю – заранее согласовать крупные платежи с банком и иметь на руках подтверждающие документы.