


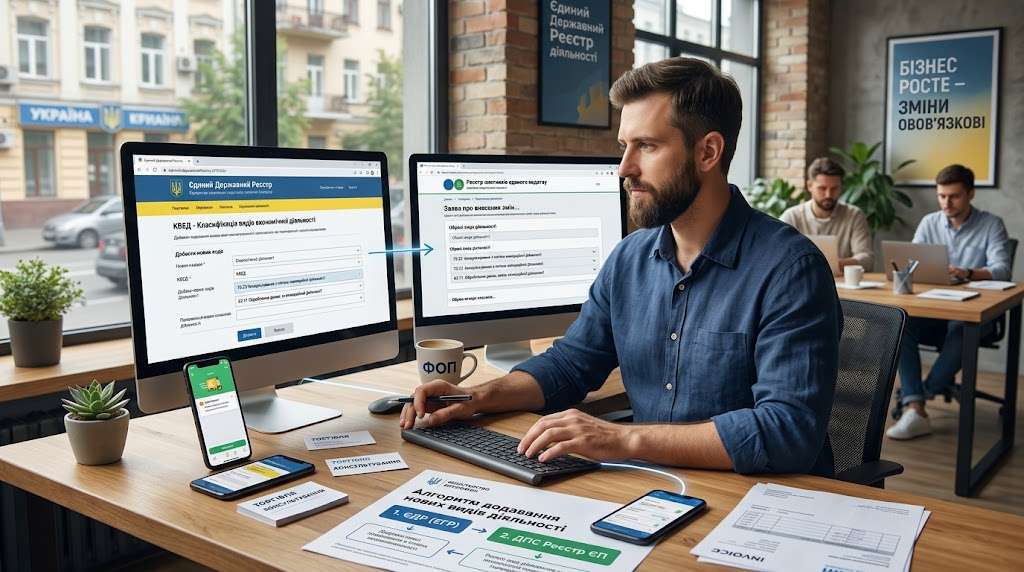
Уявіть: ви – ФОП, справи йдуть добре, і раптом з’являється ідея запустити новий напрямок. Скажімо, ви займалися торгівлею, а тепер хочете ще й консультувати. Або ремонтували техніку, а вирішили додати послуги з налаштування програмного забезпечення. Чудово, коли бізнес росте. Але перед тим, як братися за нове, варто на хвилину зупинитися і відкрити свої реєстраційні дані.
Бо ні, автоматично нічого не підтягнеться. І податкова не скаже: «Ну, ми зрозуміли, ви ж підприємець, працюйте». Усе працює інакше.
Із чого все починається: ЄДР і ваші КВЕДи
Кожен ФОП, реєструючись, самостійно обирає види діяльності за КВЕД – це такі коди, якими держава позначає, чим саме займається підприємець. Уся ця інформація потрапляє до Єдиного державного реєстру (скорочено – ЄДР).
І ось тут перший важливий момент. Якщо ви хочете почати новий вид діяльності, його код має бути в ЄДР. Немає в реєстрі – немає законних підстав працювати за цим напрямком. Усе просто.
Але для платників єдиного податку це ще не фініш. Бо є другий рівень перевірки.
Подвійний контроль для спрощенців
Якщо ви на єдиному податку, то інформація про ваші види діяльності дублюється ще й у Реєстрі платників єдиного податку. І от що цікаво: автоматичного «переливання» даних із ЄДР до цього Реєстру після внесення змін не відбувається.
Тобто ланцюжок дій виглядає так:
– спочатку вносите зміни до ЄДР,
– чекаєте, поки оновлена інформація передасться до інформаційних систем ДПС,
– і лише після цього подаєте до своєї податкової заяву про внесення змін до Реєстру платників єдиного податку.
Порядок саме такий. Не можна спершу оновити Реєстр платників ЄП, а потім – ЄДР. Це просто технічно неможливо, та й логіка тут зрозуміла: поки немає запису в держреєстрі, нема чого оновлювати в податковому реєстрі.
А що буде, якщо проігнорувати?
Чесно кажучи, наслідки краще знати заздалегідь, ніж потім розгрібати. Податковий кодекс України тут говорить прямо: якщо платник єдиного податку здійснює діяльність, якої немає в Реєстрі платників єдиного податку, він зобов’язаний перейти на загальну систему оподаткування.
І перехід цей – не коли вам зручно. А з першого числа місяця, наступного за тим податковим періодом, у якому ви займалися незазначеною діяльністю. Іншими словами: схаменулися в середині кварталу? Не вийде просто виправити – система вже відрахувала вам загальну систему з наступного місяця.
Для багатьох ФОПів це означає різке зростання податкового навантаження, необхідність вести зовсім інший облік і подавати зовсім іншу звітність. Перспектива, м’яко кажучи, не з приємних.
Життєвий приклад для наочності
Давайте уявимо конкретну ситуацію. ФОП працює на спрощеній системі. В реєстраційних даних у нього зазначено, скажімо, «роздрібна торгівля». І ось підприємець вирішує: чому б не почати надавати ще й кур’єрські послуги?
Він домовляється з клієнтом, отримує першу оплату – і на цьому моменті вже порушує правила. Бо кур’єрської діяльності немає ані в ЄДР, ані в Реєстрі платників ЄП.
А тепер правильний алгоритм:
- Внести код кур’єрської діяльності до ЄДР.
- Дочекатися, поки зміни відобразяться в інформаційних системах ДПС.
- Подати заяву про зміни до Реєстру платників єдиного податку.
- І тільки після цього починати працювати за новим напрямком.
Так, це займає трохи часу. Але це той випадок, коли краще почекати тиждень-два зараз, ніж потім витратити місяці на відновлення статусу платника єдиного податку.
Кілька слів про інші системи оподаткування
К слову, ця вимога про відповідність видів діяльності стосується насамперед платників єдиного податку. Для ФОПів на загальній системі оподаткування теж важливо мати актуальні КВЕДи в ЄДР – але там немає окремого Реєстру, за невідповідність якому «злітає» система оподаткування. Втім, працювати з кодом, якого взагалі немає в реєстрі, однаково не варто: це пряме порушення.
Тому правило для всіх ФОПів універсальне: зібралися розширюватися – спершу зазирніть у свої реєстраційні дані. П’ять хвилин перевірки можуть зекономити вам купу нервів і грошей.