Процедурные нарушения при налоговой проверке способны свести на нет любые доначисления – это наглядно доказало дело №160/8721/23, которое Верховный Суд рассмотрел в январе 2025 года. Более 19 миллионов гривен пыталась взыскать налоговая с ТОВ «Каменское Агро» за якобы неправильную ставку при выплате дивидендов кипрскому нерезиденту. Но в итоге всё уперлось в одну букву в названии иностранной компании и отсутствие конкретики в запросах контролирующего органа.
Давайте разберемся, что именно пошло не так в действиях ГУ ГНС в Днепропетровской области и почему суды трех инстанций последовательно встали на сторону плательщика.
С чего всё началось
В ноябре 2022 года налоговая направила ТОВ «Каменское Агро» письменный запрос. Повод – информация от компетентного органа Республики Кипр о взаимоотношениях компании с нерезидентом DNIPRO AGRO ALLIANCE LTD. Суть претензий сводилась к сомнениям: действительно ли этот нерезидент является бенефициарным получателем дохода, а значит – вправе ли украинская компания применять пониженную ставку 5% вместо стандартных 15%.
Компания ответила на запрос, предоставила пояснения и копии документов. Честно говоря, ответ был достаточно подробным. Но налоговую он не устроил. В феврале 2023 года появился приказ о проведении документальной внеплановой проверки.
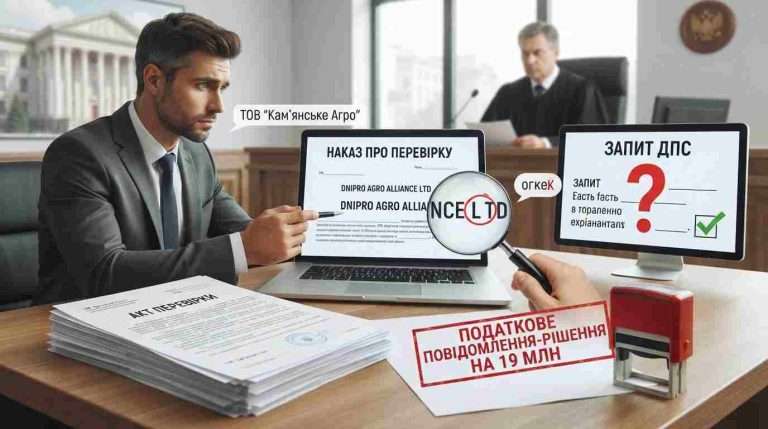
По её результатам составили акт, в котором зафиксировали занижение налога на прибыль иностранных юридических лиц на сумму свыше 15 миллионов гривен. Затем – налоговое уведомление-решение почти на 19 миллионов: 15 089 880 грн основного обязательства и 3 772 470 грн штрафных санкций.
Что не так с запросом
Здесь кроется первый процедурный промах налоговой. Налоговый кодекс Украины требует, чтобы письменный запрос контролирующего органа содержал конкретные основания – чётко очерченные обстоятельства, которые свидетельствуют о нарушении именно этим налогоплательщиком. Без такой конкретики бизнес попросту не имеет объективной возможности дать осмысленные пояснения.
Суды первой и апелляционной инстанций установили: в запросе налоговой не были указаны все обстоятельства, которые бы свидетельствовали о сомнениях в правильности налогообложения доходов нерезидента. Не приведены конкретные факты о нарушениях именно ТОВ «Каменское Агро». Одни лишь общие ссылки на нормы права и туманное упоминание информации, полученной от Кипра.
Иными словами, контролирующий орган ограничился формулировкой «мы получили информацию, которая свидетельствует о нарушениях», не объяснив – какую именно, от кого и в чём конкретно состоит нарушение. Для суда такой абстрактной риторики оказалось недостаточно.
Ошибка, которая стоила проверки
А теперь – самый показательный момент всей истории. В приказе о назначении проверки налоговая указала компанию DNIPRO AGRO ALLANCE LTD. Тогда как реальным контрагентом ТОВ «Каменское Агро» выступала DNIPRO AGRO ALLIANCE LTD. Разница – одна буква в середине слова: C вместо I.
Налоговики в кассационной жалобе называли это «технической опиской» и настаивали, что других нерезидентов у компании в проверяемом периоде всё равно не было. Дескать, контекст очевиден, и всем понятно, о ком идет речь.
Но суды первой и апелляционной инстанций оценили эту оплошность принципиально иначе. Неправильное указание наименования нерезидента стало одним из доказательств того, что приказ о проверке оформлен с нарушениями. Верховный Суд, действуя строго как суд права, а не факта, не стал пересматривать этот вывод – и, по сути, молчаливо с ним согласился.
Почему Верховный Суд поддержал плательщика
Ключевой тезис, зафиксированный Верховным Судом в постановлении от 29 января 2025 года, звучит так: несоблюдение требований Налогового кодекса Украины относительно процедуры назначения и проведения проверки является самостоятельным и достаточным основанием для отмены решений, принятых по её результатам.
Суд напомнил свою устоявшуюся практику. Ещё в деле №826/17123/18 судебная палата Кассационного административного суда сформулировала правило: обжалуя налоговые уведомления-решения, плательщик может ссылаться на процедурные нарушения при налоговой проверке. И суды обязаны дать им оценку в первую очередь. Эта позиция означает, что процедурные нарушения при налоговой проверке – не мелкие формальности, а полноценное основание для судебной защиты.
Если такие нарушения признаны существенными – к анализу сути налоговых доначислений можно даже не переходить. Что, собственно, и произошло в деле №160/8721/23. Верховный Суд прямо указал: поскольку нарушение процедуры является достаточным основанием для отмены обжалуемого акта, коллегия судей не углубляется в анализ доводов о правильности или неправильности применения ставки 5%.
Правда, Суд исправил один существенный нюанс. Решения судов первой и апелляционной инстанций содержали не только процедурные аргументы, но и выводы по существу спора – о правомерности применения пониженной ставки при выплате дивидендов. Верховный Суд подчеркнул: такие выводы подлежат исключению из мотивировочной части. Итог: судебные решения изменены в мотивировочной части, но результат оставлен прежним – налоговое уведомление-решение от 17 апреля 2023 года №0075292302 признано противоправным и отменено.
Как это работает на практике
Верховный Суд неоднократно объяснял: не любое процедурное нарушение влечет автоматическую отмену результатов проверки. Большая Палата ещё в деле №816/228/17 сформулировала принцип «существенности» – отменяют лишь те решения, на которые допущенные нарушения повлияли или объективно могли повлиять.
В этом деле мы видим сразу несколько существенных дефектов, которые в совокупности разрушили позицию налоговой:
- запрос без конкретных фактов нарушений и без указания, в чём именно состоит порок;
- приказ без мотивированного вывода о том, почему пояснения плательщика признаны неудовлетворительными или документально не подтвержденными;
- ошибка в наименовании контрагента, в отношении которого проводится проверка.
Каждый из этих недостатков по отдельности мог бы вызвать юридическую дискуссию. Но вместе они сформировали картину, при которой проверку признали назначенной без надлежащих правовых оснований. Акт, составленный по результатам такой проверки, суд не принимает как допустимое доказательство – и это влечет отмену всех производных решений.
К слову, подобные процедурные нарушения при налоговой проверке встречаются гораздо чаще, чем принято думать. Обратите внимание на важную деталь, о которой упоминал истец: получив ответ на запрос, налоговая не направила повторного запроса, не объяснила, каких именно документов не хватает, не дала шанса дополнить информацию. Просто сразу издала приказ о проверке. Такое поведение контролирующего органа явно не добавило ему очков в глазах суда.
Для бизнеса эта история – одновременно и тревожный сигнал, и ценный практический ориентир. Тревожный – потому что фискалы способны годами сопровождать компанию в судах из-за доначислений, основанных на довольно шатких аргументах. А ценный – потому что напоминает: скрупулезное изучение запросов, приказов и актов проверки порой приносит куда больше пользы, чем попытки доказать правильность каждой цифры в налоговом учёте. Сама архитектура Налогового кодекса Украины построена так, что иногда самое слабое место всей конструкции – не в ваших расчётах, а в том, как именно налоговая пришла к вам с проверкой.