


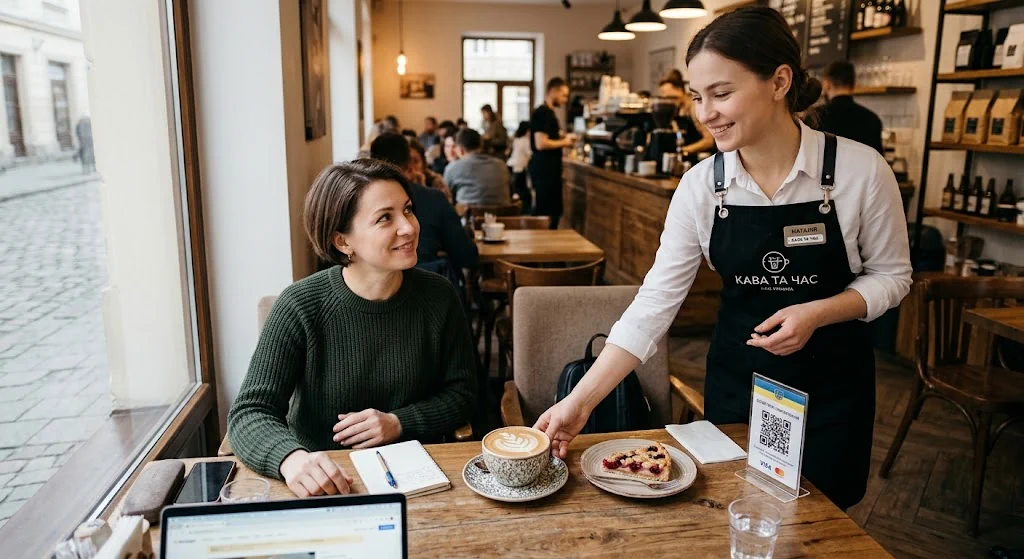
Чайові через QR-код оподатковуються так само, як і звичайна готівка. Спосіб розрахунку нічого не змінює, принаймні для податкової. А от сума податків і обов’язок подавати декларацію залежать від того, кому першому надійшли гроші: самому працівнику чи закладу. Саме таке роз’яснення дала Державна податкова служба України.
Ситуацій, власне, дві. І кожна веде до різних наслідків для вашого гаманця. Тож розберімо їх по черзі.
Якщо QR-код веде на особисту картку працівника
Цей варіант найпоширеніший у невеликих кафе, барбершопах і салонах краси. Клієнт сканує код, переказує гроші, і вони падають прямо на картку офіціанта, майстра манікюру чи бармена. Жоден бухгалтер цього переказу не бачить.
Для податкової картина проста: ви отримали дохід. Отже, сплачуєте з нього два платежі самостійно:
- 18% податку на доходи фізичних осіб, скорочено ПДФО;
- 5% військового збору.
Поясню на цифрах. Припустімо, клієнт залишив вам 1000 гривень. Із них 180 гривень піде на ПДФО, ще 50 гривень – на військовий збір. У вас залишиться 770 гривень. Не найприємніша арифметика, але краще знати її заздалегідь, ніж потім дивуватися.
Хто перераховує ці суми? Ви самі. Ніхто за вас цього не зробить, бо заклад тут ні до чого – дохід надійшов особисто вам. Чайові через QR-код у такому разі стають вашим особистим доходом, а не виплатою від роботодавця.
Якщо чайові спершу отримує заклад
Другий сценарій: гроші потрапляють на рахунок закладу. Наприклад, через його термінал або на загальний рахунок підприємства чи ФОП.
Тут обов’язки перерозподіляються. Підприємство або ФОП має відобразити ці надходження в обліку. А коли виплачує чайові працівнику, то саме воно утримує ПДФО та військовий збір і перераховує їх до бюджету. Ви отримуєте суму, з якої податки вже забрали.
Що це означає для вас? Досить приємну новину: більше нічого платити не потрібно. Заклад виступає податковим агентом і бере розрахунки з державою на себе. Вам не треба ні рахувати відсотки, ні заповнювати звітність.
«Подяка» чи «на каву» не рятує від податку
Дехто сподівається обійти податок, написавши в призначенні платежу щось на кшталт «подяка» або «на каву». Логіка нібито проста: це подарунок, а подарунки не оподатковуються.
Податкова таку логіку не приймає. Регулярні чайові за надані послуги – це винагорода за роботу, а не неоподатковуваний подарунок. Слова в призначенні платежу на кваліфікацію доходу не впливають. Тож розраховувати на цю схему не варто.
Коли подавати декларацію
Якщо чайові надходили вам на картку особисто, звітувати після кожного переказу не потрібно. Це було б просто нереально. Звітний період – календарний рік, тож усі надходження за рік ви показуєте одним документом.
Виглядає це так:
- до 1 травня наступного року подаєте річну декларацію із загальною сумою отриманих чайових;
- до 1 серпня сплачуєте з цієї суми ПДФО та військовий збір.
Наприклад, чайові, отримані протягом 2026 року, потрібно задекларувати до 1 травня 2027 року. А самі податки сплатити до 1 серпня 2027 року. Подати декларацію можна через Електронний кабінет платника податків, не виходячи з дому.
Буває й інший поворот: податки з чайових уже утримав заклад як податковий агент. Тоді показувати ці виплати в декларації не потрібно.
Простий облік, який вас виручить
Окремого журналу чи спеціальної звітності для чайових законодавство не вимагає. Але це не привід нічого не записувати. Наприкінці року вам однаково доведеться порахувати загальну суму доходу, і краще мати її під рукою.
Що для цього зробити? Є два підходи:
- зберігати банківські виписки за весь рік;
- вести власну таблицю із датами та сумами переказів.
Другий спосіб зручніший, бо дозволяє одразу відокремити чайові від інших надходжень. Адже на картку можуть приходити й повернення боргів, і перекази від родичів, і гроші за продані речі. Усе це не повинно потрапляти до бази оподаткування як чайові через QR-код.
Залишилося одне: не забути про строки. Навіть якщо сума здається невеликою, декларацію за рік подати все одно потрібно. Інакше податкова нагадає про себе сама, а це вже зовсім інша розмова.
Обговорити цю новину у моєму телеграм-каналі Адвокат Олег Лукьянчиков