


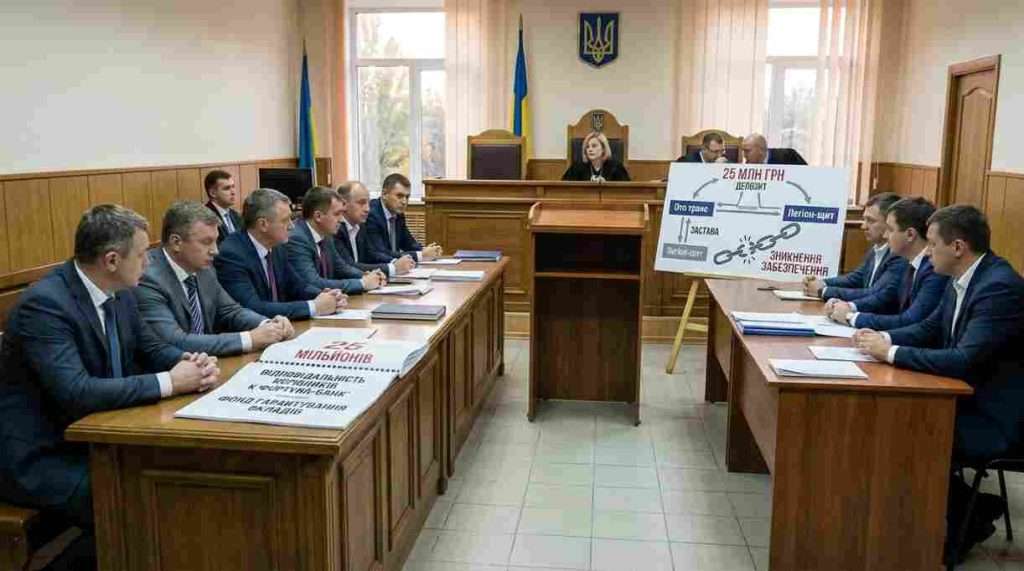
Ответственность руководителей банка за принятые решения – не просто теоретический вопрос из учебников. Это реальные деньги, реальные суды и вполне реальный риск для тех, кто сидит в кресле председателя правления или члена кредитного комитета. Особенно когда на кону 25 миллионов гривен.
Именно такую сумму пытался взыскать Фонд гарантирования вкладов физических лиц с восьми бывших должностных лиц ПАО «Фортуна-банк». История этого дела – отличная иллюстрация того, как непросто доказать вину менеджмента, даже когда банк впоследствии оказался в сложном положении. А ещё – как по-разному можно посмотреть на одни и те же события.
Что произошло в феврале 2015 года
Представьте ситуацию. Банк выдал кредит компании «Ото транс» на сумму до 5 миллионов долларов США по договору отзывной возобновляемой кредитной линии. Для обеспечения этого кредита другая компания – «Легион-щит» – передала в залог своё имущественное право на депозитный вклад размером 25 миллионов гривен. То есть деньги лежали на депозите в том же банке и гарантировали возврат кредита. Классическая схема, понятная и надёжная.
Договор залога заключили 30 января 2015 года. Решение об этом принял кредитный комитет банка – председатель комитета, его заместитель и трое членов. В тот же день залог зарегистрировали в Государственном реестре обременений движимого имущества. А уже через четыре дня – 3 февраля – кредитный комитет банка решил этот договор расторгнуть. Наблюдательный совет банка решение немедленно утвердил. Все присутствующие проголосовали «за».
Что было дальше? 25 миллионов гривен с депозита ушли цепочкой через несколько компаний – «Керч ойл», «Петрол-навигатор», «ОСИБОРИ», «Центрет» – и в конце концов добрались до «Ото транс». Там средства конвертировали в доллары и вернули банку как погашение того самого кредита. С 10 февраля по 5 марта 2015 года банк получил почти 949 тысяч долларов США. Формально – кредит погашен.
Но Фонд гарантирования вкладов увидел в этой схеме совсем другое.
Позиция Фонда: обеспечение исчезло, банк потерял
Логика Фонда была такой. Расторгая договор залога, должностные лица банка лишили его реального обеспечения по кредиту. Средства, которые должны были гарантировать возврат долга, «прокрутили» через ряд фирм и использовали для создания видимости погашения. По мнению истца, банку причинили ущерб на те самые 25 миллионов гривен.
Ответчиками по делу №910/8222/20 стали восемь человек: председатель наблюдательного совета, его заместитель, член наблюдательного совета, председатель правления (он же председатель кредитного комитета), заместитель председателя правления, начальник юридического управления, начальник управления безопасности и директор департамента финансов. Все они, по утверждению Фонда, были связанными с банком лицами и несли солидарную ответственность.
Ключевое правовое основание иска – часть пятая статьи 52 Закона Украины «О системе гарантирования вкладов физических лиц». Именно эта норма позволяет Фонду обращаться к связанным с банком лицам с требованием о возмещении ущерба, если их действия или бездействие привели к убыткам. А статья 58 Закона Украины «О банках и банковской деятельности» прямо говорит: на руководителей банка по решению суда может быть возложена ответственность по обязательствам банка, если банк отнесли к категории неплатёжеспособных именно по их вине.
Что сказали суды первой и апелляционной инстанций
Хозяйственный суд города Киева в ноябре 2024 года в иске отказал полностью. Апелляция это решение поддержала. Аргументация была довольно простой: кредит погашен, деньги банк получил, значит, ущерба нет.
Суды исходили из того, что решение о расторжении договора залога преследовало именно цель погашения кредита. Конвертация валюты и последующее направление средств на погашение долга – это, мол, наилучший результат для банка в пределах суммы залога. Поведение ответчиков, по мнению судов, вполне соответствовало обязанности действовать в интересах банка. А раз так – нет ни противоправности, ни ущерба.
Но так ли всё однозначно? Верховный Суд с таким подходом не согласился.
Верховный Суд вмешивается
20 ноября 2025 года коллегия судей Кассационного хозяйственного суда в составе Кролевца О.А., Баранца О.М. и Кондратовой И.Д. приняла постановление, которым частично удовлетворила кассационную жалобу Фонда. Решения предыдущих судов в части отказа в иске отменены, а дело направлено на новое рассмотрение в Хозяйственный суд города Киева.
Почему Верховный Суд не согласился с коллегами? Причин несколько, и все они – системные.
Во-первых, суды не исследовали, мог ли ответчик-7 (начальник управления безопасности, он же член кредитного комитета) вообще быть субъектом ответственности. Для этого нужно было заглянуть в устав банка – а суды этого не сделали. Коллегия напомнила предыдущую практику: члены кредитного комитета, которые не входили в состав правления, всё равно являются должностными лицами акционерного общества, если создание такого комитета предусмотрено уставом. Ссылка на постановление Верховного Суда от 09.01.2024 по делу №910/7305/21 здесь была прямой и недвусмысленной.
Во-вторых – и это, пожалуй, самое важное – суды не проверили надлежащим образом, соблюли ли ответчики свои фидуциарные обязанности. Что это означает простыми словами? Руководители банка обязаны действовать добросовестно, разумно и в интересах банка. Статья 92 Гражданского кодекса Украины говорит об этом прямо. И если решение выглядит сомнительным – суд должен разобраться, не вышли ли должностные лица за пределы обычного предпринимательского риска.
Правило делового решения: защита или ловушка?
Тут важный момент, на который Верховный Суд обратил особое внимание. В постановлении детально разбирается так называемое «правило делового решения» (business judgment rule). Суть его в том, что суды обычно не оценивают эффективность бизнес-решений постфактум. Это логично: судья не является специалистом в банковском деле, а любое предпринимательское решение – это всегда риск. К тому же оценивать решение задним числом, имея значительно больше информации, чем имели должностные лица на момент его принятия, было бы просто нечестно.
Но есть предел. Правило делового решения не защищает очевидно неразумные, абсурдные решения, которым нет разумного объяснения. И вот именно эту грань предыдущие суды, по мнению Верховного Суда, не проанализировали. Было ли расторжение залога через четыре дня после его оформления рациональным? Не свидетельствует ли такая поспешность о чём-то ином, нежели забота об интересах банка?
Коллегия судей также заметила: неспособность должностного лица объяснить мотивы своих действий, причинивших убытки, сама по себе свидетельствует о недобросовестности. Это уже устоявшаяся позиция – она зафиксирована ещё в постановлении Верховного Суда от 26.11.2019 по делу №910/20261/16.
Что осталось за кадром
Верховный Суд чётко перечислил, что именно не исследовали предыдущие инстанции. А перечень немалый: соблюли ли ответчики основные принципы кредитования; были ли их решения экономически обоснованными; существовала ли связанность между должностными лицами банка и заёмщиком; соответствовали ли спорные операции обычной банковской практике. Ни один из этих вопросов не получил надлежащей оценки.
Более того – суды даже не выяснили, доказывали ли ответчики целесообразность и экономическую обоснованность своих решений. А это, между прочим, их прямая процессуальная обязанность, ведь именно на них лежит бремя опровержения презумпции вины в деликтных обязательствах.
Что дальше
Дело №910/8222/20 возвращено в Хозяйственный суд города Киева на новое рассмотрение. Теперь судам придётся найти ответы на вопросы, которые ранее остались без внимания. Была ли соблюдена внутренняя процедура принятия решений? Действительно ли решения кредитного комитета и наблюдательного совета были взвешенными? Не вышли ли ответчики за пределы разумного предпринимательского риска?
Кроме того, при новом рассмотрении судам придётся оценить всю цепочку доказательств – от финансовой отчётности заёмщика до документов, подтверждающих (или опровергающих) связанность ответчиков с заёмщиком.
Фактически Верховный Суд очертил стандарт, по которому должна оцениваться ответственность руководителей банка в подобных спорах. И стандарт этот довольно высок: формального соблюдения процедур недостаточно. Судам нужно заглянуть глубже – в мотивы, в контекст, в реальное экономическое содержание операций. А ещё – не бояться задавать неудобные вопросы, когда бизнес-логика решений вызывает сомнения.
Для тех, кто занимает руководящие должности в банках, это сигнал: презумпция добросовестности работает, но она не является абсолютным щитом. Особенно когда речь идёт о решениях, которые трудно объяснить с точки зрения здравого смысла. А для Фонда гарантирования вкладов это постановление – ещё один аргумент в попытках привлечь к ответственности руководителей банка, чьи действия могли привести к краху финансовых учреждений.