


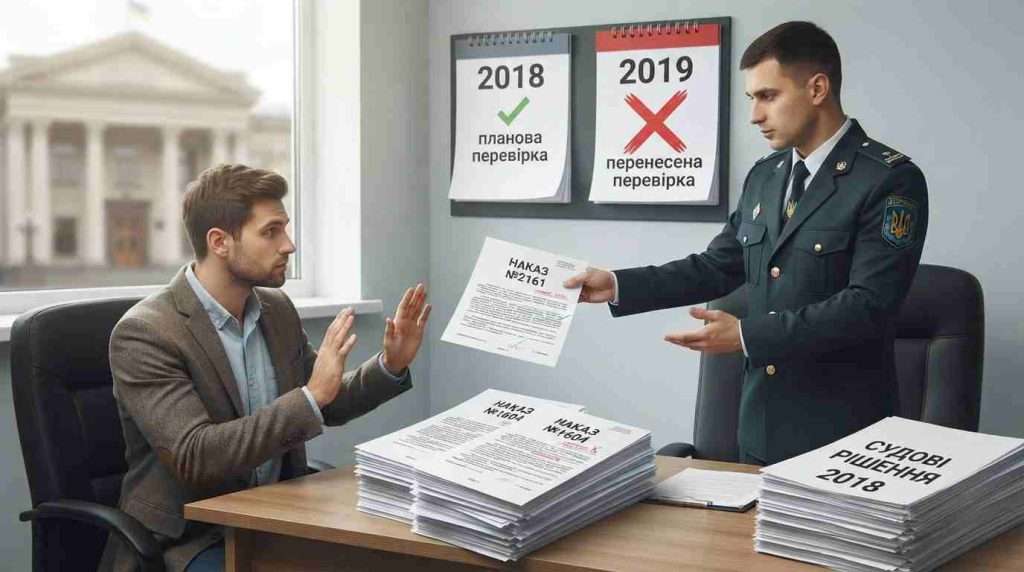
Уявіть ситуацію. Податкова включила ваш бізнес до плану-графіка перевірок на 2018 рік. Ви не допустили інспекторів і пішли до суду. Судові баталії затягнулися, а коли все вщухло – вам знову приносять наказ. Та сама перевірка, той самий орган, але на календарі вже серпень 2019-го. Саме так вчинило Головне управління ДПС у Рівненській області щодо ТОВ «Мінералагро», і саме цей спір став предметом розгляду Верховного Суду у справі №460/1953/19.
Давайте покроково розберемо цю історію – вона того варта.
Як усе починалося: наказ, недопуск, суд
У травні 2018 року податковий орган видав наказ №1604 про проведення документальної планової виїзної перевірки компанії. Підстава – план-графік на 2018 рік, усе за процедурою: статті 20, 75, 77, 82 Податкового кодексу України, дата старту – 11 червня.
Але компанія інспекторів не пустила. Склали акт про недопуск, а сам наказ оскаржили до суду. У листопаді 2018-го позов Товариства залишили без розгляду. І отут починається найцікавіше.
Здавалося б, крапка. Але податкова так не вважала.
У січні 2019 року з’являється наказ №144: ним вносять зміни до того самого травневого наказу 2018 року. Суть правки проста – дату «з 11.06.2018» замінюють на «з 17.01.2019». Іншими словами, стару перевірку, яка мала відбутися за графіком 2018 року, намагаються провести вже в наступному році. Компанія знову відмовляє. Знову суд. І цього разу перша та апеляційна інстанції стають на бік контролюючого органу.
Але це ще не фінал. У серпні 2019-го – третя спроба. Наказ №2161, яким дату початку тієї самої перевірки переносять на 19 серпня 2019 року. Минуло два роки з моменту включення до плану-графіка, а податкова все ще намагається реалізувати свій наказ.
Ось цей останній наказ – №2161 від 14 серпня 2019 року – і став предметом касаційного оскарження.
Що сказали суди першої та апеляційної інстанцій
Рівненський окружний адміністративний суд, а згодом і Восьмий апеляційний адміністративний суд, у задоволенні позову відмовили. Їхня логіка була прямолінійною: Податковий кодекс України не описує порядок дій контролюючого органу, коли перевірку не вдалося провести через недопуск та судове оскарження. Раз закон мовчить – податкова може обирати спосіб дій самостійно. Зокрема, змінювати дату початку через внесення змін до старого наказу.
На перший погляд – не позбавлено сенсу. Але Верховний Суд подивився на ситуацію зовсім під іншим кутом.
Позиція Верховного Суду: план-графік – не побажання
Ключовий аргумент Касаційного адміністративного суду звучить так. Пункт 77.1 статті 77 ПК України встановлює: документальна планова перевірка повинна бути передбачена у плані-графіку проведення перевірок. Це не декларація і не технічна дрібниця. Це обов’язкова передумова, без якої жоден наказ не має законної сили.
І що ж ми маємо в ситуації з ТОВ «Мінералагро»? Компанію включили до плану-графіка на 2018 рік – це факт. А от у плані-графіку на 2019 рік її вже не було. Коли податкова наказом №2161 від 14 серпня 2019 року фактично перенесла перевірку з 2018-го на 2019 рік, вона порушила пряму вимогу закону.
Верховний Суд чітко наголосив: норми Податкового кодексу України не передбачають можливості змінювати період проведення планової виїзної документальної перевірки – зокрема, через прийняття наказу про внесення змін до попереднього. Не можна взяти старий наказ, підправити в ньому дату і вважати, що вимоги закону виконано.
Тут важливий момент, про який часто забувають. Існує Порядок формування плану-графіка проведення документальних планових перевірок платників податків, затверджений наказом Міністерства фінансів України від 02.06.2015 №524. Цей документ – не просто внутрішня інструкція, а нормативно-правовий акт у розумінні статті 117 Конституції України. І він дозволяє коригувати плани-графіки, але за чітко визначеною процедурою і в межах поточного року.
Податкова ж не скористалася механізмом коригування. Вона не включила компанію до плану-графіка на 2019 рік, а просто спробувала «реанімувати» наказ дворічної давнини. Верховний Суд визнав це прямим порушенням пункту 77.1 статті 77 ПК України.
До речі, це не перше таке рішення касаційної інстанції. Ще в постанові від 1 серпня 2018 року у справі №817/519/16 Верховний Суд зробив аналогічний правовий висновок. Тобто позиція суду послідовна – і це додає впевненості платникам податків.
Чому це рішення має значення для бізнесу
Ситуація, коли контролюючий орган намагається провести планову перевірку після того, як річний план-графік уже втратив актуальність, не є рідкістю. Подібні кейси трапляються по всій країні, і далеко не завжди платники податків розуміють, що насправді відбувається.
Верховний Суд у справі №460/1953/19 провів чітку межу: наказ, виданий на підставі плану-графіка певного року, не можна продовжити на наступний рік простим внесенням змін до тексту. Якщо податкова хоче перевірити компанію у 2019 році – компанія має бути в плані-графіку саме на 2019 рік. Без цього будь-який наказ є протиправним.
Колегія суддів у складі Бившевої Л.І., Хохуляка В.В. та Ханової Р.Ф. скасувала рішення судів попередніх інстанцій і задовольнила позов ТОВ «Мінералагро» повністю. Наказ №2161 визнано протиправним та скасовано.
На що звернути увагу платникам
Якщо ви отримали наказ про перевірку і помітили, що він спирається на план-графік минулого року, а в поточному році вас у графіку немає – це серйозний привід придивитися до документа уважніше. Такий наказ майже напевно суперечить вимогам Податкового кодексу України.
Звісно, кожен випадок має свої нюанси, і універсальних порад тут не буває. Але загальний принцип, сформульований касаційною інстанцією, гранично зрозумілий: планова перевірка проводиться в тому році, на який платника включено до плану-графіка. Жодними «змінами до наказу» цей принцип не обійти, і жодна ухвала про залишення позову без розгляду не дає податковій права ігнорувати річні плани-графіки.
Тож якщо контролюючий орган намагається провернути з вами ту саму схему, що й із ТОВ «Мінералагро», – знайте: на вашому боці не лише здоровий глузд, а й чітка правова позиція Верховного Суду.