


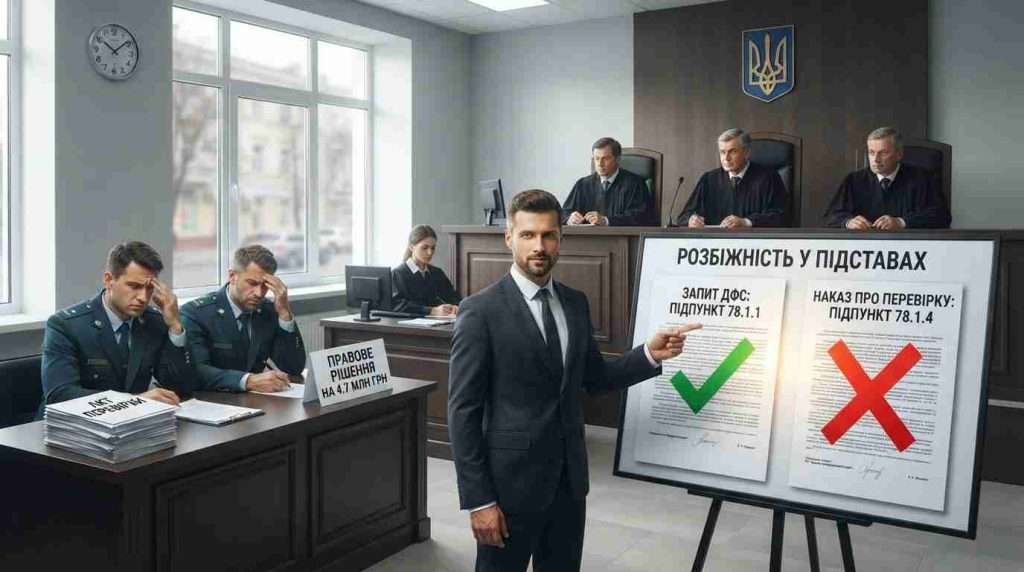
Податкова перевірка – це завжди стрес для бізнесу. А коли за її результатами донараховують мільйонні суми, хочеться знати: чи все контролюючий орган зробив правильно? Справа №420/5252/19, яку Верховний Суд розглянув 19 серпня 2024 року, – яскравий приклад того, що навіть одна помилка у формулюванні підстав може перекреслити всю роботу податківців.
З чого все почалося
У березні 2019 року слідче управління фінансових розслідувань ГУ ДФС в Одеській області надіслало колегам з управління аудиту листа. У ньому повідомлялося: йде досудове розслідування кримінального провадження, де фігурує ТОВ «Чорноморбуденергосервіс». Компанію підозрювали у фіктивному підприємництві та ухиленні від сплати податків. Слідчі просили провести позапланову перевірку щодо операцій із низкою контрагентів.
Отримавши цей сигнал, податковий орган склав і направив компанії письмовий запит. У ньому посилалися на підпункт 78.1.1 пункту 78.1 статті 78 Податкового кодексу України – це підстава, яка говорить: є податкова інформація про порушення, дайте пояснення, інакше призначимо перевірку. Компанія відповіла відмовою, вказавши, що запит оформлено неналежно.
І тут сталася ключова річ. Коли контролюючий орган видав наказ про проведення перевірки, він зазначив уже іншу підставу – підпункт 78.1.4. А це зовсім інша історія: цей пункт Податкового кодексу України передбачає перевірку через недостовірність даних у податкових деклараціях. Тобто спочатку запитували документи, бо є інформація про порушення, а перевірку призначили, бо нібито виявили недостовірні дані в деклараціях.
Дві різні підстави – дві різні реальності
Тут важливий момент. Підпункти 78.1.1 та 78.1.4 Податкового кодексу України – це абсолютно різні правові механізми. Перший запускається, коли контролюючий орган отримує інформацію про будь-яке порушення податкового законодавства. Другий – коли він бачить конкретну недостовірність у конкретній декларації.
За логікою закону, підстави для податкової перевірки мають бути дзеркальним відображенням того, що зазначено в запиті. Якщо запит складено за одним підпунктом – перевірку мають призначати за ним же. Інакше виникає ситуація, яку судді називають «неузгодженістю»: платника податків запитували про одне, а перевіряти прийшли зовсім з іншого приводу.
Колегія суддів Верховного Суду у цій справі чітко вказала: у запиті не було жодних посилань на те, у чому полягає недостовірність задекларованих показників і в яких саме деклараціях. Сам зміст запиту свідчив – податківців цікавили господарські операції з контрагентами, що мали ознаки фіктивності. Це класична підстава за підпунктом 78.1.1, а не за 78.1.4.
Що вирішили суди
Суд першої інстанції відмовив компанії в позові. Логіка була такою: платник податків допустив перевіряючих до перевірки, отже, всі процедурні порушення нівельовані. Плюс компанія не спростувала суть виявлених порушень – не надала доказів реальності господарських операцій.
Апеляційний суд подивився на ситуацію інакше. Він звернув увагу саме на розбіжність між підставами в запиті та в наказі. І задовольнив позов повністю – скасував податкові повідомлення-рішення на загальну суму понад 4,7 млн грн.
Податкова пішла до Верховного Суду. Просила відступити від попередньої практики, доводила, що процедурні порушення не можуть бути безумовною підставою для скасування рішень – мовляв, суди мають оцінювати, чи вплинули ці порушення на правильність висновків.
Верховний Суд поставив крапку
Касаційний суд частково задовольнив скаргу податкової, але не так, як вона сподівалася. Ось головне з постанови.
По-перше, суд підтвердив: розбіжність у правових підставах між запитом і наказом – це істотне порушення. Якщо запит складено за однією підставою, а перевірку призначено за іншою, це свідчить про необґрунтованість наказу. А відсутність законної підстави для проведення перевірки тягне за собою незаконність усіх її результатів.
По-друге, Верховний Суд скоригував апеляційну інстанцію щодо позовної вимоги про скасування самого наказу. Суд нагадав позицію Великої Палати: якщо перевірку вже проведено і платник допустив посадових осіб до неї, оскаржувати наказ окремо – неефективний спосіб захисту. Наказ уже реалізовано. Належний шлях – оскаржувати саме податкові повідомлення-рішення, посилаючись на процедурні порушення при призначенні перевірки.
Інакше кажучи, суд сказав: скасовувати наказ після завершення перевірки – це як намагатися закрити двері, коли гість уже в хаті. А ось вказати, що гість зайшов без запрошення і тому все, що він там наробив, не має юридичної сили – працююча стратегія.
Чому ця справа важлива для бізнесу
Ключовий урок справи №420/5252/19 простий, але його часто недооцінюють. Коли ви отримуєте запит від податкової, дивіться не лише на те, які документи просять, а й на правову підставу. Запам’ятайте її. Якщо потім вам принесуть наказ про перевірку з іншою підставою – це вже привід для серйозної розмови в суді.
Верховний Суд у цій справі підтвердив позицію, яку раніше висловив ще у 2018 році: підстави для податкової перевірки не можуть «стрибати» між запитом і наказом. Контролюючий орган не має права спочатку запитувати інформацію за одним підпунктом, а потім призначати перевірку за іншим – ніби перевзуваючись на ходу.
Окремо варто звернути увагу на ще один важливий нюанс із цієї справи. Податківці намагалися довести, що інформація про фіктивність контрагентів могла вплинути на достовірність даних у деклараціях, а отже, підстава 78.1.4 нібито теж підходить. Але суд цю логіку відкинув – закон вимагає, щоб у запиті було чітко вказано, які саме дані в декларації недостовірні. Загальних припущень недостатньо.
Платник податків має розуміти, що саме йому ставлять у провину, і мати змогу надати пояснення саме з цього приводу. Без цього весь механізм податкового контролю втрачає сенс – він перетворюється на пошук компромату, а не на перевірку конкретних обставин.
Судді Гімон, Васильєва та Юрченко, ухвалюючи це рішення, фактично нагадали податковим органам просту істину: формальності в податковому праві – це не бюрократичні примхи, а гарантії захисту платника. Нехтування ними дорого обходиться бюджету. У цьому випадку – на 4 787 056 гривень.