


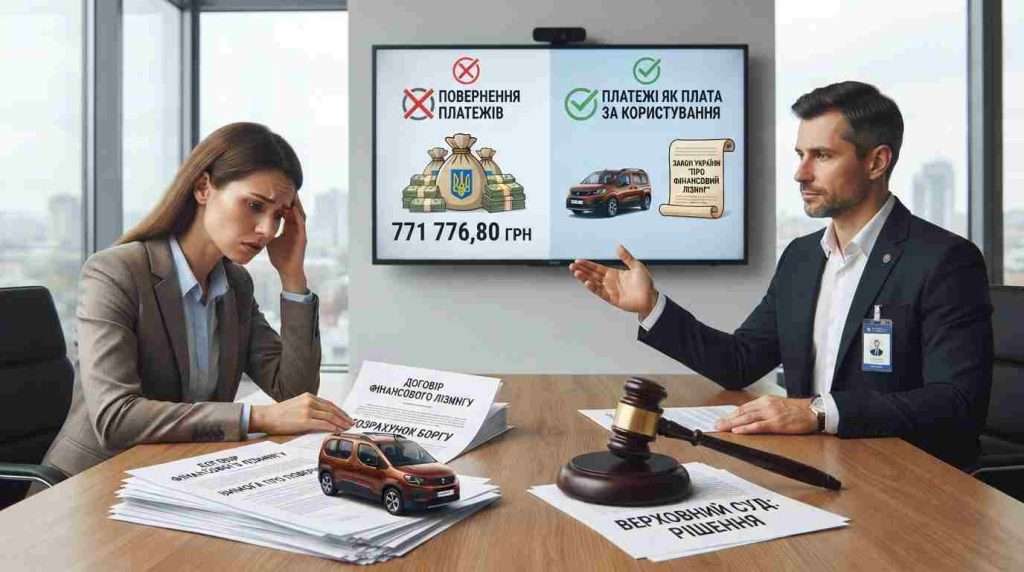
Повернення лізингових платежів після розірвання договору фінансового лізингу – тема, яка хвилює чи не кожного підприємця, що брав техніку або автомобіль у лізинг. Уявіть: ви справно платили місяцями, а потім через фінансові труднощі прострочили кілька внесків. Договір розірвано, об’єкт лізингу повернуто лізингодавцю. А ваші гроші? Вони залишаються в нього. Чи це справедливо? І, головне, чи це законно?
Верховний Суд наприкінці 2026 року розглянув саме таку ситуацію – і його висновки варто знати кожному, хто укладає або планує укласти договір фінансового лізингу.
Суть конфлікту: від угоди до суду за три кроки
У січні 2024 року ФОП Тіхонова С.А. уклала з ТОВ «Ексімлізинг» договір фінансового лізингу №1218-ЛД. Предметом став легковий автомобіль PEUGEOT Rifter L2 вартістю 1 130 000 грн. Строк лізингу – 36 місяців, автомобіль передали лізингоодержувачу 31 січня 2024 року.
Протягом наступних місяців підприємниця сплатила загалом 771 776,80 грн. Платежі надходили частинами: почалося з авансового внеску в 372 900 грн, далі йшли щомісячні суми. Та згодом виникло прострочення – понад 60 календарних днів. Лізингодавець скористався правом, передбаченим пунктом 11.1.1 Загальних умов, і у вересні 2024 року в односторонньому порядку відмовився від договору. Автомобіль повернули назад за актом приймання-передачі.
А далі почалося найцікавіше. Підприємниця вважала, що раз об’єкт лізингу повернуто, то й частина сплачених нею коштів – а саме 492 805,54 грн, які вона розцінювала як компенсацію вартості автомобіля, – має бути повернута. Лізингодавець відмовив, пославшись на закон. Довелося йти до суду.
Дві вимоги – і обидві відхилені
Позивачка заявила одразу дві вимоги. Перша – визнати недійсними чотири пункти Загальних умов до договору: 8.21, 15.6, 17.8 та 18.2. Усі вони, за її переконанням, встановлювали абсолютну заборону на повернення лізингових платежів незалежно від причин розірвання – чи то вина лізингоодержувача, чи форс-мажор. Це, на думку позивачки, суперечило статтям 203 і 215 Цивільного кодексу України та було спрямоване на безпідставне збагачення відповідача.
Друга вимога – стягнути 492 805,54 грн на підставі статті 1212 Цивільного кодексу України (безпідставно набуте майно). Логіка була такою: автомобіль повернули лізингодавцю, а гроші, сплачені як компенсація частини його вартості, залишилися у відповідача. Підстава для утримання коштів відпала – отже, це кондикційне зобов’язання.
Несподіваний поворот, який усе вирішив
І тут суди першої та апеляційної інстанцій виявили обставину, що фактично передрішила результат. Спірні пункти – 8.21, 15.6, 17.8, 18.2 – містилися в редакції Загальних умов, затвердженій наказом директора ТОВ «Ексімлізинг» від 06.10.2023 №35-з. Але ця редакція втратила чинність ще 27 грудня 2023 року.
На момент укладення договору – 29 січня 2024 року – діяла вже нова редакція, затверджена наказом від 17.11.2023 №50-з. І, що критично важливо, ця нова редакція оспорюваних пунктів не містила.
Господарський суд міста Києва, а слідом і Північний апеляційний господарський суд дійшли простого висновку: оспорювані пункти не регулюють спірні правовідносини, не є частиною укладеного договору, а отже – не можуть порушувати прав позивачки. Відсутність порушеного права – самостійна і достатня підстава для відмови в позові. Верховний Суд із цим повністю погодився.
Що каже закон про повернення лізингових платежів
Але навіть якби спірні пункти були чинними, шанси на успіх залишалися б примарними. Річ у тім, що частина сьома статті 17 Закону України «Про фінансовий лізинг» встановлює імперативне правило: лізингові платежі, сплачені до дати односторонньої відмови лізингодавця від договору або його розірвання, не підлягають поверненню. Єдиний виняток – якщо договір розривається ще до моменту передачі об’єкта лізингу лізингоодержувачу.
У цій справі автомобіль був переданий ще 31 січня 2024 року. Тож виняток не спрацьовував.
Аналогічне положення містилося й у чинній редакції Загальних умов – пункт 11.7. Більше того, пункт 6.2 цих самих Умов окремо пояснював: лізингові платежі не містять викупної (покупної) ціни. У сукупності вони є платою за користування об’єктом фінансового лізингу, і це принциповий момент.
Кошти, які сплачував лізингоодержувач, були платою за послугу користування автомобілем, а не накопиченням його покупної вартості. Послугу надано – плата залишається у лізингодавця. Жодної «подвійної вигоди» тут немає, адже лізингодавець отримав плату саме за той період, коли автомобіль перебував у користуванні позивачки.
Чому стаття 1212 ЦКУ не спрацювала
Позивачка намагалася застосувати механізм кондикційного зобов’язання – повернення безпідставно набутого майна. Стаття 1212 Цивільного кодексу України справді дозволяє вимагати повернення, якщо майно набуте без достатньої правової підстави або така підстава згодом відпала.
Але в нашому випадку правова підстава була і нікуди не зникала. Це – договір фінансового лізингу, укладений між сторонами. Кошти вносилися на його виконання, а не випадково чи помилково. І пряма норма Закону України «Про фінансовий лізинг» чітко передбачала: сплачене не повертається.
Верховний Суд наголосив: для виникнення кондикційного зобов’язання мають бути відсутні правові підстави для набуття майна. А тут вони були – чинний договір та імперативна норма закону. Тому посилання на статтю 1212 ЦКУ суди обґрунтовано відхилили.
Чому «схожі» справи не допомогли
У касаційній скарзі позивачка посилалася на низку постанов Верховного Суду – зокрема, у справах №904/2357/20, №904/5726/19, №911/2449/17 та №911/3438/16. На її думку, ці рішення підтверджували її правоту.
Однак під час аналізу з’ясувалося, що фактичні обставини в тих справах були принципово іншими. Скажімо, у справі №904/2357/20 договір лізингу визнали змішаним – він поєднував елементи оренди та купівлі-продажу, а лізингові платежі включали покупну вартість об’єкта. У нашій же справі Загальні умови прямо зазначали: платежі не містять викупної ціни, це плата за користування.
В інших трьох справах предметом спору було стягнення заборгованості, а не повернення вже сплачених лізингових платежів, і там фігурували зовсім інші договірні умови. Верховний Суд підкреслив: подібність правовідносин визначається не лише схожістю формулювань, а всією сукупністю обставин – предметом, підставами позову, матеріально-правовим регулюванням. І за цими критеріями наведені справи не були подібними до тієї, що розглядалася.
До того ж, значна частина доводів скаржника фактично зводилася до переоцінки доказів, а це виходить за межі повноважень касаційного суду – він є «судом права», а не «судом факту».
Про що варто пам’ятати
Ця справа – чудова ілюстрація того, наскільки важливо уважно читати договір перед підписанням. Причому не лише індивідуальну частину, а й загальні умови, які часто розміщені десь на сайті компанії. І окремо переконатися, яка саме редакція цих умов є чинною на момент укладення угоди.
Крім того, критично важливо розуміти правову природу лізингових платежів за вашим договором. Якщо в ньому зазначено, що вони не містять викупної ціни і є виключно платою за користування, то розраховувати на повернення лізингових платежів після розірвання договору не варто. І це не примха лізингодавця – це пряма норма закону.
Верховний Суд залишив касаційну скаргу ФОП Тіхонової С.А. без задоволення, а рішення Господарського суду міста Києва та постанову Північного апеляційного господарського суду – без змін. Усі сплачені лізингоодержувачем кошти залишилися в лізингодавця.