


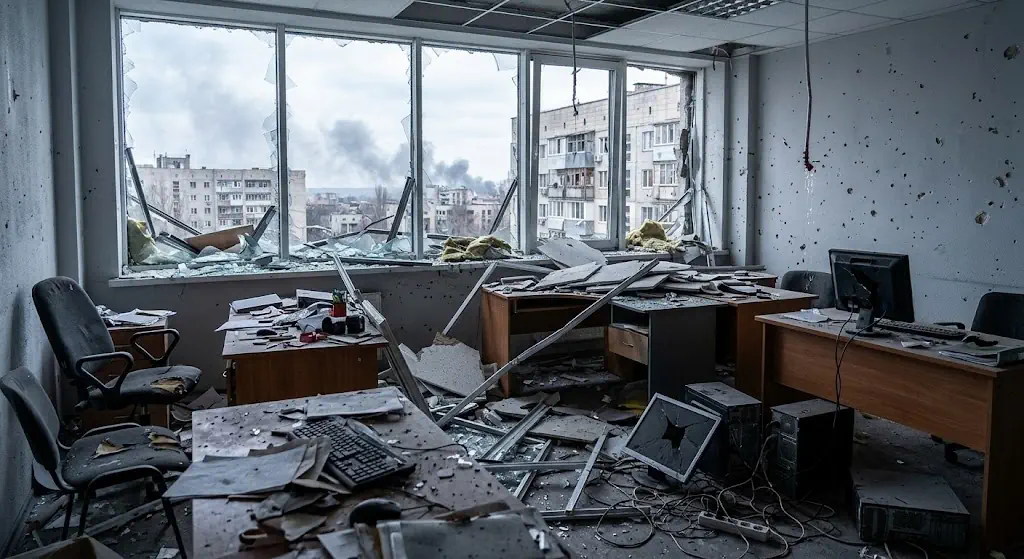
Сдали здание в аренду, а его уничтожил обстрел. Арендатор по договору платит компенсацию. Вроде всё честно. Но ГНС смотрит не на название платежа, а на его суть.
Если выплата – возмещение вреда за неисполнение договора, НДС не начисляется. Если же арендатор компенсирует стоимость имущества или ремонт – готовьте налоговую накладную. Запись про «компенсационный характер» в договоре не спасёт, как и отсутствие налогового кредита за прошлый капремонт.
Кстати, списание здания и НДС с компенсации – два разных вопроса. Разбираться с ними налоговая будет по отдельности.