


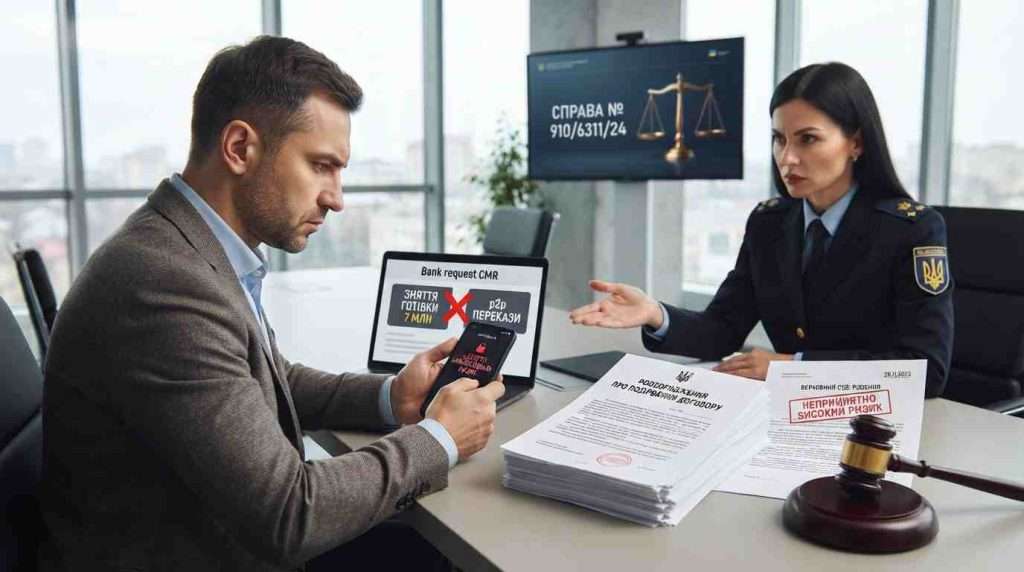
Розірвання договору банківського обслуговування може статися навіть тоді, коли ви сумлінно ведете бізнес і вчасно сплачуєте податки. Уявіть: одного дня банк блокує ваш рахунок і повідомляє, що більше не хоче мати з вами справу. Жодних детальних пояснень – лише сухе формулювання «неприйнятно високий ризик». Саме в таку ситуацію потрапив київський підприємець, і його справа № 910/6311/24 дійшла аж до Верховного Суду.
Коротко про суть. ФОП Петросян Володимир Олександрович обслуговувався в АТ «Універсал Банк» (той самий monobank) з 2020 року. Вид діяльності – консультування з питань комерційної діяльності. Усе було звично, поки в листопаді 2023 року банк не надіслав підприємцю запит із проханням пояснити підозрілі, на думку фінустанови, операції за рахунком.
Що насторожило банк? По-перше, за десять місяців 2023 року з рахунку ФОП було знято готівкою близько 7 мільйонів гривень. Тобто майже всі кошти, що надходили від контрагентів, одразу перетворювалися на кеш. По-друге, за той самий період підприємець переказав понад 1,6 мільйона гривень на користь інших фізичних осіб через p2p-перекази.
Банк попросив надати договори з контрагентами, письмові пояснення щодо суті господарської діяльності та – головне – документи, які б підтверджували цільове використання знятих готівкових коштів. І ось тут почалися проблеми.
Підприємець надіслав договори з трьома компаніями, акти виконаних робіт, податкові декларації, виписки з рахунків в інших банках. Але щодо готівки зайняв принципову позицію: це мій чистий прибуток, я маю право знімати гроші та розпоряджатися ними як заманеться, а інформація про те, де і як вони зберігаються, – конфіденційна.
Банк таку відповідь не влаштував. 29 листопада 2023 року АТ «Універсал Банк» видав розпорядження про встановлення клієнту неприйнятно високого ризику та розірвав договір банківського обслуговування в односторонньому порядку. Доступ до застосунку monobank було заблоковано, а залишок коштів перенесено на транзитний рахунок до з’ясування обставин.
Що робити в такій ситуації? ФОП Петросян пішов до суду з позовом про визнання недійсним правочину щодо односторонньої відмови банку. І тут почалася справжня судова драма в трьох актах.
Перша інстанція – Господарський суд Києва – рішенням від 19 листопада 2025 року став на бік підприємця. Логіка суду була такою: банк не надав жодного переконливого документа на підтвердження того, що для встановлення неприйнятно високого ризику справді існували підстави. У матеріалах справи не виявилося самого рішення банку – ні висновку, ні розпорядження з обґрунтуванням.
Апеляційний суд це рішення скасував. Чому? Тому що при новому розгляді банк усе ж надав суду розпорядження від 29.11.2023, де чітко зафіксовано встановлення неприйнятно високого ризику з посиланням на абзац 3 частини 1 статті 15 Закону України «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення» (далі – Закон № 361-IX). Апеляція дійшла висновку: банк виконав свій обов’язок суб’єкта первинного фінансового моніторингу і діяв виключно в межах закону.
Фінальну крапку поставив Верховний Суд 3 вересня 2026 року. Постанову апеляції залишено без змін, касаційну скаргу підприємця – без задоволення.
Чому ця справа важлива для кожного, хто має бізнес-рахунок у банку? Верховний Суд нагадав кілька принципових речей, які варто знати.
Перше. Банк дійсно має право в односторонньому порядку відмовитися від ділових відносин із клієнтом, якщо встановлює йому неприйнятно високий ризик. Це прямо передбачено статтею 15 уже згаданого Закону № 361-IX. Але – і це ключове «але» – право банку не абсолютне. Він зобов’язаний підтвердити існування такого ризику документально: надати рішення, висновок або інший документ із чітким обґрунтуванням підстав і критеріїв, за якими ризик визнано неприйнятно високим.
Друге. У справі № 910/6311/24 банк таки надав відповідне розпорядження, що й стало вирішальним доказом в апеляції. Підприємець намагався оскаржити його зміст, стверджуючи, що там бракує детальної розшифровки ризиків, їх оцінки та значущості. Однак Верховний Суд наголосив: оцінка доказів – це виключна компетенція судів першої та апеляційної інстанцій. Касація не має права втручатися у фактичну сторону справи.
І третє, чи не найцікавіше для бізнесу. Чи зобов’язаний клієнт пояснювати банку, куди він витрачає зняту готівку? Суд апеляційної інстанції відповів: так, зобов’язаний. Якщо банк запитує інформацію в межах процедури фінансового моніторингу, посилання на конфіденційність не спрацюють. Частина сьома статті 11 Закону України «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення» прямо покладає на клієнта обов’язок надавати всі необхідні документи та відомості для проведення належної перевірки.
Ключовим фактором у цій історії стало навіть не стільки саме зняття 7 мільйонів гривень готівкою, скільки відмова підприємця детально пояснити, на що ці кошти були витрачені. Банк розцінив таку поведінку як спробу приховати реальний рух грошей – і суд із цим погодився.
Тож який практичний висновок? Розірвання договору банківського обслуговування через фінмоніторинг – це цілком реальний ризик для будь-якого бізнесу, що працює з великими обсягами готівки або активно використовує p2p-перекази. Якщо банк надсилає вам запит – краще надати максимум інформації, навіть коли окремі запитання здаються надмірними чи нетактовними. Незгода з обсягом запиту не звільняє від обов’язку відповісти.
Крім того, варто пам’ятати: у судових спорах про розірвання договору банківського обслуговування банк має пред’явити внутрішній документ, де чітко зафіксовано підстави для встановлення неприйнятно високого ризику. У справі № 910/6311/24 банк спочатку програв саме через брак такого документа, і тільки на новому розгляді зміг надати розпорядження. Тож якщо ви опинилися в подібній ситуації й банк не може показати вам жодного письмового рішення – ваші шанси в суді суттєво зростають.
І наостанок: коли отримуєте від банку запит у межах фінансового моніторингу, не зволікайте. Готуйте документи, пояснюйте природу кожної операції, показуйте, що вашому бізнесу нема чого приховувати. Інакше ризикуєте опинитися в ситуації, коли рахунок заблокований, застосунок не працює, а єдиний вихід – довгі місяці судових процесів без жодних гарантій перемоги.