


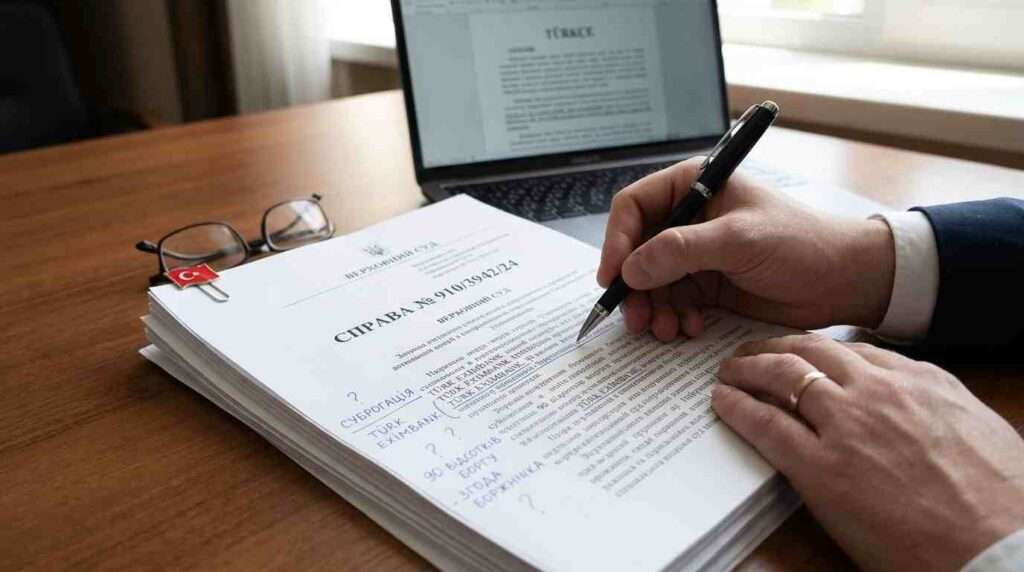
Суброгація – це право страховика, який виплатив відшкодування, стати на місце потерпілого і вимагати гроші з того, хто завдав збитків. Саме навколо цього інституту розгорнулася справа № 910/3942/24, яку Верховний Суд розглянув 19 лютого 2025 року. Вона варта уваги кожного, хто працює зі страхуванням експортних кредитів чи стикається з простроченою оплатою за контрактом.
Щоб усе було зрозуміло, уявімо саму ситуацію. Турецький державний експортно-кредитний банк Türk Eximbank застрахував ризик неплатоспроможності виробника сталі. Той виробник уклав контракт з українським ТОВ «Савватс» і відвантажив листову сталь більш ніж на 323 тисячі доларів США. Грошей за товар так і не дочекався. Банк, як і обіцяв, виплатив виробнику страхове відшкодування – 90 відсотків суми боргу. А далі почалося найцікавіше.
Про що взагалі сперечалися
Перша інстанція повністю задовольнила позов банку і стягнула з «Савватсу» всі 323 502,90 доларів США. Суд вирішив, що право вимоги перейшло до банку за законом, а лист покупця з проханням звернутися до страховика – це начебто письмова згода на передачу права.
Апеляційний суд із таким підходом не погодився і відмовив банку повністю. Логіка була проста. Контракт між виробником і покупцем регулюється українським правом. А пункт 13.2 цього контракту забороняє передавати права третій стороні без письмової згоди другої сторони. Такої згоди немає. Отже, банк права вимоги не набув, і крапка.
Куди звертатися банку? Звісно, до Верховного Суду. І той виніс доволі збалансоване рішення. До речі, у касації сторони сперечалися ще й про стратегічні речі. Банк попереджав: якщо суд обмежить право страховиків на зворотну вимогу, це може вдарити по міжнародній торгівлі та економіці України. «Савватс» парирував, що турецький банк узагалі може провадити страхову діяльність лише на території Туреччини. Зрештою Верховний Суд сперся не на ці страшилки, а на правові механізми й докази.
Суброгація – це не відступлення права вимоги
Тут ключова різниця, яку часто плутають. Суброгація не створює нового зобов’язання. Первісні правовідносини залишаються, але кредитор у них змінюється: замість потерпілого виступає страховик. Це відбувається прямо на підставі закону, без окремого договору і, що важливо, без згоди боржника. Загалом заміна кредитора, як нагадав суд, за статтею 516 Цивільного кодексу України відбувається без згоди боржника, якщо інше не прописано в договорі чи законі.
Саме тому Верховний Суд назвав позицію апеляційної інстанції помилковою. Банк не «відступав» собі право вимоги за договором цесії, який вимагав би згоди «Савватсу» за пунктом 13.2 контракту. Він отримав право автоматично, коли виплатив відшкодування. Обмеження про згоду стосуються зовсім іншої ситуації – коли передається щось понад межі страхової виплати.
Кстати, цю думку Верховний Суд висловлював і раніше у кількох постановах. Логіка проста: раз страховик заплатив потерпілому, справедливо, щоб саме він і забирав борг з винуватця – у межах того, що сам заплатив.
Яке право застосовувати: українське чи турецьке
Друга велика тема справи – вибір законодавства. Апеляція наполягала, що раз контракт між виробником і покупцем підпорядкований українському праву, то й спір банку з покупцем треба вирішувати за українськими нормами.
Верховний Суд пояснив, чому це не так. Умова про вибір права у контракті діє лише між його сторонами – виробником і «Савватсом». Банк стороною цього контракту не є. Його вимога випливає не з договору купівлі-продажу, а зі страхових правовідносин. Автономія волі сторін, яку гарантує стаття 5 Закону України «Про міжнародне приватне право», працює лише всередині договірного зобов’язання, а не для вимог поза його межами. Страховий договір уклали два турецькі резиденти на території Туреччини. Тому процедуру й межі відшкодування визначає законодавство Турецької Республіки, зокрема Кодекс Турецької Республіки про боргові зобов’язання.
Чесно кажучи, цей нюанс легко пропустити. Автономія волі – річ гарна, але вона не тягнеться на тих, хто нічого не підписував.
Головна пастка: 90 відсотків замість ста
І ось тут виринає найтонший момент усієї історії. Банк виплатив виробнику лише 90 відсотків боргу – 5 222 171,62 турецьких ліри, або близько 291 152,62 доларів США. А позов подав на всю суму – 323 502,90 доларів США.
Верховний Суд нагадав: суброгація обмежена фактично виплаченою сумою. Страховик не може вимагати більше, ніж заплатив. Це прямо випливає зі статей 1472 та 1481 згаданого Кодексу Турецької Республіки про боргові зобов’язання. Різниця між повним боргом і виплаченим відшкодуванням – ті самі 10 відсотків – це вже зовсім інша правова конструкція, а саме відступлення права вимоги. А воно якраз і потребує письмової згоди покупця за пунктом 13.2 контракту. Якої, нагадаю, не було.
Тобто виходить цікава картина. Банк, схоже, має право на основну частину боргу, але не на всю. Та це ще не кінець.
Ще одна зачіпка – дата інвойсів
Покупець у відзиві звернув увагу ще на одну обставину. Контракт діяв до 31 грудня 2021 року, а два інвойси датовані січнем та лютим 2022 року. Йдеться про суми 74 642,50 і 36 280,50 доларів США. Якщо ці поставки відбулися вже після закінчення строку дії контракту, чи можна вважати їх страховим випадком за полісами? Питання відкрите.
Суд першої інстанції його просто не помітив. Апеляція теж оцінку не дала. Верховний Суд підкреслив: це критично для визначення розміру відшкодування. Якщо виплата стосувалася поставок поза межами контракту, право на стягнення щодо цих сум у банку не виникає взагалі.
Чому це має значення для вас
Справа № 910/3942/24 повернулася на новий розгляд до апеляційного суду. Це не поразка банку і не перемога покупця. Це сигнал нижчим інстанціям: перш ніж стягувати чи відмовляти, треба точно встановити, скільки реально заплатив страховик, яка частина боргу покрита полісами і чи всі поставки відбулися в межах контракту. Касаційна інстанція за Господарським процесуальним кодексом України не може сама досліджувати докази, тому й повернула справу апеляції.
Для практики тут кілька уроків. По-перше, право на відшкодування виникає без згоди боржника, тож за це можна не хвилюватися. По-друге, його межі завжди обмежені фактичною виплатою. По-третє, у контрактах з іноземним елементом варто ще на березі визначити, яке право регулює страховий договір, бо умова про вибір права в основному контракті на страховика не поширюється.
І, мабуть, найголовніше: якщо ви страховик і хочете стягнути всю суму, а заплатили лише частину – готуйтеся довести, що саме ця різниця теж з’являється у вас за правилами страхового відшкодування, а не через відступлення права вимоги.