


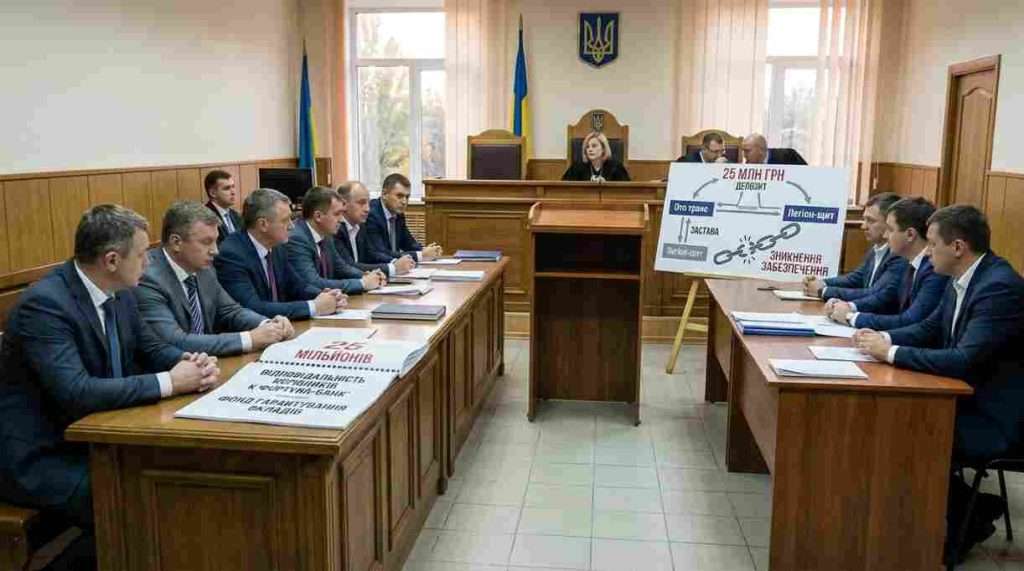
Відповідальність керівників банку за прийняті рішення – не просто теоретичне питання з підручників. Це реальні гроші, реальні суди й цілком реальний ризик для тих, хто сидить у кріслі голови правління чи члена кредитного комітету. Особливо коли на кону 25 мільйонів гривень.
Саме таку суму намагався стягнути Фонд гарантування вкладів фізичних осіб із восьми колишніх посадовців ПАТ «Фортуна-банк». Історія цієї справи – чудова ілюстрація того, як непросто довести провину менеджменту, навіть коли банк згодом опинився у скрутному становищі. А ще – як по-різному можна подивитися на ті самі події.
Що сталося у лютому 2015 року
Уявіть собі ситуацію. Банк видав кредит компанії «Ото транс» на суму до 5 мільйонів доларів США за договором відкличної відновлювальної кредитної лінії. Для забезпечення цього кредиту інша компанія – «Легіон-щит» – передала в заставу своє майнове право на депозитний вклад розміром 25 мільйонів гривень. Тобто гроші лежали на депозиті в тому ж банку й гарантували повернення кредиту. Класична схема, зрозуміла й надійна.
Договір застави уклали 30 січня 2015 року. Рішення про це ухвалив кредитний комітет банку – голова комітету, його заступник і троє членів. Того ж дня заставу зареєстрували в Державному реєстрі обтяжень рухомого майна. А вже через чотири дні – 3 лютого – кредитний комітет банку вирішив цей договір розірвати. Спостережна рада банку рішення негайно затвердила. Усі присутні проголосували «за».
Що було далі? 25 мільйонів гривень із депозиту пішли ланцюжком через кілька компаній – «Керч ойл», «Петрол-навігатор», «ОСІБОРІ», «Центрет» – і зрештою дісталися «Ото транс». Там кошти конвертували в долари й повернули банку як погашення того самого кредиту. З 10 лютого по 5 березня 2015 року банк отримав майже 949 тисяч доларів США. Формально – кредит погашено.
Але Фонд гарантування вкладів побачив у цій схемі зовсім інше.
Позиція Фонду: забезпечення зникло, банк втратив
Логіка Фонду була такою. Розриваючи договір застави, посадовці банку позбавили його реального забезпечення за кредитом. Кошти, які мали б гарантувати повернення боргу, «прокрутили» через низку фірм і використали для створення видимості погашення. На думку позивача, банку завдали шкоди на ті самі 25 мільйонів гривень.
Відповідачами у справі №910/8222/20 стали вісім осіб: голова спостережної ради, його заступник, член спостережної ради, голова правління (він же голова кредитного комітету), заступник голови правління, начальник юридичного управління, начальник управління безпеки та директор департаменту фінансів. Усі вони, за твердженням Фонду, були пов’язаними з банком особами й несли солідарну відповідальність.
Ключова правова підстава позову – частина п’ята статті 52 Закону України «Про систему гарантування вкладів фізичних осіб». Саме ця норма дозволяє Фонду звертатися до пов’язаних із банком осіб із вимогою про відшкодування шкоди, якщо їхні дії чи бездіяльність призвели до збитків. А стаття 58 Закону України «Про банки і банківську діяльність» прямо каже: на керівників банку за рішенням суду може бути покладена відповідальність за зобов’язаннями банку, якщо банк віднесли до категорії неплатоспроможних саме з їхньої вини.
Що сказали суди першої та апеляційної інстанцій
Господарський суд міста Києва у листопаді 2024 року в позові відмовив повністю. Апеляція це рішення підтримала. Аргументація була досить простою: кредит погашено, гроші банк отримав, отже, шкоди немає.
Суди виходили з того, що рішення про розірвання договору застави переслідували саме мету погашення кредиту. Конвертація валюти й подальше спрямування коштів на погашення боргу – це, мовляв, найкращий результат для банку в межах суми застави. Поведінка відповідачів, на думку судів, цілком відповідала обов’язку діяти в інтересах банку. А раз так – немає ані протиправності, ані шкоди.
Але чи все так однозначно? Верховний Суд із таким підходом не погодився.
Верховний Суд втручається
20 листопада 2025 року колегія суддів Касаційного господарського суду у складі Кролевця О.А., Баранця О.М. та Кондратової І.Д. ухвалила постанову, яка частково задовольнила касаційну скаргу Фонду. Рішення попередніх судів у частині відмови в позові скасовано, а справу направлено на новий розгляд до Господарського суду міста Києва.
Чому Верховний Суд не погодився з колегами? Причин кілька, і всі вони – системні.
По-перше, суди не дослідили, чи міг відповідач-7 (начальник управління безпеки, він же член кредитного комітету) взагалі бути суб’єктом відповідальності. Для цього треба було зазирнути у статут банку – а суди цього не зробили. Колегія нагадала попередню практику: члени кредитного комітету, які не входили до складу правління, все одно є посадовими особами акціонерного товариства, якщо утворення такого комітету передбачено статутом. Посилання на постанову Верховного Суду від 09.01.2024 у справі №910/7305/21 тут було прямим і недвозначним.
По-друге – і це, мабуть, найважливіше – суди не перевірили належним чином, чи дотрималися відповідачі своїх фідуціарних обов’язків. Що це означає простими словами? Керівники банку зобов’язані діяти добросовісно, розумно та в інтересах банку. Стаття 92 Цивільного кодексу України говорить про це прямо. І якщо рішення виглядає сумнівним – суд має розібратися, чи не вийшли посадовці за межі звичайного підприємницького ризику.
Правило ділового рішення: захист чи пастка?
Тут важливий момент, на який Верховний Суд звернув особливу увагу. У постанові детально розбирається так зване «правило ділового рішення» (business judgment rule). Суть його в тому, що суди зазвичай не оцінюють ефективність бізнес-рішень постфактум. Це логічно: суддя не є фахівцем із банківської справи, а будь-яке підприємницьке рішення – це завжди ризик. До того ж оцінювати рішення заднім числом, маючи значно більше інформації, ніж мали посадовці на момент його ухвалення, було б просто нечесно.
Але є межа. Правило ділового рішення не захищає очевидно нерозумні, абсурдні рішення, яким немає розумного пояснення. І от саме цю межу попередні суди, на думку Верховного Суду, не проаналізували. Чи було розірвання застави через чотири дні після її оформлення раціональним? Чи не свідчить така поспішність про щось інше, ніж турбота про інтереси банку?
Колегія суддів також зауважила: неспроможність посадової особи пояснити мотиви своїх дій, які завдали збитків, сама по собі свідчить про недобросовісність. Це вже усталена позиція – вона зафіксована ще в постанові Верховного Суду від 26.11.2019 у справі №910/20261/16.
Що залишилося поза увагою
Верховний Суд чітко перерахував, що саме не дослідили попередні інстанції. А перелік чималий: чи дотрималися відповідачі основних принципів кредитування; чи були їхні рішення економічно обґрунтованими; чи існувала пов’язаність між посадовцями банку та позичальником; чи відповідали спірні операції звичайній банківській практиці. Жодне з цих питань не отримало належної оцінки.
Ба більше – суди навіть не з’ясували, чи доводили відповідачі доцільність і економічну обґрунтованість своїх рішень. А це, між іншим, їхній прямий процесуальний обов’язок, бо саме на них лежить тягар спростування презумпції вини у деліктних зобов’язаннях.
Що далі
Справу №910/8222/20 повернуто до Господарського суду міста Києва на новий розгляд. Тепер судам доведеться знайти відповіді на запитання, які раніше залишилися поза увагою. Чи була дотримана внутрішня процедура ухвалення рішень? Чи справді рішення кредитного комітету та спостережної ради були виваженими? Чи не вийшли відповідачі за межі розумного підприємницького ризику?
Крім того, під час нового розгляду судам доведеться оцінити весь ланцюжок доказів – від фінансової звітності позичальника до документів, що підтверджують (або спростовують) пов’язаність відповідачів із позичальником.
Фактично Верховний Суд окреслив стандарт, за яким має оцінюватися відповідальність керівників банку в подібних спорах. І стандарт цей досить високий: формального дотримання процедур недостатньо. Суди мають зазирнути глибше – у мотиви, у контекст, у реальний економічний зміст операцій. А ще – не боятися ставити незручні запитання, коли бізнес-логіка рішень викликає сумніви.
Для тих, хто обіймає керівні посади в банках, це сигнал: презумпція добросовісності працює, але вона не є абсолютним щитом. Особливо коли йдеться про рішення, які важко пояснити з погляду здорового глузду. А для Фонду гарантування вкладів ця постанова – ще один аргумент у спробах притягнути до відповідальності керівників банку, чиї дії могли призвести до краху фінансових установ.