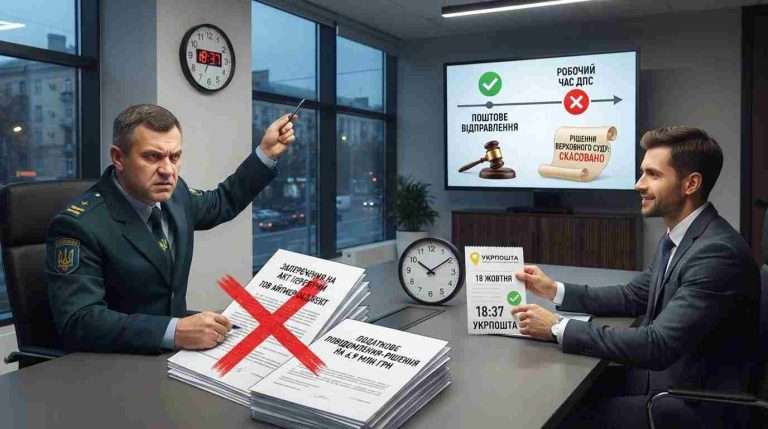
Представьте: вы получаете акт налоговой проверки, не соглашаетесь с выводами и готовите возражения на акт проверки. Отправляете их по почте в последний день срока, в 18:37. А налоговая говорит: «Поздно, рабочий день закончился в 18:00». Знакомая ситуация? Именно в такой оказалось ООО «АЙТМЕР ОБДЖЕКТ», и дело №640/20970/22 дошло аж до Верховного Суда.
Давайте разберемся, почему судьи кассационной инстанции встали на сторону плательщика налогов и какой правовой вывод теперь работает в вашу пользу.
Что произошло: камеральная проверка и почти 7 миллионов
Налоговики провели камеральную проверку декларации по НДС за апрель 2022 года. Суть претензии: компания отнесла к строке 16.1 декларации сумму отрицательного значения в размере 6 968 930 грн, хотя декларации за предыдущий период (март 2022 года) у налоговой не было.
Акт проверки составили 20 сентября 2022 года. Предприятие получило его 4 октября. И вот тут начинается самое интересное.
ООО «АЙТМЕР ОБДЖЕКТ» решило подать возражения на акт проверки – это право гарантировано подпунктом 17.1.6 пункта 17.1 статьи 17 Налогового кодекса Украины. По правилам пункта 86.7 статьи 86 НК Украины, срок для этого – 10 рабочих дней со дня, следующего за днем получения акта. Последним днем было 18 октября 2022 года.
18:37 – это вовремя или уже нет?
Компания отправила возражения через Укрпочту 18 октября в 18:37. В накладной оператора четко зафиксировано это время. Налоговая получила письмо 21 октября и… оставила возражения без рассмотрения.
Логика ГУ ГНС была простой: рабочий день заканчивается в 18:00, поэтому подача в 18:37 – это уже следующий день, а значит – срок пропущен. Суды первой и апелляционной инстанций с этим согласились.
Но действительно ли Налоговый кодекс Украины устанавливает почасовое ограничение для подачи возражений? Верховный Суд решил разобраться.
Как считать срок: ключевой вывод Верховного Суда
Коллегия судей подошла к вопросу системно. Во-первых, обратили внимание: пункт 86.7 статьи 86 НК Украины вообще не определяет способов подачи возражений. А раз есть пробел – нужно применять аналогию закона.
И тут на помощь приходит пункт 56.16 статьи 56 Налогового кодекса Украины, который регулирует похожие правоотношения – административное обжалование. Он прямо говорит: если жалоба отправляется по почте, днем ее подачи считается дата, когда отделение почтовой связи получило отправление от плательщика.
Кроме того, Верховный Суд сформулировал четкий правовой вывод о трех способах подачи возражений на акт проверки:
- непосредственно в контролирующий орган – тогда срок истекает с окончанием рабочего времени налоговой;
- по почте – тогда ориентиром служит окончание рабочего времени почтового оператора;
- через электронный кабинет – здесь срок вообще длится до 24:00 последнего дня (ведь кабинет работает круглосуточно, что прямо предусмотрено пунктом 42-1.6 статьи 42-1 НК Украины).
Поскольку компания воспользовалась вторым вариантом и сдала письмо на почту 18 октября, срок пропущен не был. Налоговая ошиблась, оставив возражения без рассмотрения.
Почему это важно: процедура имеет значение
ГУ ГНС пыталось убедить суд, что нерассмотрение возражений – это всего лишь процедурный момент, который не влияет на правильность выводов проверки. Мол, нарушение все равно было.
Верховный Суд с этим категорически не согласился. И вот почему.
Право подать возражения на акт проверки – не формальность. Это одна из ключевых гарантий защиты плательщика налогов. Возражения, дополнительные документы и пояснения являются неотъемлемой частью материалов проверки. Безосновательное оставление их без рассмотрения объективно может повлиять на обоснованность налогового уведомления-решения.
Суд подчеркнул: налоговое уведомление-решение, принятое без рассмотрения вовремя поданных возражений и с нарушением права плательщика участвовать в их рассмотрении, является противоправным. Это самостоятельное и достаточное основание для отмены.
Коллегия судей сослалась на ряд предыдущих решений – в частности, постановления от 15 января 2019 года по делу №826/3576/15, от 28 сентября 2020 года по делу №520/2305/19, от 24 февраля 2022 года по делу №560/8920/20. Во всех этих делах Верховный Суд последовательно защищал право плательщика быть услышанным.
Практический урок для бизнеса
Чему это дело учит? Нескольким простым, но чрезвычайно полезным вещам.
Во-первых, всегда фиксируйте дату отправки. Если посылаете возражения по почте – сохраняйте накладную с четкой датой и временем. Именно она стала ключевым доказательством в этом деле.
Во-вторых, не верьте налоговой на слово. Если вам говорят, что срок пропущен, хотя вы отправили документы вовремя – это можно и нужно оспаривать. Как видим, даже апелляционный суд может ошибиться, но Верховный Суд расставит всё по местам.
И в-третьих, используйте электронный кабинет. Это самый надежный способ подать возражения на акт проверки – срок у вас до 24:00 последнего дня, и ни одна налоговая не скажет, что «рабочий день уже закончился».
В итоге ООО «АЙТМЕР ОБДЖЕКТ» не только добилось отмены налогового уведомления-решения на 6 968 930 грн, но и получило возмещение 55 822,50 грн судебного сбора за все три инстанции. Справедливость – не абстракция, когда вы знаете свои права и умеете их защищать.