


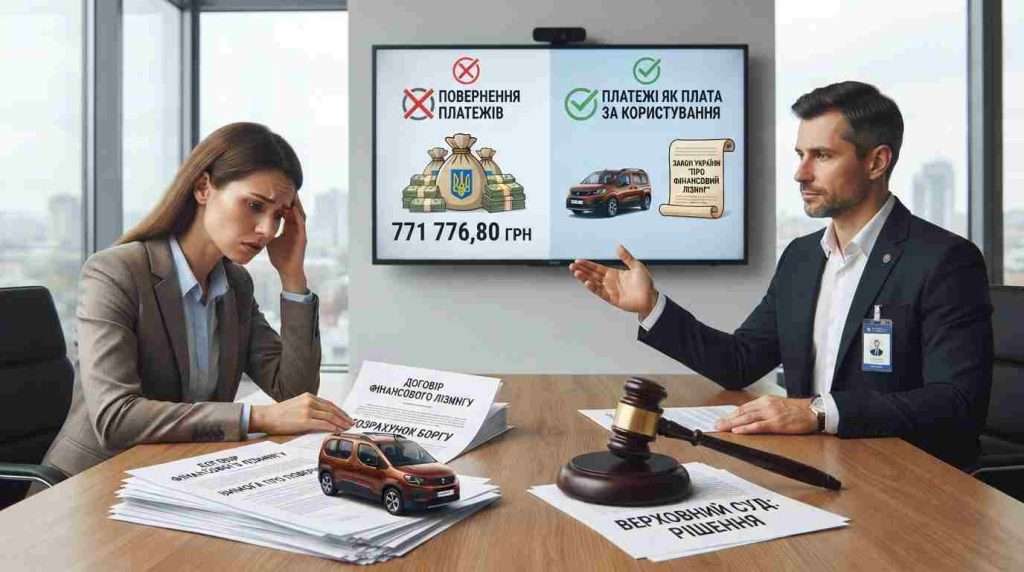
Возврат лизинговых платежей после расторжения договора финансового лизинга – тема, которая волнует едва ли не каждого предпринимателя, бравшего технику или автомобиль в лизинг. Представьте: вы исправно платили месяцами, а потом из-за финансовых трудностей просрочили несколько взносов. Договор расторгнут, объект лизинга возвращён лизингодателю. А ваши деньги? Они остаются у него. Справедливо ли это? И, главное, законно ли?
Верховный Суд в конце 2026 года рассмотрел именно такую ситуацию – и его выводы стоит знать каждому, кто заключает или планирует заключить договор финансового лизинга.
Суть конфликта: от сделки до суда за три шага
В январе 2024 года ФЛП Тихонова С.А. заключила с ООО «Эксимлизинг» договор финансового лизинга №1218-ЛД. Предметом стал легковой автомобиль PEUGEOT Rifter L2 стоимостью 1 130 000 грн. Срок лизинга – 36 месяцев, автомобиль передали лизингополучателю 31 января 2024 года.
В течение следующих месяцев предпринимательница выплатила в общей сложности 771 776,80 грн. Платежи поступали частями: началось с авансового взноса в 372 900 грн, дальше пошли ежемесячные суммы. Но со временем возникла просрочка – более 60 календарных дней. Лизингодатель воспользовался правом, предусмотренным пунктом 11.1.1 Общих условий, и в сентябре 2024 года в одностороннем порядке отказался от договора. Автомобиль вернули обратно по акту приёма-передачи.
А дальше началось самое интересное. Предпринимательница считала, что раз объект лизинга возвращён, то и часть уплаченных ею средств – а именно 492 805,54 грн, которые она расценивала как компенсацию стоимости автомобиля, – должна быть возвращена. Лизингодатель отказал, сославшись на закон. Пришлось идти в суд.
Два требования – и оба отклонены
Истица заявила сразу два требования. Первое – признать недействительными четыре пункта Общих условий к договору: 8.21, 15.6, 17.8 и 18.2. Все они, по её убеждению, устанавливали абсолютный запрет на возврат лизинговых платежей независимо от причин расторжения – будь то вина лизингополучателя или форс-мажор. Это, по мнению истицы, противоречило статьям 203 и 215 Гражданского кодекса Украины и было направлено на безосновательное обогащение ответчика.
Второе требование – взыскать 492 805,54 грн на основании статьи 1212 Гражданского кодекса Украины (безосновательно приобретённое имущество). Логика была такой: автомобиль вернули лизингодателю, а деньги, уплаченные как компенсация части его стоимости, остались у ответчика. Основание для удержания средств отпало – значит, это кондикционное обязательство.
Неожиданный поворот, который всё решил
И тут суды первой и апелляционной инстанций обнаружили обстоятельство, которое фактически предопределило результат. Спорные пункты – 8.21, 15.6, 17.8, 18.2 – содержались в редакции Общих условий, утверждённой приказом директора ООО «Эксимлизинг» от 06.10.2023 №35-з. Но эта редакция утратила силу ещё 27 декабря 2023 года.
На момент заключения договора – 29 января 2024 года – действовала уже новая редакция, утверждённая приказом от 17.11.2023 №50-з. И, что критически важно, эта новая редакция оспариваемых пунктов не содержала.
Хозяйственный суд города Киева, а следом и Северный апелляционный хозяйственный суд пришли к простому выводу: оспариваемые пункты не регулируют спорные правоотношения, не являются частью заключённого договора, а значит – не могут нарушать права истицы. Отсутствие нарушенного права – самостоятельное и достаточное основание для отказа в иске. Верховный Суд с этим полностью согласился.
Что говорит закон о возврате лизинговых платежей
Но даже если бы спорные пункты были действующими, шансы на успех оставались бы призрачными. Дело в том, что часть седьмая статьи 17 Закона Украины «О финансовом лизинге» устанавливает императивное правило: лизинговые платежи, уплаченные до даты одностороннего отказа лизингодателя от договора или его расторжения, не подлежат возврату. Единственное исключение – если договор расторгается ещё до момента передачи объекта лизинга лизингополучателю.
В этом деле автомобиль был передан ещё 31 января 2024 года. Так что исключение не срабатывало.
Аналогичное положение содержалось и в действующей редакции Общих условий – пункт 11.7. Более того, пункт 6.2 этих же Условий отдельно пояснял: лизинговые платежи не содержат выкупной (покупной) цены. В совокупности они являются платой за пользование объектом финансового лизинга, и это принципиальный момент.
Деньги, которые платил лизингополучатель, были платой за услугу пользования автомобилем, а не накоплением его покупной стоимости. Услуга предоставлена – плата остаётся у лизингодателя. Никакой «двойной выгоды» здесь нет, ведь лизингодатель получил плату именно за тот период, когда автомобиль находился в пользовании истицы.
Почему статья 1212 ГКУ не сработала
Истица пыталась применить механизм кондикционного обязательства – возврата безосновательно приобретённого имущества. Статья 1212 Гражданского кодекса Украины действительно позволяет требовать возврата, если имущество приобретено без достаточного правового основания или такое основание впоследствии отпало.
Но в нашем случае правовое основание было и никуда не исчезало. Это – договор финансового лизинга, заключённый между сторонами. Деньги вносились на его исполнение, а не случайно или по ошибке. И прямая норма Закона Украины «О финансовом лизинге» чётко предусматривала: уплаченное не возвращается.
Верховный Суд подчеркнул: для возникновения кондикционного обязательства должны отсутствовать правовые основания для приобретения имущества. А здесь они были – действующий договор и императивная норма закона. Поэтому ссылки на статью 1212 ГКУ суды обоснованно отклонили.
Почему «похожие» дела не помогли
В кассационной жалобе истица ссылалась на ряд постановлений Верховного Суда – в частности, по делам №904/2357/20, №904/5726/19, №911/2449/17 и №911/3438/16. По её мнению, эти решения подтверждали её правоту.
Однако при анализе выяснилось, что фактические обстоятельства в тех делах были принципиально иными. Скажем, в деле №904/2357/20 договор лизинга признали смешанным – он сочетал элементы аренды и купли-продажи, а лизинговые платежи включали покупную стоимость объекта. В нашем же деле Общие условия прямо указывали: платежи не содержат выкупной цены, это плата за пользование.
В остальных трёх делах предметом спора было взыскание задолженности, а не возврат уже уплаченных лизинговых платежей, и там фигурировали совсем другие договорные условия. Верховный Суд подчеркнул: сходство правоотношений определяется не только схожестью формулировок, а всей совокупностью обстоятельств – предметом, основаниями иска, материально-правовым регулированием. И по этим критериям приведённые дела не были сходными с тем, что рассматривалось.
К тому же, значительная часть доводов жалобщицы фактически сводилась к переоценке доказательств, а это выходит за пределы полномочий кассационного суда – он является «судом права», а не «судом факта».
О чём стоит помнить
Это дело – отличная иллюстрация того, насколько важно внимательно читать договор перед подписанием. Причём не только индивидуальную часть, но и общие условия, которые часто размещены где-то на сайте компании. И отдельно убедиться, какая именно редакция этих условий является действующей на момент заключения сделки.
Кроме того, критически важно понимать правовую природу лизинговых платежей по вашему договору. Если в нём указано, что они не содержат выкупной цены и являются исключительно платой за пользование, то рассчитывать на возврат лизинговых платежей после расторжения договора не стоит. И это не прихоть лизингодателя – это прямая норма Закона Украины «О финансовом лизинге».
Верховный Суд оставил кассационную жалобу ФЛП Тихоновой С.А. без удовлетворения, а решение Хозяйственного суда города Киева и постановление Северного апелляционного хозяйственного суда – без изменений. Все уплаченные лизингополучателем средства остались у лизингодателя.