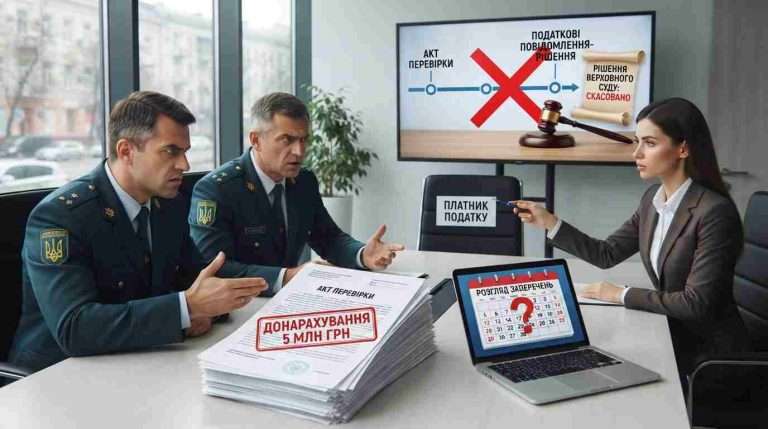
Рассмотрение возражений на акт проверки часто воспринимают как бюрократическую формальность. Но Верховный Суд в деле № 160/8485/23 напомнил: эта процедура может стоить налоговой миллионы. Буквально.
Представьте: компания импортирует товары, исправно платит НДС на таможне, декларирует бюджетное возмещение на 1,2 миллиона гривен. А вместо денег получает акт проверки с доначислениями почти на 5 миллионов. Именно так случилось с ООО «Итал Тайгер», и именно поэтому эта история заслуживает вашего внимания.
Что произошло: хронология конфликта
ООО «Итал Тайгер» в октябре 2022 года подало декларацию по НДС за сентябрь. В ней компания задекларировала отрицательное значение в размере 1 201 141 грн. Из этой суммы 1 198 517 грн она попросила вернуть себе на банковский счёт как бюджетное возмещение. Остаток – 2 624 грн – зачислила в налоговый кредит следующего периода.
Отрицательное значение сформировалось почти полностью (на 99,57%) за счёт импортных операций. Компания ввозила товары на таможенную территорию Украины и платила НДС в составе таможенных платежей. Всё вроде бы прозрачно и понятно.
Но налоговая решила проверить. В период с 21 по 25 ноября 2022 года ГУ ГНС в Днепропетровской области провело документальную внеплановую выездную проверку. Основанием стал подпункт 78.1.8 пункта 78.1 статьи 78 Налогового кодекса Украины – когда плательщик декларирует отрицательное значение по НДС свыше 100 тысяч гривен.
По результатам проверки составили акт от 02 декабря 2022 года. И вот тут началось самое интересное.
Три удара от налоговой
Контролирующий орган обнаружил аж три нарушения. Во-первых, компания якобы занизила налоговые обязательства на 2 783 986 грн. Во-вторых, завысила сумму бюджетного возмещения на 1 198 517 грн. В-третьих, не зарегистрировала налоговые накладные в Едином реестре на сумму НДС 3 982 503 грн.
13 января 2023 года налоговая приняла три налоговых уведомления-решения. Общая сумма доначислений вместе со штрафами превысила 5 миллионов гривен.
Логика проверяющих была такой. Во время инвентаризации они якобы не нашли часть товарно-материальных ценностей. В финансовой отчётности компании значились запасы на 38,7 миллиона гривен, а при проверке обнаружили лишь на 18,8 миллиона. Разницу – почти 20 миллионов – умножили на ставку НДС 20% и получили те самые 3 982 503 грн недоплаченного налога.
Но была одна проблема. Проверка охватывала исключительно сентябрь 2022 года, а инвентаризацию проводили по состоянию на 25 ноября. Между этими датами прошло два месяца хозяйственной деятельности. Компания всё это время работала: продавала товары, списывала сырьё в производство. И документы за октябрь-ноябрь налоговая даже не запрашивала.
Процедурный провал, который решил всё
Когда компания получила акт проверки, она подала возражения. Это её право, предусмотренное пунктом 86.7 статьи 86 Налогового кодекса Украины. В течение 10 рабочих дней после получения акта плательщик может подать свои аргументы, дополнительные документы и пояснения.
И вот здесь налоговая допустила фатальную ошибку. Она не уведомила компанию о дате, времени и месте рассмотрения возражений. Вообще.
А между тем, пункт 86.7 статьи 86 НК Украины чётко обязывает контролирующий орган направить такое уведомление в течение двух рабочих дней после получения возражений, но не позднее чем за четыре рабочих дня до рассмотрения. Это не рекомендация и не пожелание. Это императивная норма.
ООО «Итал Тайгер» просто не имело возможности присутствовать при рассмотрении собственных возражений. Не могло дать устные пояснения, дополнительные аргументы, убедить комиссию в своей правоте. Налоговые уведомления-решения приняли без учёта позиции плательщика.
Что сказали суды
Днепропетровский окружной административный суд, а за ним и Третий апелляционный административный суд признали: процедура нарушена. И этого достаточно для отмены налоговых уведомлений-решений.
Суды опирались на устоявшуюся практику Верховного Суда. Ещё в деле № 520/2305/19 от 28 сентября 2020 года кассационный суд указал: само по себе нарушение права плательщика участвовать в рассмотрении возражений на акт проверки влечёт противоправность принятых решений.
Налоговая, разумеется, подала кассационную жалобу. Ссылалась на то, что компания не предоставила часть документов во время проверки, а это согласно пункту 44.6 статьи 44 НК Украины приравнивается к их отсутствию. Мол, нет документов – нет оснований для подтверждения задекларированных показателей.
Но Верховный Суд 08 января 2026 года оставил кассационную жалобу без удовлетворения. Коллегия судей напомнила: плательщик имеет право подавать документы не только во время проверки, но и после её завершения – вместе с возражениями на акт. И контролирующий орган обязан эти документы рассмотреть. Если же он даже не уведомил плательщика о рассмотрении – о каком учёте документов может идти речь?
Суд также подчеркнул: доводы налоговой о непредоставлении документов не опровергают ключевого факта. Рассмотрение возражений на акт проверки состоялось с нарушением процедуры, а это – самостоятельное и достаточное основание для отмены налоговых уведомлений-решений.
Практический урок для бизнеса
Это дело – не просто ещё один спор между плательщиком и налоговой. Оно показывает, насколько важна процедура. Несоблюдение формальных, казалось бы, требований может полностью обесценить результаты проверки, даже если нарушения по сути и имели место.
Когда вы получаете акт проверки – не медлите. У вас есть 10 рабочих дней на подачу возражений. Используйте это время максимально: соберите все документы, которые не исследовали проверяющие, подготовьте аргументированный ответ на каждый пункт акта.
И обязательно отслеживайте, уведомила ли вас налоговая о дате рассмотрения. Если уведомление не поступило – это уже нарушение. Фиксируйте его. Оно может стать вашим главным аргументом в суде.
Честно говоря, история ООО «Итал Тайгер» не даёт ответа на главный вопрос: действительно ли у компании была недостача товаров на складе? Суды до этого вопроса по существу даже не дошли. Процедурная ошибка налоговой сделала его неважным. И именно в этом – главный смысл всего дела № 160/8485/23.