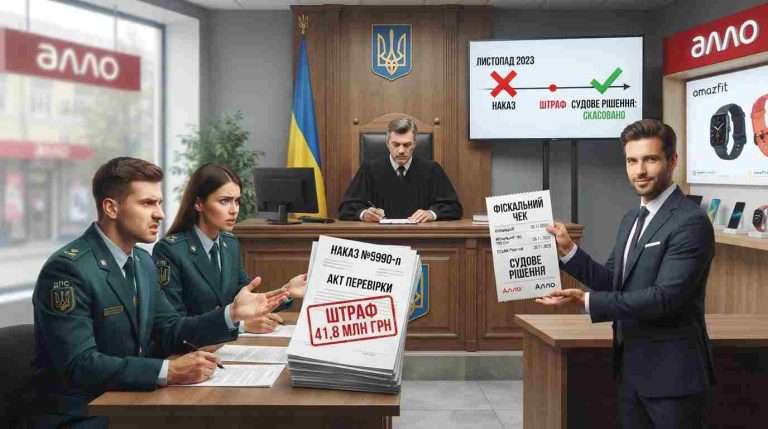
Фактическая проверка бизнеса порой напоминает внезапный визит без предупреждения – и хорошо, если за ней не тянется штраф на десятки миллионов. Представьте: в ваш магазин приходят налоговики, проводят контрольную закупку, а вскоре вы получаете налоговое уведомление-решение на 41 810 597,65 грн. Именно в такую ситуацию попало ООО «Алло». Компания прошла три судебные инстанции – и выиграла. Разбираемся, почему.
Контрольная закупка, обернувшаяся миллионным штрафом
В ноябре 2023 года Главное управление ГНС в г. Киеве издало приказ №5990-п о проведении фактической проверки магазина «Алло» на проспекте Степана Бандеры. Во время проверки инспекторы купили часы Amazfit T-Rex 2. Вместе с товаром покупатель получил промокод доступа к библиотеке «Алло» в рамках акции – и скидку на сумму этого промокода.
Налоговики усмотрели в этом нарушение пунктов 1 и 2 статьи 3 Закона Украины «О применении регистраторов расчетных операций в сфере торговли, общественного питания и услуг». Суть претензии: компания якобы провела расчетную операцию без создания и выдачи надлежащего расчетного документа. По результатам проверки составили акт, а 27 декабря 2023 года вынесли налоговое уведомление-решение №1129/32-00-07-08-20 – на те самые 41,8 млн грн.
Компания решила судиться.
Что не так с приказом о проверке
Днепропетровский окружной административный суд, рассматривая дело №160/1167/24, обратил внимание на принципиальный момент. Подпункт 80.2.2 пункта 80.2 статьи 80 Налогового кодекса Украины четко определяет: основанием для фактической проверки может быть исключительно информация от государственных органов или органов местного самоуправления, свидетельствующая о возможных нарушениях. Это единственная предпосылка, других закон не предусматривает.
А что содержал приказ №5990-п? Ссылки на нормы Налогового кодекса Украины – и больше ничего конкретного. Ни единого упоминания о том, какую именно информацию получила налоговая, от кого, когда. Ни одного факта, который указывал бы на нарушение со стороны ООО «Алло».
Была еще докладная записка – на нее ссылались как на дополнительное обоснование. Суд внимательно ее прочитал. Оказалось, что и она не содержит никакой информации о нарушениях – сплошное перечисление законодательных норм о том, почему проверку нужно назначить. Фактически – документ ради документа.
Логика суда первой инстанции была простой: если проверка назначена с процедурными нарушениями, ее результаты не создают правовых последствий. А значит, нет даже необходимости оценивать суть зафиксированных нарушений – штраф отменяется уже из-за незаконности самого назначения проверки.
Суд также взыскал с налогового органа в пользу компании 30 280 грн судебного сбора и 7 000 грн расходов на правовую помощь.
Апелляция подтверждает: процедура имеет значение
Восточное межрегиональное управление ГНС по работе с крупными налогоплательщиками подало апелляционную жалобу. Однако Третий апелляционный административный суд 22 октября 2024 года оставил решение без изменений.
Коллегия судей апелляционной инстанции пошла даже дальше и проанализировала суть нарушений. И тут открылся любопытный факт: в самом акте проверки налоговики зафиксировали, что ООО «Алло» провело расчетную операцию с применением регистратора расчетных операций и предоставило расчетный документ установленной формы и содержания. Иными словами – собственным документом подтвердили, что нарушения нет.
Фискальный чек от 30 ноября 2023 года содержал все обязательные реквизиты, полную сумму покупки 8 999 грн и даже ссылку на условия акции. Никаких доказательств несоответствия чека требованиям Положения о форме и содержании расчетных документов материалы дела не содержали.
Верховный Суд: публикация в СМИ – не основание для проверки
Налоговая не остановилась и обжаловала решение в Верховный Суд. В кассационной жалобе утверждала: оснований для проверки было достаточно – и докладная записка, и публикации на сайте «Экономическая правда», и данные из системы учета РРО.
Но Верховный Суд в постановлении от 9 июня 2026 года заметил важную деталь. В кассационной жалобе речь шла об одной докладной записке (№2271/26-15-07-07-01-09), тогда как в самом приказе о проверке фигурировала совсем другая (№2271/26-15-07-07-00-12). Первую суды предыдущих инстанций вообще не исследовали – ее попросту не было в материалах дела. То же касалось и публикаций в интернет-изданиях.
Кроме того, Суд напомнил собственную позицию по делу №160/2957/24: информация из СМИ и внутренних докладных записок не является той информацией, что получена в установленном порядке от государственных органов. Публикация на сайте – это не официальное уведомление госоргана о нарушении.
Коллегия судей подтвердила: допущенные процедурные нарушения нивелируют правовые последствия проверки, а это – самостоятельное и достаточное основание для отмены штрафа.
Практические уроки для бизнеса
Это дело дает несколько полезных ориентиров.
Первое: формальная ссылка на статью Налогового кодекса Украины в приказе – еще не законное основание для проверки. Подпункт 80.2.2 пункта 80.2 статьи 80 НК Украины требует конкретной информации от государственных органов. Не предположений, не медийных публикаций, а именно официальных данных.
Второе: процедурные нарушения при назначении проверки – это реальный шанс отменить ее результаты. Причем суд может даже не рассматривать суть выявленных нарушений, если процедура была незаконной.
Третье: стоит всегда анализировать содержание приказа о проверке. Если там лишь цитаты норм без конкретных фактов – это сигнал для юриста.
Четвертое: суды все чаще взыскивают с налоговых органов не только судебный сбор, но и расходы на правовую помощь. В этом деле компания получила компенсацию более 10 000 грн за первую и апелляционную инстанции, а Верховный Суд добавил еще 2 400 грн.
Кстати, об адвокатских расходах – тоже поучительный момент. За апелляцию истец просил 20 000 грн, а получил 1 500. За кассацию просили 30 000 грн за якобы 50 часов работы адвоката – Суд присудил 2 400 грн. Почему? Отзывы на жалобы в основном дублировали исковое заявление и не содержали нового правового анализа. Так что размер компенсации должен быть соразмерным реально выполненной работе.
Кассационную жалобу налоговой оставлено без удовлетворения, решения судов первой и апелляционной инстанций – без изменений. Штраф на 41 миллион гривен отменен окончательно, а постановление Верховного Суда вступило в законную силу с момента его принятия и обжалованию не подлежит.