Что делать, если налоговая заявляет о непредоставлении первичных документов во время проверки, хотя вы уверены – всё на месте? Именно в такой ситуации оказалось сельскохозяйственное предприятие, которому контролирующий орган уменьшил бюджетное возмещение НДС почти на 6 миллионов гривен. История дошла до Верховного Суда, и его выводы по делу №300/2785/22 пригодятся каждому, кто имеет дело с налоговыми проверками.
Давайте разберёмся, что произошло и почему финал этой истории – настоящий урок для налоговиков.
Суть конфликта: удобрения, топливо и почти 6 миллионов
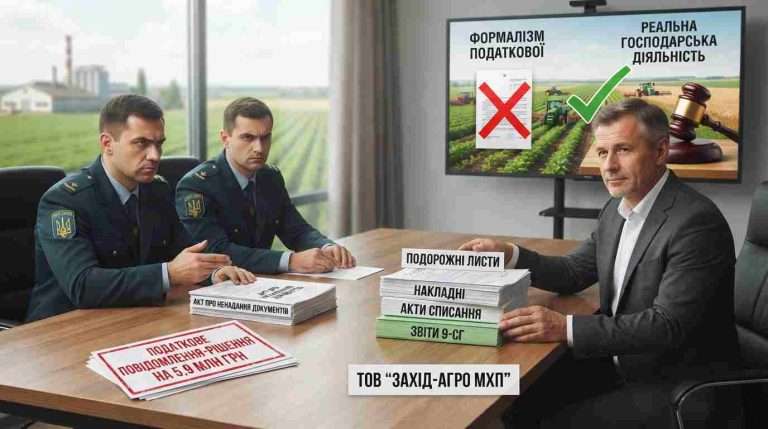
ООО «ЗАХІД-АГРО МХП» – аграрный производитель, выращивающий зерновые и масличные культуры. В феврале 2022 года Главное управление ГНС в Ивано-Франковской области провело внеплановую выездную документальную проверку общества за ноябрь 2021 года.
Проверяющие пришли к неутешительному для предприятия выводу: списание топлива на 13,3 млн грн, минеральных удобрений на 14,2 млн грн и средств защиты растений на 1,96 млн грн якобы не подтверждено надлежащими первичными документами. А раз так – согласно пункту 198.5 статьи 198 Налогового кодекса Украины, общество должно было начислить налоговые обязательства по НДС.
Результат? Налоговое уведомление-решение на 5 923 606 грн уменьшения бюджетного возмещения плюс штрафные санкции в размере 1 480 902 грн.
Предприятие с таким подходом не согласилось и пошло в суд.
Чего же не хватило налоговикам?
Позиция контролирующего органа сводилась к конкретным претензиям. По топливу: в путевых листах тракторов и грузовых автомобилей не было подписей бригадира, агронома, контролёра, не заполнены графы фактического выполнения работ. Кроме того, не предоставлен журнал учёта поступления нефти и нефтепродуктов по форме №6-ПН.
С удобрениями и средствами защиты растений – аналогичная картина: налоговая настаивала, что не хватает сведений о посевных площадях, утверждённых норм списания, документов о внутреннем перемещении.
И вот ключевой момент. 1 февраля 2022 года, то есть за день до завершения проверки, инспекторы составили письменное требование о предоставлении дополнительных бумаг. В тот же день, не дождавшись ответа, оформили акт о непредоставлении документов. А ответ от предприятия – в котором сообщалось, что все первичные документы находятся по местонахождению общества и доступ к ним открыт – поступил 2 февраля в 15:47.
К слову, напомню: речь шла о выездной проверке. То есть о той, которая по закону проводится именно по местонахождению плательщика налогов. Налоговики же почему-то решили, что им удобнее составить акт о непредоставлении, чем прийти и посмотреть на документы собственными глазами.
Что решили суды и почему мнения разошлись
Суд первой инстанции встал на сторону предприятия. Окружной административный суд исследовал предоставленные истцом первичные документы – путевые листы, накладные на внутреннее перемещение, акты списания, отчёты об использовании удобрений и пестицидов по форме 9-сг – и признал их достаточными для подтверждения использования товаров в хозяйственной деятельности.
Но апелляционный суд развернул ситуацию на 180 градусов. Его логика была формальной: пункт 44.6 статьи 44 Налогового кодекса Украины говорит, что если плательщик не предоставил документы до окончания проверки – считается, что их вообще не было. А раз так, то и подавать их в суд уже поздно.
Казалось бы, всё логично. Но Верховный Суд увидел ситуацию иначе.
Верховный Суд: формальность не может побеждать здравый смысл
Коллегия судей Кассационного административного суда постановила то, что на самом деле должно было быть очевидным с самого начала: действия налогового органа не выдерживают критики.
Во-первых, запрос о предоставлении документов составили за день до завершения проверки. Это уже само по себе вызывает вопросы – действительно ли налоговики хотели получить пояснения или просто создавали основания для негативных выводов?
Во-вторых, проверка была выездной. Общество сообщило, что документы находятся по его местонахождению. Контролирующий орган ни разу не объяснил, что именно помешало его должностным лицам получить доступ к этим бумагам.
В-третьих, Верховный Суд подчеркнул: не каждый документ, который требует налоговая, является первичным в понимании закона. Журнал учёта нефтепродуктов по форме №6-ПН подтверждает движение топлива внутри предприятия, но не доказывает и не опровергает факт его использования именно в хозяйственной деятельности. А путевые листы, которые налоговикам всё-таки предоставили, этот факт как раз подтверждают.
И наконец, Суд обратил внимание на нюанс, о котором часто забывают: пункт 44.6 статьи 44 НК Украины нельзя применять механически. Он работает только тогда, когда плательщик действительно уклонялся от предоставления первичных документов. Если же контролирующий орган сам не проявил должной добросовестности – правила игры меняются. В этом деле налоговая действовала неразумно, а потому суд первой инстанции имел полное право принять во внимание документы, поданные во время судебного разбирательства.
Почему это решение важно для бизнеса
Дело №300/2785/22 расставляет несколько принципиальных акцентов.
Первое. Выездная проверка – это не повод для налоговой сидеть в кабинете и ждать, пока плательщик принесёт всё на блюдечке. Если документы есть по местонахождению предприятия – контролирующий орган обязан обеспечить себе доступ к ним. Не захотел идти смотреть – пусть теперь объясняет в суде, почему.
Второе. Перечень документов, которые налоговая может требовать, не безграничен. Непредоставление бумаг, не являющихся обязательными для фиксации конкретной хозяйственной операции, не может быть основанием для вывода о нарушении.
Третье. Суды обязаны оценивать поведение обеих сторон – не только плательщика, но и контролирующего органа. Запрос за день до конца проверки, акт о непредоставлении в тот же день – это сигнал не о небрежности предприятия, а о предвзятости проверяющих.
Коллегия судей отменила постановление апелляционного суда и оставила в силе решение первой инстанции, которым налоговое уведомление-решение признано противоправным и отменено. Кроме того, в пользу общества взыскано 49 620 грн судебных расходов, понесённых в связи с кассационным обжалованием.
Это решение – ещё одно напоминание о том, что здравый смысл в налоговых спорах не отменяется даже самыми строгими нормами Налогового кодекса Украины. Формальное право налоговой не срабатывает там, где она сама же его недобросовестно применяет.