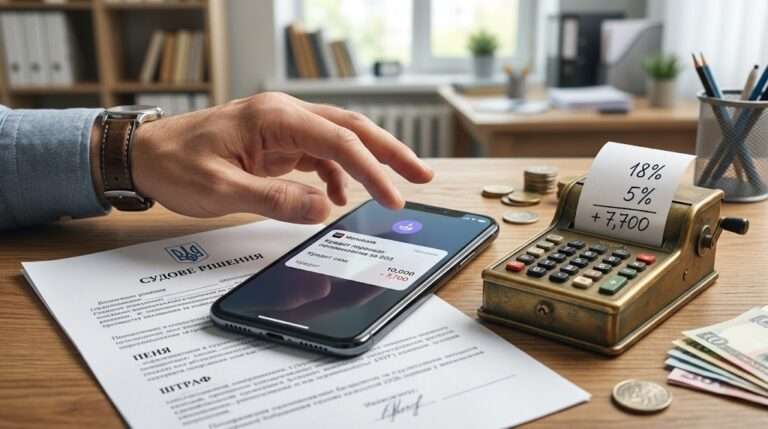
Возмещение убытков ФОП на общей системе налогообложения устроено хитро: в предпринимательский доход такие суммы не попадают, но НДФЛ по ставке 18% и военный сбор 5% с них все равно удерживают. Звучит нелогично? Копнем глубже и посмотрим, откуда взялась такая конструкция и как она работает в жизни.
Почему штраф и пеня не считаются предпринимательским доходом
Объект налогообложения для ФОП на общей системе – чистый налогооблагаемый доход. Это разница между доходом, который вы получили, и расходами, которые документально подтвердили как связанные с хозяйственной деятельностью. Об этом прямо сказано в п. 177.2 Налогового кодекса Украины, далее – НКУ.
В предпринимательский доход включают выручку в денежной или натуральной форме. Но тот же пункт 177.2 перечисляет поступления, которые предпринимательским доходом не считаются. И штрафы, пеня, неустойка, возмещение вреда как раз в этом перечне.
Представьте типичную ситуацию. Вы поставили товар, а контрагент задержал оплату на полгода. Суд взыскал долг вместе с пеней. Можно ли считать эту пеню вашим заработком? С точки зрения налогового законодательства – нет. Это компенсация за то, что партнер нарушил договоренности, а не плод хозяйственной деятельности.
Ключевой критерий здесь – связь выплаты с предпринимательским договором. Неустойка или штраф, которые вы получили как обычный потребитель, скажем за некачественно оказанную услугу, в эту историю не вписываются: там работают другие правила.
Не имеет значения, как именно деньги попали на счет: должник заплатил добровольно, стороны подписали мировое соглашение или суд принял решение. Суммы неустойки, штрафов и пени, а также возмещения материального или морального вреда, полученные из-за неисполнения договоров, связанных с предпринимательством, в доход ФОП на общей системе не включаются.
А налог все равно будет
Вот тут и начинается самое интересное. Те же суммы Налоговый кодекс Украины рассматривает как доход физического лица, отдельно от предпринимательского. В п.п. 164.2.14 НКУ прямо названо: в общий месячный и годовой налогооблагаемый доход включают неустойку, штрафы, пеню, а также возмещение материального и морального вреда.
Туда же могут попасть суммы возмещения расходов или потерь налогоплательщика как дополнительное благо. Плюс прочие доходы – при условии, что они не входят в перечень из ст. 165 НКУ, то есть не освобождены от налогообложения.
Простыми словами: вы выступаете в двух ролях сразу. Как предприниматель выручку от штрафа доходом не считаете. Как физическое лицо – вполне себе считаете, и с нее платите налоги по общим правилам. Именно поэтому возмещение убытков ФОП и выглядит как двойной стандарт.
Какие ставки применяют
Здесь все довольно прямолинейно. НДФЛ – это налог на доходы физических лиц, его ставка составляет 18%. Военный сбор – отдельный платеж, который с 1 января 2025 года для доходов физлиц составляет 5%. Для выплат, полученных в 2026 году, порядок тот же.
Другие ставки возможны только тогда, когда это отдельно прописано в НКУ. Для обычного возмещения работает стандартный набор: 18% плюс 5%.
Кто фактически перечисляет деньги в бюджет? Зависит от того, кто платит.
– Если выплату делает налоговый агент, то есть предприятие, учреждение или ФОП на любой системе, именно он удерживает НДФЛ и военный сбор из суммы выплаты и перечисляет их в бюджет.
– А когда средства вы получили от обычного физического лица, которое налоговым агентом не является, налоги вы платите самостоятельно.
– В любом случае эти суммы не показывают в составе предпринимательского дохода.