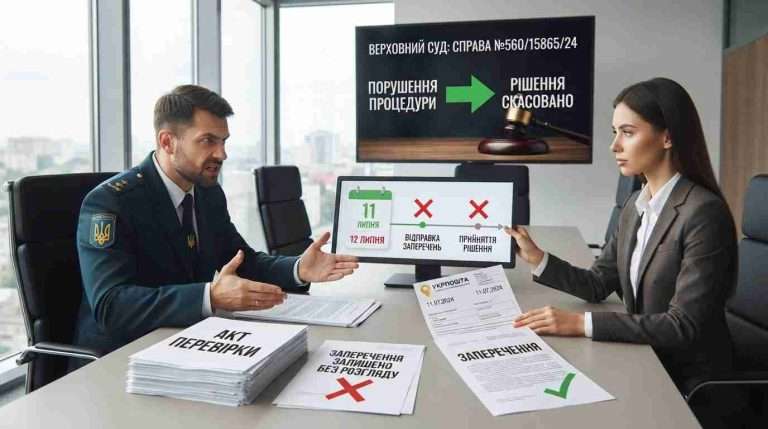
Налоговая проигнорировала ваши возражения на акт проверки, потому что вы, дескать, не уложились в срок? На первый взгляд – мелочь, процедурный нюанс. Но Верховный Суд в деле №560/15865/24 чётко сказал: это не мелочь. Это самостоятельное основание для отмены налогового уведомления-решения.
Давайте разберём эту историю. Она показательная и, честно говоря, полезная для любого бизнеса, который хоть раз сталкивался с проверками.
Что произошло между компанией и налоговой
ООО «Зелёный Парк» прошло плановую документальную выездную проверку. Главное управление ГПС в Хмельницкой области составило акт от 24 июня 2024 года, где зафиксировало нарушения на кругленькую сумму – компании уменьшили отрицательное значение объекта налогообложения налогом на прибыль на 56 139 150 грн.
Компания с выводами не согласилась. И вот тут начинается самое интересное.
Акт проверки представитель ООО «Зелёный Парк» получил 27 июня 2024 года. По правилам Налогового кодекса Украины, у плательщика есть ровно 10 рабочих дней со следующего дня после получения акта, чтобы подать возражения. Отсчитываем – последний день пришёлся на 11 июля 2024 года.
И именно 11 июля, в 13:32, компания сдала свои возражения на акт проверки оператору почтовой связи. Это подтверждено накладной. Всё вовремя, всё по правилам.
Ошибка, которая стоила налоговой всего решения
Что же делает налоговая? 12 июля – на следующий день после отправки возражений – принимает налоговое уведомление-решение. А 15 июля направляет компании письмо: ваши возражения оставлены без рассмотрения, потому что срок пропущен.
Логика налоговиков была такой: если возражения поступили к нам 12 июля, а последний день срока – 11 июля, значит, плательщик опоздал. Всё, точка.
Но нет. Налоговый кодекс Украины даёт плательщику несколько способов подать возражения на акт проверки: принести лично, отправить почтой или через электронный кабинет. Если выбираете почту – срок считается по моменту сдачи отправления оператору, а не по дате получения налоговой.
Другими словами, компания всё сделала правильно. А налоговая – нет.
Почему суд первой инстанции встал на сторону плательщика
Хмельницкий окружной административный суд в апреле 2025 года иск удовлетворил полностью. Аргументация была простой и одновременно разгромной для налоговой: оспариваемое налоговое уведомление-решение принято без рассмотрения своевременно поданных возражений и с нарушением права плательщика участвовать в их рассмотрении.
Суд прямо сказал: эти нарушения носят характер существенных. Они не могут не влиять на оценку правомерности решения налоговой.
Казалось бы, всё логично. Но апелляция решила иначе.
Почему апелляционный суд ошибся
Седьмой апелляционный административный суд в сентябре 2025 года отменил решение первой инстанции. Аргумент был такой: ну подали вы возражения, но никаких надлежащих документов к ним не приложили. Сам факт подачи возражений на акт проверки ещё не означает, что выводы налоговой автоматически пересмотрят.
Ссылался апелляционный суд на известную позицию Большой Палаты Верховного Суда по делу №816/228/17: основанием для отмены решения по результатам проверки являются лишь те нарушения, которые повлияли или объективно могли повлиять на правильность выводов контролирующего органа.
Мол, суд первой инстанции не доказал, как именно оставление возражений без рассмотрения повлияло на обоснованность налогового уведомления-решения.
И вот тут в игру вступил Верховный Суд.
Что сказал Верховный Суд
11 мая 2026 года кассационная инстанция расставила все точки над «і». Коллегия судей во главе с В.В. Хохуляком пришла к однозначному выводу: налоговое уведомление-решение не соответствует требованиям статьи 2 Кодекса административного судопроизводства Украины.
Почему? Потому что решение принято без учёта всех обстоятельств, имеющих значение, и без учёта права лица на участие в процессе принятия решения. А неучёт своевременно поданных возражений на акт проверки – это самостоятельное основание для отмены.
Ключевое здесь вот что. Верховный Суд не стал оценивать, были ли те возражения «достаточно убедительными» и приложила ли компания «надлежащие документы». Потому что дело вообще не в этом. Дело в том, что налоговый орган обязан рассмотреть возражения по существу, если они поданы вовремя. Игнорирование этой обязанности – это нарушение самой процедуры, которое обесценивает результат.
Суд кассационной инстанции отменил постановление апелляции и оставил в силе решение суда первой инстанции.
К слову, Верховный Суд сослался и на собственную устоявшуюся практику. Аналогичные правовые выводы уже делались в постановлениях от 15 января 2019 года по делу №826/3576/15, от 28 сентября 2020 года по делу №520/2305/19, от 15 января 2021 года по делу №824/563/19-а. Так что позиция суда – не спонтанная, а глубоко проработанная.
Как это работает на практике
Коллеги-юристы часто спрашивают: а стоит ли вообще подавать возражения на акт проверки, если налоговая всё равно редко их учитывает? Дело №560/15865/24 даёт однозначный ответ – стоит. И вот почему.
Во-первых, возражения – это не просто формальность. Пункт 86.7 статьи 86 Налогового кодекса Украины обязывает контролирующий орган рассмотреть их комиссионно, с уведомлением плательщика о дате и месте рассмотрения. Плательщик имеет право присутствовать, давать пояснения. Это полноценная процедура, а не отписка.
Во-вторых, даже если налоговая проигнорирует ваши возражения, это создаёт для вас мощную позицию в суде. Как показывает это решение Верховного Суда, сам факт пренебрежения процедурой может стать основанием для отмены налогового уведомления-решения.
И в-третьих – внимательно считайте сроки. В этом деле компания отправила возражения в последний день, но через почту. И именно дата сдачи на почту, а не дата получения налоговой, стала решающей.
Тут важный момент. Верховный Суд также сослался на решение Европейского суда по правам человека в деле «Щокин против Украины»: национальное законодательство должно быть чётким и предсказуемым, а любые сомнения толкуются в пользу лица. Когда налоговая трактует сроки так, как ей удобно, это нарушает принцип «качества закона».
В сочетании с презумпцией правомерности решений плательщика налогов, закреплённой в подпункте 4.1.4 пункта 4.1 статьи 4 Налогового кодекса Украины, это создаёт дополнительный щит для бизнеса. Любое ограничительное толкование, ухудшающее положение плательщика, – незаконно.
Так что если вы получили акт проверки и не согласны с ним – готовьте возражения. Не откладывайте на последний день, но если так вышло – отправляйте почтой и фиксируйте дату. И помните: у налоговой есть обязанность рассмотреть их, а у вас – право быть услышанным. Дело №560/15865/24 это убедительно доказало.