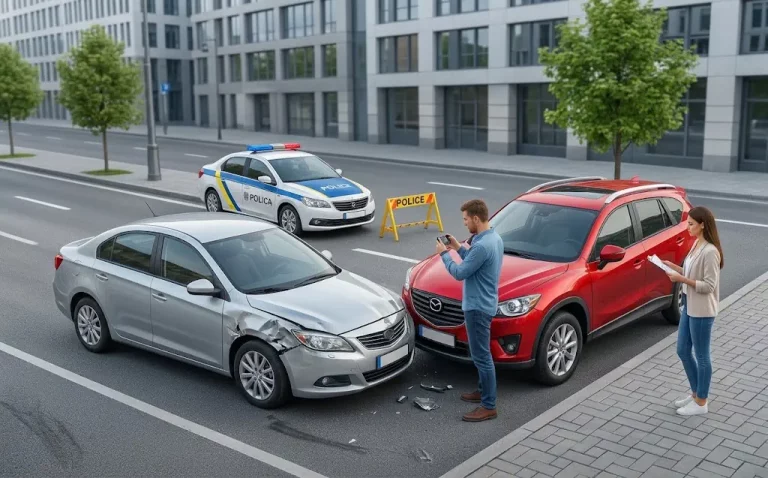
Страхова виплата після аварії рідко покриває ремонт повністю – і тоді постає питання відшкодування різниці після ДТП. Ви отримали гроші, приїхали на СТО, а майстер розводить руками: «Тут ще доплачувати треба». Знайома ситуація? Давайте розберемося, хто саме має покрити цей фінансовий розрив і як не дати справі застрягнути на півдорозі.
Головне, що треба зрозуміти зі старту: недостатня сума – це не вирок. Закон дає потерпілому реальні інструменти для повного відшкодування. Але користуватися ними треба вміло. Одна помилка у визначенні відповідача або слабка доказова база – і суд відмовить, навіть якщо по суті ви маєте цілковиту рацію. Тому спочатку розкладемо все по поличках.
Які суми покриває ОСЦПВ у 2026 році
З 1 січня 2026 року в Україні працює оновлений Закон «Про обов’язкове страхування цивільно-правової відповідальності власників наземних транспортних засобів» (№ 3720-IX). Законодавець суттєво підняв ліміти, і тепер максимальні страхові суми для внутрішніх договорів виглядають так:
- шкода, заподіяна майну: до 250 000 грн на одного потерпілого, але не більше 1 250 000 грн на весь страховий випадок (незалежно від кількості постраждалих авто);
- шкода життю та здоров’ю: до 500 000 грн на одного потерпілого, не більше 5 000 000 грн на випадок.
Цифри начебто солідні. І все ж наявність поліса зовсім не гарантує, що ви автоматично отримаєте кожну копійку, витрачену на ремонт. Страхова може виплатити менше, ніж ви очікували. Причини бувають різні – і законні, і, м’яко кажучи, сумнівні.
Хто доплачує: страховик чи винуватець
Коли після ДТП грошей від страхової не вистачає, виникає так званий дефіцит коштів – простіше кажучи, фінансовий розрив між реальною вартістю ремонту і тим, що фактично зайшло на рахунок. І ось тут критично важливо не просто порахувати нестачу, а зрозуміти юридичну природу цього розриву. Саме від неї залежить, на кого подавати до суду.
Коротко: помилитеся з відповідачем – отримаєте відмову навіть за бездоганної доказової бази. Тож розглянемо два принципово різних сценарії.
Перший сценарій. Страхова компанія безпідставно занизила оцінку пошкоджень, неправомірно застосувала коефіцієнт зносу деталей або просто «порізала» кошторис, не доплативши в межах свого законного ліміту. У такій ситуації відповідачем має бути саме страховик. І вимагати треба не різницю між фактичною шкодою і виплатою – ні, тут інший правовий механізм. Ви ставите питання руба: страхова компанія не виконала своїх прямих обов’язків за законом, а отже, хай доплачує ту суму, яку зобов’язана була виплатити від самого початку.
Це принциповий момент. Якщо ви подасте позов до винуватця ДТП замість страховика – суд відмовить. Бо спір тут не про перевищення ліміту, а про невиконання фінансовою установою її безпосередніх зобов’язань.
Другий сценарій – зовсім інша історія. Страхова чесно виплатила максимум, на який мала право за полісом, або коректно нарахувала відшкодування в межах ліміту. Але рахунок із СТО все одно виявився більшим. І ось тут у гру вступає стаття 1194 Цивільного кодексу України. Вона говорить прямо: винуватець аварії зобов’язаний покрити різницю між фактичним розміром шкоди і страховою виплатою. Усе, що не дотягнув поліс, водій-винуватець сплачує з власної кишені.
Підсумуємо логіку. Якщо страхова недоплатила в межах ліміту – відповідач страховик. Якщо ліміту об’єктивно не вистачило – відповідач винуватець. На папері все просто. На практиці ж сторони рідко доходять згоди добровільно, тож без суду, на жаль, не обходиться. І вирішальним фактором стає правильно сформована доказова база.
Що писати в позові
Отже, ви визначилися, хто має доплатити. Тепер треба підготувати позовну заяву – і зробити це так, щоб суддя з першого прочитання зрозумів суть справи. У позові варто чітко викласти:
- коли і за яких обставин сталася ДТП;
- хто є відповідальним за аварію;
- які пошкодження отримав автомобіль або інше майно;
- яким є фактичний розмір шкоди;
- скільки вже виплатила страхова компанія;
- яку саме суму ви просите стягнути додатково;
- якими документами все це підтверджується.
До позовної заяви обов’язково додаються докази. Це, зокрема, документи про ДТП, папери щодо страхової виплати і, звісно, підтвердження реального розміру шкоди – рахунки зі СТО, акти виконаних робіт, висновки експертів. Чим переконливіший пакет документів, тим вищі шанси на успіх. Сухі цифри і факти переконують суддю набагато краще, ніж емоційні аргументи про несправедливість.
Що каже судова практика
Коли справа доходить до суду, багато залежить від того, як саме потерпілий обґрунтував свої вимоги. І практика це яскраво підтверджує.
Ось показовий приклад. У справі № 477/874/19 Велика Палата Верховного Суду розбирала наслідки зіткнення двох автомобілів, у якому постраждала пасажирка. Постанова від 29 червня 2022 року містить кілька надзвичайно важливих висновків.
По-перше, якщо кілька власників транспортних засобів своїми неправомірними діями спільно завдали шкоди третій особі, вони зобов’язані її відшкодувати – незалежно від того, хто з них винен. По-друге, коли йдеться про неподільну шкоду (наприклад, шкоду здоров’ю чи моральну шкоду), потерпілий може вимагати повного відшкодування від одного з відповідальних осіб. А той уже потім розбирається з рештою – виставляє їм регресні вимоги у відповідних частках.
Крім того, пункт 36.3 статті 36 Закону про ОСЦПВ передбачає цікавий механізм: якщо у ДТП винні кілька осіб, страхове відшкодування за кожного з них визначається шляхом поділу загального розміру шкоди на кількість цих осіб. Простіше кажучи, відповідальність ділиться порівну між усіма причетними.
Позиція Верховного Суду важлива ось чому: вона показує, що навіть у заплутаних випадках із кількома учасниками ДТП закон пропонує цілком зрозумілі правила розподілу відповідальності. Жодної «сірої зони» – усе прозоро. Головне – правильно цими правилами скористатися.
І ще один практичний нюанс. Якщо винуватець ДТП не має достатньо коштів або майна, щоб одразу розрахуватися, це не звільняє його від обов’язку компенсувати шкоду. Виконавче провадження може тривати роками, але борг нікуди не зникає. Судове рішення – це не просто папірець, а реальний інструмент, який рано чи пізно спрацює. Тож не варто опускати руки лише тому, що відповідач каже «у мене немає грошей».
Правильне визначення відповідача, грамотно складений позов і бездоганна доказова база – ось три кити, на яких тримається успішне відшкодування різниці після ДТП. Заберіть хоча б один із них – і вся конструкція хитнеться, а ризик програти справу зросте в рази.
Обговорити цю новину у моєму телеграм-каналі Адвокат Олег Лукьянчиков