Уявіть: податкова провела позапланову невиїзну перевірку, нарахувала вашій компанії мільйонні зобов’язання, а ви навіть не знали, що перевірка взагалі триває. Саме в такій ситуації опинилося ТОВ «Лімерік», і справа № 140/2750/24, яку розглядав Верховний Суд, показує: якщо контролюючий орган порушив процедуру повідомлення – результати перевірки можна успішно оскаржити.
Давайте розберемося, що сталося і чому ця справа важлива для кожного, хто має справу з податковими перевірками.
Що трапилося з ТОВ «Лімерік»
У серпні 2020 року Головне управління ДПС у м. Києві вирішило перевірити ТОВ «Лімерік» щодо декларування від’ємного значення з ПДВ за червень 2020 року. Сума, яка зацікавила податківців, перевищувала 100 тисяч гривень, тож підстави для позапланової невиїзної перевірки здавалися цілком законними.
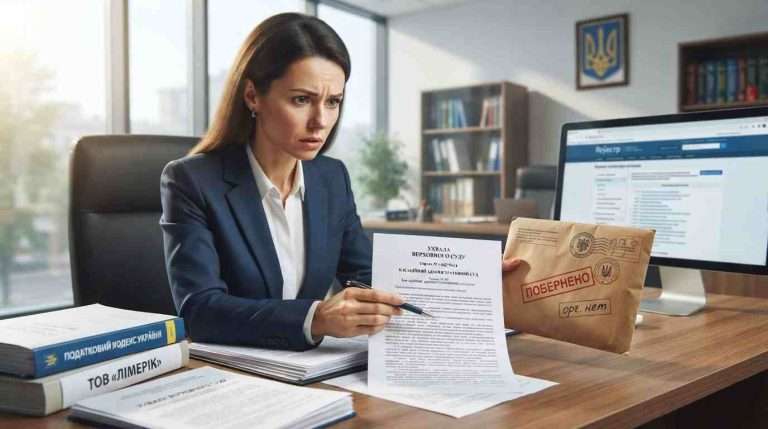
Контролюючий орган видав наказ від 20 серпня 2020 року № 5238, а 25 серпня направив платнику письмове повідомлення № 207/26-15-05-01-02. Усе начебто за правилами. Але є один нюанс, який згодом став вирішальним.
Перевірку податкова розпочала 27 серпня 2020 року. А от поштове відправлення з наказом та повідомленням повернулося до відправника 28 серпня – з позначкою «орг. нет», тобто організації за адресою не виявилося. Виходить, на момент початку перевірки платник навіть не отримав документів, які мали б йому вручити до старту контрольного заходу.
За результатами перевірки склали акт від 9 вересня 2020 року, а згодом – три податкові повідомлення-рішення від 1 жовтня 2020 року. Загальна сума донарахувань виявилася вражаючою: понад 3 мільйони гривень податкового зобов’язання з ПДВ плюс штрафи, а ще – зменшення від’ємного значення майже на 8,8 мільйона гривень.
Що каже закон про процедуру
Тут важливий момент. Податковий кодекс України чітко регулює, як має проводитися документальна позапланова невиїзна перевірка. Ключові правила містяться у двох статтях – 78 та 79 ПК України.
Згідно з пунктом 78.4 статті 78 ПК України, право на проведення такої перевірки виникає лише тоді, коли платнику до її початку вручили копію наказу. А пункт 79.2 статті 79 ПК України додає ще одну обов’язкову умову: окрім наказу, потрібно вручити письмове повідомлення про дату початку та місце проведення перевірки.
І тільки після виконання цих умов посадові особи контролюючого органу отримують право розпочати перевірку. Не раніше.
Вручення документів відбувається за правилами статті 42 ПК України. Документи вважаються належним чином врученими, якщо їх надіслали рекомендованим листом з повідомленням про вручення на податкову адресу платника. А якщо лист повернувся – то днем вручення вважається дата, зазначена у поштовому повідомленні про причини невручення.
Де податкова припустилася помилки
Ось тут і криється причина поразки контролюючого органу в судах усіх трьох інстанцій.
Податкова направила документи, це факт. Але коли вона почала позапланову невиїзну перевірку – 27 серпня 2020 року – поштове відправлення ще не повернулося. Лист повернувся лише 28 серпня. Отже, станом на дату початку перевірки платник не вважався повідомленим належним чином.
Суди першої та апеляційної інстанцій дійшли висновку, що контролюючий орган не виконав обов’язкових вимог пункту 78.4 статті 78 та пункту 79.2 статті 79 Податкового кодексу України. Товариство фактично не знало про перевірку, не могло подати пояснення чи документи, а отже – було позбавлене права на участь у контрольному заході.
Коли справа дійшла до Верховного Суду, податкова спробувала наполягати на тому, що суди неправильно застосували норми. Посилалися на інші постанови Верховного Суду, де, на їхню думку, за аналогічних обставин рішення ухвалювалися на користь контролюючого органу.
Але колегія суддів Касаційного адміністративного суду не погодилася. У справі № 140/2750/24 обставини виявилися іншими. Податкова розпочала перевірку до того, як пересвідчилася у врученні документів платнику, і це стало фатальною помилкою.
Чому це рішення має значення
Верховний Суд нагадав свою усталену позицію. Вона вже висловлювалася раніше – наприклад, у постановах від 15 лютого 2024 року у справі № 640/9016/20, від 26 вересня 2023 року у справі № 400/1664/21, від 19 листопада 2024 року у справі № 640/10280/20. Суть її така: невиконання вимог пункту 78.4 статті 78 та пункту 79.2 статті 79 ПК України є істотним порушенням процедури.
Коли процедуру порушено істотно – це самостійна й достатня підстава для скасування всіх рішень, ухвалених за результатами такої перевірки. Навіть не треба доводити, що висновки акта були помилковими по суті. Достатньо самого факту порушення порядку проведення позапланової невиїзної перевірки.
Практичний висновок для бізнесу простий, але надзвичайно корисний. Якщо ви отримали податкові повідомлення-рішення, перевірте дати. Коли податковий орган розпочав перевірку? А коли ви отримали наказ і повідомлення? Якщо друга дата пізніша за першу – у вас є вагомі підстави для судового оскарження.
Крім того, варто зважати на формулювання «належним чином повідомлений». Саме лише надсилання листа ще не означає, що вас повідомили. Податкова зобов’язана дочекатися підтвердження – чи то підпису у повідомленні про вручення, чи то повернення листа з відповідною відміткою пошти.
У справі ТОВ «Лімерік» різниця склала всього один день. Але цей один день коштував податковій програшу в судах трьох інстанцій і повного скасування донарахувань на суму понад 11 мільйонів гривень. Як бачите, формальності у податковому праві – зовсім не дрібниці.