Стягнення боргу зі спадкоємця – тема, яка рано чи пізно зачіпає багатьох. Уявіть: ви позичили людині гроші під розписку, а вона раптово померла. Що далі? Хто поверне ваші кошти? І чи достатньо просто знайти спадкоємця, щоб отримати своє назад? Саме такі питання постали перед Верховним Судом у справі №2609/30529/12, і відповіді на них здивували навіть досвідчених юристів.
Як усе починалося: розписка, борг і зникнення боржника
Історія почалася у травні 2012 року. Один чоловік позичив іншому 240 000 грн – суму цілком відчутну. На підтвердження угоди боржник написав розписку, в якій зобов’язався повернути гроші до 14 серпня того ж року.
Але серпень минув, потім вересень, жовтень – грошей кредитор так і не побачив. Боржник посилався на брак коштів і просив зачекати. Чекати довелося довго, і врешті-решт кредитор пішов до суду.
У грудні 2012 року він подав позов про стягнення 240 000 грн основного боргу та ще 2 465,75 грн – це 3% річних за прострочення. Солом’янський районний суд Києва у березні 2013 року задовольнив позов повністю, ухваливши заочне рішення.
Здавалося б – перемога. Але далі сюжет зробив крутий поворот.
Смерть боржника і поява спадкоємця
Поки тривав судовий процес, з’ясувалося, що боржника ще у жовтні 2013 року визнали безвісно відсутнім, а в грудні 2015-го – оголосили померлим. У лютому 2016 року відділ РАЦС видав свідоцтво про смерть. Заочне рішення скасували, а відповідача замінили – ним став батько померлого, його єдиний спадкоємець.
Кредитор скоригував свої вимоги. Він попросив стягнути зі спадкоємця вже не 240 тисяч, а понад 1,6 млн грн – з урахуванням інфляції та 3% річних за весь час прострочення. Сума зросла більш ніж у шість разів.
І ось тут почалося найцікавіше.
Два суди – дві відмови, але з різних причин
Суд першої інстанції у грудні 2018 року в задоволенні позову відмовив. Аргументи були, м’яко кажучи, дивними: мовляв, позивач не довів сам факт укладання договору позики, а оригінал розписки взагалі зник з матеріалів справи. До того ж суд вирішив, що кредитор обрав неправильний спосіб захисту – адже спадкоємець не був стороною договору позики.
Апеляційний суд цю логіку не підтримав. Він вказав, що розписка в матеріалах справи є, а почеркознавча експертиза підтвердила: і рукописний текст, і підпис належать саме боржнику. Спадкоємець справді замінює померлого в усіх правовідносинах – це прямо передбачено статтями 1216 та 1218 Цивільного кодексу України.
Але й апеляція відмовила в позові. Причина? Кредитор не надав доказів вартості майна, яке спадкоємець отримав у спадок. А без цього, мовляв, не можна визначити, в яких межах спадкоємець має відповідати за боргами.
Що сказав Верховний Суд: головний розворот
І ось справа №2609/30529/12 дійшла до Верховного Суду. І Касаційний цивільний суд у складі Першої судової палати зробив висновок, який став справжнім орієнтиром для подібних спорів.
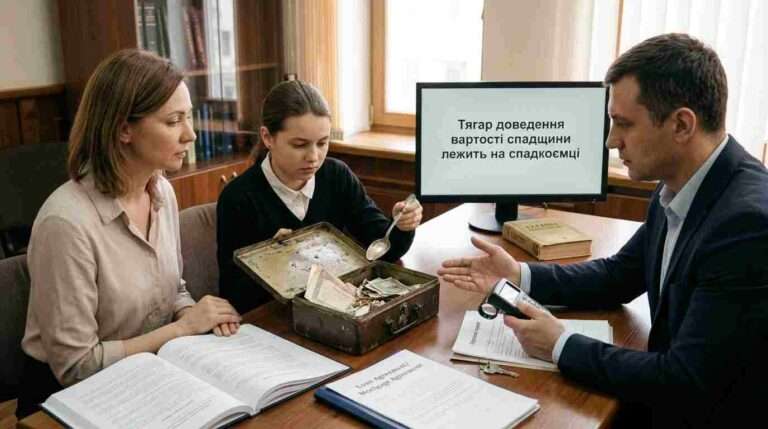
Суть позиції Верховного Суду така: саме спадкоємець, а не кредитор, повинен доводити обсяг і вартість успадкованого майна. Це логічно, адже відповідальність спадкоємця обмежена вартістю того, що він отримав. І якщо спадкоємець заперечує проти вимог кредитора, він має показати: ось що я успадкував, ось скільки це коштує, і більше з мене взяти нічого.
Суд послався на принцип змагальності, закріплений у статтях 12 та 81 Цивільного процесуального кодексу України. Кожна сторона доводить ті обставини, на які посилається. Спадкоємець посилається на обмеженість відповідальності – отже, йому й доводити межі цієї відповідальності.
Колегія суддів також нагадала: відсутність свідоцтва про право на спадщину не позбавляє спадкоємця права на неї. Частина третя статті 1296 ЦК України говорить про це прямо. А отже, відсутність такого свідоцтва не може бути підставою для відмови кредитору.
Чому це рішення має значення для кожного
Тут важливий момент, який легко пропустити. Верховний Суд не просто скасував рішення апеляції – він вказав на системну помилку в розподілі обов’язку доказування. І послався при цьому на власну попередню практику: аналогічні висновки вже були зроблені у справах №640/6274/16-ц та №496/4363/15-ц.
Для кредиторів це означає ось що. Якщо боржник помер, не потрібно бігати й самостійно оцінювати квартиру, машину чи інше майно спадкоємця. Достатньо довести сам факт боргу, факт смерті боржника та факт прийняття спадщини конкретною особою. А далі – хай спадкоємець показує, скільки він отримав і чому його відповідальність має бути обмежена.
Для спадкоємців це теж сигнал. Якщо ви прийняли спадщину, будьте готові відповідати за боргами спадкодавця. Стаття 1282 ЦК України зобов’язує задовольнити вимоги кредитора повністю, але в межах вартості отриманого майна. І саме на вас лежить обов’язок довести, скільки це майно коштує.
Верховний Суд скасував постанову Київського апеляційного суду від 14 травня 2019 року і направив справу на новий розгляд. Тепер апеляційному суду доведеться дослідити всі докази з урахуванням того, що цивільне судочинство – це змагання, де кожен відповідає за свої аргументи.
Кредитору в цій історії довелося пройти довгий шлях: від заочного рішення на свою користь через скасування, через дві відмови – і лише у Верховному Суді він домігся справедливого підходу до розподілу тягаря доказування. Йому ще доведеться доводити свою правоту при новому апеляційному розгляді, але тепер – за правильними правилами гри.
Стягнення боргу зі спадкоємця – це завжди історія про баланс. З одного боку – право кредитора повернути своє. З іншого – обмежена відповідальність спадкоємця, який не повинен розплачуватися власним майном за чужі борги. Верховний Суд у справі №2609/30529/12 провів межу там, де вона має бути: кредитор доводить факт боргу, а спадкоємець – вартість спадщини. І це, чесно кажучи, виглядає цілком логічно.