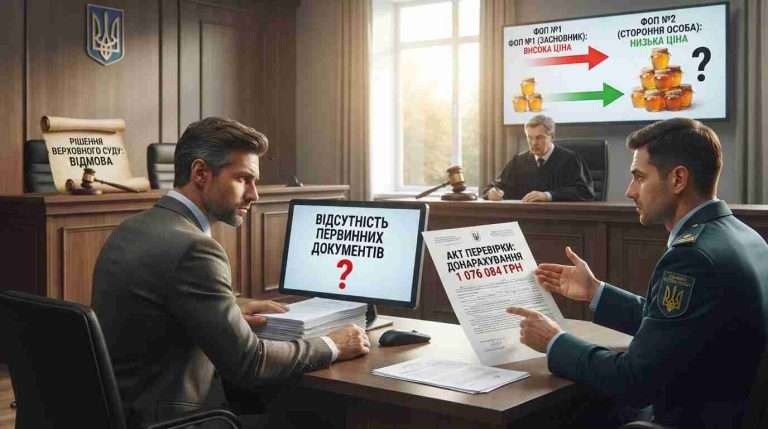
Отсутствие первичных документов стоило ООО «ДЕНЧЕР’С МЕД» более миллиона гривень. Верховный Суд по делу №560/7715/24 окончательно подтвердил: без надлежащего документального обоснования цен на услуги связанных лиц бизнес обречён проигрывать налоговые споры. Давайте разберём эту историю детально – она многому учит.
Итак, представьте ситуацию. Налоговая доначисляет вашему предприятию 1 076 084 гривень налога на прибыль. Вы уверены, что всё делали правильно, и идёте в суд. Проходите первую инстанцию – проигрываете. Апелляцию – проигрываете. Кассацию – снова проигрываете. Именно так произошло с ООО «ДЕНЧЕР’С МЕД», и в июне 2025 года Верховный Суд поставил в этом деле точку.
А теперь разложим всё по полочкам.
С чего всё началось
Главное управление ГНС в Хмельницкой области провело плановую выездную документальную проверку компании. Проверяли период с января 2017-го по сентябрь 2021 года – почти пять лет хозяйственной деятельности. Результатом стал акт от 1 января 2024 года, в котором налоговики зафиксировали существенное нарушение: компания завысила себестоимость реализованной продукции на 5 978 244 гривень. Как следствие – занижение налога на прибыль на 1 076 084 грн.
27 февраля 2024 года налоговая вынесла уведомление-решение, которым доначислила эту сумму. Предприятие не согласилось и пошло обжаловать. Сначала Хмельницкий окружной административный суд отказал в удовлетворении иска. Затем Седьмой апелляционный административный суд оставил это решение без изменений. В конце концов и Верховный Суд не увидел оснований для отмены.
Когда читаешь такие решения, всегда возникает вопрос: а что же именно пошло не так?
В чём же была проблема
ООО «ДЕНЧЕР’С МЕД» занимается производством пищевых продуктов. Основное сырьё – мёд и цветочная пыльца, которые закупают у населения через посредников. Такими посредниками выступали два физических лица-предпринимателя: назовём их ФЛП №1 и ФЛП №2.
Оба оказывали компании идентичные услуги – организовывали заготовку мёда в один и тот же период, на одинаковых рыночных условиях. Но цены на эти услуги отличались радикально. Когда ФЛП №2 получал комиссионное вознаграждение 0,5 грн за килограмм мёда – независимо от сорта, – то ФЛП №1 получал от 2,7 до 17,5 грн за килограмм. Разница в десятки раз, согласитесь, требует объяснений.
А теперь самое интересное. ФЛП №1 оказался не сторонним заготовителем. По данным налоговых баз, он – учредитель самого ООО «ДЕНЧЕР’С МЕД». То есть компания платила значительно больше своему же владельцу за те же услуги, которые другой предприниматель выполнял за копейки. Налоговиков это, конечно, насторожило – и они решили копнуть глубже.
Во время проверки представителю компании вручили письменный запрос. Суть проста: объясните, пожалуйста, почему договорные цены с ФЛП №1 настолько выше, чем с ФЛП №2. Проводился ли анализ рынка? Соответствуют ли эти цены уровню обычных? И главное – предоставьте документы, подтверждающие обоснованность такого ценообразования.
И вот тут – ключевой момент всего дела. В ответ – тишина. Никаких пояснений, никаких расчётов, никаких бумаг в подтверждение причин увеличения цены услуг компания не предоставила ни во время проверки, ни при составлении акта. Это оказалось фатальным.
Правда, впоследствии, уже на этапе подачи возражений к акту проверки, компания всё-таки показала дополнительные соглашения к договору поручения с ФЛП №1. В них действительно прослеживалось колебание стоимости услуг по заготовке мёда. Но эти документы не объясняли главного – почему цена услуги выросла и чем этот рост экономически оправдан.
Процедурный манёвр, который не сработал
В суде истец попробовал зайти с другой стороны. Аргумент звучал так: налоговое уведомление-решение от 27 февраля 2024 года приняли слишком рано – до завершения сроков для подачи возражений на акт внеплановой проверки. Мол, нарушение процедуры, поэтому решение нужно отменить независимо от сути.
Но здесь сработал нюанс, который компания, похоже, упустила. Речь идёт об особенностях, установленных подпунктом 86.7.4 пункта 86.7 статьи 86 Налогового кодекса Украины.
Давайте разберём логику шаг за шагом, ведь она действительно важна для понимания. Компания подала возражения на первый акт проверки – от 1 января 2024 года. К этим возражениям приложила новые документы, которых раньше не показывала. Налоговая не могла оценить эти документы без дополнительной проверки, поэтому вполне законно назначила внеплановую – на основании подпункта 78.1.5 пункта 78.1 статьи 78 Налогового кодекса Украины.
И вот ключевой момент: для актов, составленных по результатам именно такой проверки, Налоговый кодекс Украины устанавливает особый порядок. Возражения на них отдельно не рассматриваются. Их просто приобщают к материалам, а изложенные факты учитывают при формировании общего заключения.
Так что никакого процессуального нарушения не было. Кстати, 1 марта 2024 года компания всё же подала возражения на второй акт – и налоговая добросовестно приобщила их к материалам, о чём уведомила предприятие письмом. Право на возражение не пострадало, просто процедура оказалась не такой, как предполагал истец. А суды всех трёх инстанций единогласно признали: ответчик действовал в рамках закона.
Почему первичные документы – это всё
А теперь вернёмся к сути. Пункт 44.1 статьи 44 НК Украины говорит прямо: налогоплательщики обязаны вести учёт доходов и расходов на основании первичных документов. Формировать показатели налоговой отчётности без них запрещено. Это не просто бюрократическое требование – это фундамент налогового учёта.
В этом деле компания не смогла документально подтвердить, почему услуги одного ФЛП стоили в десятки раз дороже, чем идентичные услуги другого. Сами по себе акты оказанных услуг, на которые ссылался истец, содержали необходимые реквизиты – с этим никто не спорил. Но они не объясняли экономической логики ценообразования. А без такого объяснения расходы в части превышения над рыночными ценами суды признали неподтверждёнными – со всеми налоговыми последствиями.
Коллегия судей Верховного Суда прямо указала: оценка доказательств судами первой и апелляционной инстанций проведена с соблюдением процессуального закона, полно и всесторонне. Оснований для отмены нет. Решение оставлено без изменений.
Отсутствие надлежащего документального подтверждения в сочетании с операциями между связанными лицами – это почти гарантированный проигрыш в налоговом споре. И чем больше разница в ценах по сравнению с рыночными, тем труднее будет объяснить её без бумаг.
От этой истории невозможно отмахнуться как от чего-то уникального. Похожие ситуации случаются постоянно, просто не все доходят до Верховного Суда. Компания могла бы избежать доначисления, если бы заранее позаботилась о трёх простых вещах: анализе рыночных цен на аналогичные услуги, фиксации результатов такого анализа во внутренних документах и чётком обосновании ценовой разницы в договорах или дополнительных соглашениях.
Налоговая всё внимательнее присматривается к операциям между связанными лицами. И если ваш бизнес платит своему учредителю в десятки раз больше, чем стороннему подрядчику за ту же работу, – рано или поздно это вызовет вопросы. А без убедительных первичных документов ответить на них будет просто нечем.