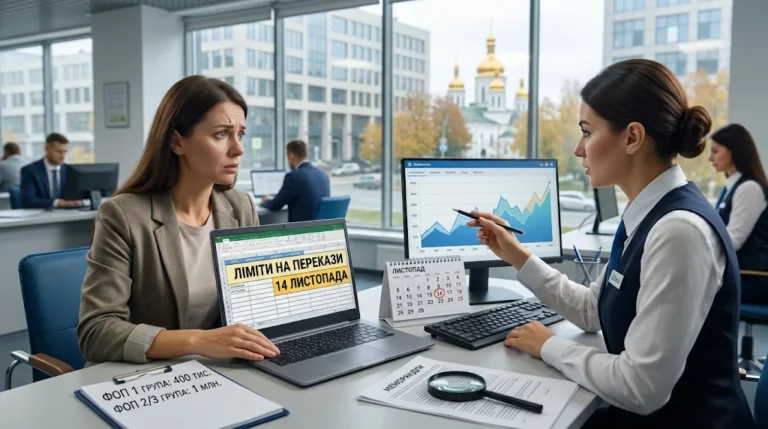
З 14 листопада 2026 року ліміти на перекази для ФОП стануть жорсткішими. Підприємці першої групи матимуть 400 тис. грн на місяць замість 600 тис., а другої та третьої груп – 1 млн замість 3 млн грн. Якщо ви звикли закривати розрахунки з постачальниками однією великою платіжкою, ці плани варто переглянути заздалегідь. Дата старту – 14 листопада, тож часу обмаль.
Що саме змінюється
Нові пороги з’явилися в оновленій редакції Меморандуму про забезпечення прозорості функціонування ринку платіжних послуг. Природа документа тут ключова: це не закон, не постанова НБУ і не новий податковий припис. Йдеться про добровільну домовленість учасників ринку, яку підписали 14 травня 2026 року за участі Незалежної асоціації банків України та Асоціації українських банків.
Максимальні місячні суми вихідних переказів виглядають так:
- перша група – 400 тис. грн замість 600 тис.;
- друга група – 1 млн грн замість 3 млн;
- третя група – 1 млн грн замість 3 млн.
Порахуйте самі: для першої групи стеля падає на третину, для другої та третьої – утричі. І ще один момент, який багато хто пропускає. Ліміт рахується на місяць, а не на кожен окремий платіж. Десять переказів по 100 тис. грн вичерпають стелю так само швидко, як одна платіжка. Значення має сума операцій за календарний місяць.
Обмеження стосуються вихідних платежів з підприємницького рахунку. Йдеться про перекази на рахунки юридичних осіб, фізичних осіб та інших ФОП, причому як у гривні, так і в іноземних валютах. Таку деталізацію наводить, зокрема, Unex Bank.
Кого зміни зачеплять, а кого ні
Одразу заспокоїмо: автоматично під нові ліміти на перекази для ФОП потрапляють не всі підприємці. Банки називають дві категорії, які для них особливо цікаві:
- новостворені ФОП протягом перших шести місяців роботи;
- підприємці, які довго фактично не працювали, а потім різко відновили активні операції.
Саме цих клієнтів фінансові установи вважають зоною підвищеної уваги під час фінансового моніторингу.
Уявіть знайому картину: людина рік не торкалася підприємницького рахунку, а потім за два тижні проводить платежів на мільйон. Для банку це різка зміна поведінки, і питання будуть цілком очікувані. Не тому, що бізнес незаконний, а тому, що такий профіль клієнта підвищує ризик.
Тут важливий нюанс, і про нього часто забувають. Реєстрація нового ФОП сама по собі не означає, що людина щось порушує або автоматично викликає підозру. Банк дивиться на інше: характер діяльності, відповідність оборотів бізнес-моделі, походження коштів, економічний зміст платежів. Якщо обороти логічні й підкріплені документами, зайвих питань зазвичай не виникає.
Навіщо банки звузили ліміти
Причина проста – боротьба з тіньовими схемами. Оновлений Меморандум узгоджує підходи до фінансового моніторингу, посилює протидію шахрайству та контроль операцій, пов’язаних із так званими дропами. Дропами називають людей, чиї банківські рахунки використовують для незаконних фінансових операцій, часто за невелику винагороду.
Окрему увагу в документі приділили новоствореним і неактивним підприємцям, а також юридичним особам з ознаками компаній-оболонок. Логіка банкірів зрозуміла: саме через такі структури найчастіше намагаються переганяти кошти сумнівного походження.
В Асоціації українських банків наголошують, що Меморандум не запроваджує нових законодавчих обмежень і не змінює чинних вимог фінансового моніторингу. Його мета – узгодити практики учасників ринку та підвищити прозорість платежів. Простими словами: правила гри не переписують, але домовляються грати за однаковими підходами.
Ліміти вводять поетапно, і не тільки банки
Зниження відбувається у два кроки. З 14 серпня 2026 року для відповідних категорій підприємців почали діяти 600 тис. грн для першої групи та 3 млн грн для другої і третьої. Наступний етап – зменшення до 400 тис. грн і 1 млн грн відповідно, і він стартує 14 листопада.
До Меморандуму приєдналися не тільки банки, а й окремі небанківські фінансові установи. NovaPay повідомила про приєднання до документа та запровадила з 1 вересня 2026 року обмеження на перекази для частини ФОП – платників єдиного податку першої, другої та третьої груп. З 14 листопада ці ліміти для відповідних клієнтів також зменшаться.
Якщо потрібно переказати більше за ліміт
Ось тут найкорисніше. Ліміти на перекази для ФОП – це не абсолютна заборона на великі платежі. Переказ понад установлену межу цілком можливий, але він потребуватиме додаткової перевірки з боку фінансової установи.
Найгірший сценарій – надіслати платіж і чекати. У кращому разі банк попросить документи й проведе операцію із затримкою. У гіршому – відмовить, а постачальник залишиться без грошей у потрібний момент. Тому про підвищення ліміту домовляйтеся не за день до оплати, а хоча б за тиждень.
Якщо вам треба розрахуватися з постачальником на суму, більшу за місячний ліміт, зверніться до банку заздалегідь. Наприклад, ФОП другої групи планує придбати товар на 1,2 млн грн, а його стеля – 1 млн. У такому разі платіж краще узгодити наперед.
Для збільшення обмеження банк може попросити договори з контрагентами, рахунки на оплату, накладні, акти. Підставою для перегляду ліміту буває сезонність бізнесу або значні витрати на обладнання. Тобто аргумент про особисту зручність не працює, а ось сезон і закупівля сировини цілком можуть стати підставою.
В Ощадбанку також зазначали, що клієнти можуть подати запит на підвищення або навіть скасування встановленого обмеження. Для цього потрібно документально підтвердити походження коштів або економічну доцільність операцій.
Як підготуватися до листопада
Якщо на листопад у вас заплановані великі витрати, а ліміти на перекази для ФОП вас стосуються, поговоріть зі своїм банком або платіжним сервісом заздалегідь. Уточніть кілька моментів:
- чи поширюється новий ліміт саме на ваш підприємницький рахунок;
- які операції враховують у місячній сумі;
- які документи треба надати для збільшення обмеження;
- як рахуватимуть ліміт у листопаді, адже нові правила починають діяти посеред місяця.
Документи, що підтверджують господарські операції, зберігайте. І не намагайтеся обійти обмеження, подрібнивши один великий платіж на кілька менших. Такий маневр добре помітний для фінансового моніторингу і майже гарантовано викличе додаткові питання.
Чого ці ліміти не стосуються
Місячні обмеження торкаються саме вихідних банківських переказів з рахунку. Їх не варто плутати з граничним річним доходом, який визначає право ФОП перебувати на відповідній групі єдиного податку. Це дві різні цифри з різними наслідками, і жодна з них не скасовує іншу.
Тож якщо ваш річний дохід спокійно вписується в межі групи, це не означає, що платіж за обладнання пройде без запитань. І навпаки: невеликі обороти не захищають від уваги до різких сплесків активності. Найпростіший спосіб не потрапити в неприємну історію – заздалегідь узгодити великі платежі з банком і мати на руках підтвердні документи.