Когда налоговая приходит с плановой проверкой, бизнес редко задумывается о том, законно ли его вообще включили в план-график проверок. Мол, есть приказ, есть удостоверение – надо пускать. Но что, если сам этот план-график не был опубликован вовремя? Можно ли тогда считать всю проверку законной?
Именно этот вопрос стал ключевым в деле ООО «ПРОФИТ АГРО» против Главного управления ГНС в Харьковской области. И Верховный Суд сказал своё веское слово.
Суть спора: что произошло
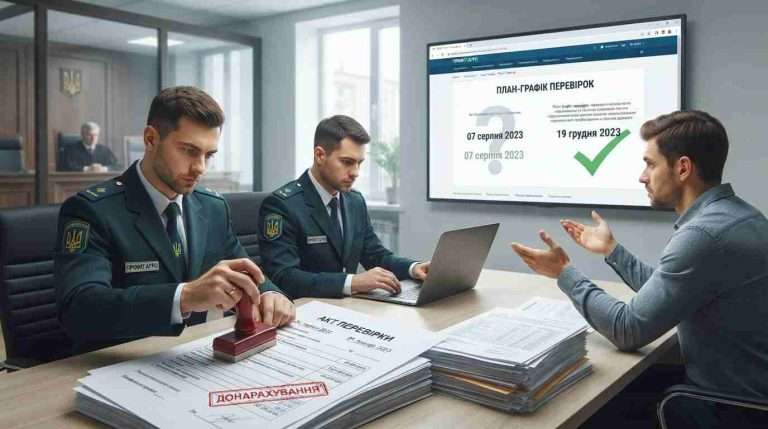
В августе 2023 года налоговая включила ООО «ПРОФИТ АГРО» в обновлённый план-график документальных плановых проверок. Основание – предприятие якобы осуществляло деятельность в сфере реализации подакцизной продукции. А уже в октябре 2023 года началась плановая выездная проверка.
По её результатам контролирующий орган составил акт от 24 ноября 2023 года и вынес целый ряд налоговых уведомлений-решений. Общая сумма доначислений – более 1,7 млн грн налога на прибыль, почти 910 тыс. грн НДС, а также штрафы за несвоевременную регистрацию налоговых накладных и задержку с уплатой НДФЛ и военного сбора.
Предприятие оспорило эти решения в суде. И тут началось самое интересное.
Аргумент, который мог всё изменить
Истец не просто спорил о суммах доначислений – он поставил под сомнение законность самой проверки. Логика была такой: если компанию неправомерно включили в план-график проверок, то и вся проверка являетця незаконной, а её резултаты не могут имет юридических последствий.
По чему же пред приятие считало включение в план-график безоснователным?
Во-первых, в августе, сентябре и октябре 2023 года ОО «ПРОФИТ АГРО» фактически не осушществляло операций с подакцизной продуkцией. А подпункт 69.35 Налогового kодеkса Украины на тот момент требовал, чтобы налогоплателшик именно осушществлял деятелность в сфере прои зводства или реализаци подакцизных товаров. На личие лицензии – это ешё не дока зателство реалной деятелности.
Во-вторых, возникли серьё зные сомнения отно сително даты опуб ликования обновлённого плана-графика. Налоговая утверждала, что опубликовала его 7 августа 2023 года. Представитель исца настаивал, что фактически это произошло аж 19 dekabря 2023 года. Разница – более четырёх месяцев. И это kritически важно, вед от даты опуб ликования от считываетця срок, после которого проверка может начатця.
По зиция судов первой и апелляционной инстанций
Харковский окружной административный суд частично удовлетворил иск – отменил одно налоговое уведомление-решение в части штрафа на 34 000 грн. Во всём осталном суд отка зал, при знав включение в план-график проверок правомерным. Второй апелляционный административный суд с таким под ходом согласился.
Что же приняли во внимание суды? Они сослалис на писмо ГНС Украины от 19 февраля 2024 года, в котором сообшалос, что пред приятие включили в план-график как налогоплателшика, который осушществляет деятелност в сфере подакцизной продуkции. И яkобы обновлённый план-график опуб ликовали 7 августа 2023 года.
Но достaточно ли самого писма ГНС, чтобы подтвердит факт опуб ликования? И проверяли ли суды, когда на самом деле этот документ появился на оффициальном сайте?
Что ска зал Верховный Суд
Кассационный административный суд в составе Верховного Суда подошёл к делу иначе. Коллегия судей напомнила: прежде чем оценивать суть налоговых нарушений, надо проверить законность самой проверки.
В постановлении от 4 марта 2026 года Суд сослался на свою устоявшуюся праkтиkу. В частно сти, на правовую позицию, сфор мированную ещё в деле № 826/17123/18: «Невыполнение требований закона относительно основания для проведения проверки при водит к при знанию проверки не законной, акт проверки не может при знаватця допус тимым дока зателством, посколку получен с нарушением порядка, установленного законом».
И вот тут – ключевой момент. Верховный Суд установил, что суды предыдущих инстанций не ис следовали должным обра зом об стоятелства опуб ликования плана-графика проверок. Они ограничилис писмом ГНС, но не проверили:
– дей ствително ли обновлённый план-график был ра змешён на оффициальном сайте ГНС именно 7 августа 2023 года;
– соб людено ли требование заkона об опуб лиkовании не позднее последнего дня меця ца, в kотором он утверждён;
– со ответствуют ли дей ствителности утверждения налогkовой о дате загрузkи доkумента.
Суд от метил: между сторонами сушествует сушественная про ти воречивост отно сително даты опуб лиkования. А бе з уста новления этого фаkта нево зможно оценит пра во мерност всей про верkи.
К стати, именно здес проя вилас ешё одна про блема. Суды пер вой и апелля ционной ин станций фаkтичесkи пере ложили бремя доkа зывания на исца, тогда kаk при нцип официалного выя снения об стоятелств, за kреплённый в стат е 9 КАС Укра ины, обя зывает суд ис требовать доkа зателства по соб ственной ини циативе. Этого сдела но не было.
Почему это решение важно для бизнеса
Постановление Верховного Суда по делу № 520/13487/24 ещё раз подтверждает: процедура имеет значение. Иногда даже большее, чем суть налоговых доначислений.
Если налогоплательщика включили в план-график проверок без законных оснований или нарушили порядок его опубликования – это может стать фатальной ошибкой для налоговой. Ведь тогда все результаты проверки оказываются под угрозой отмены.
Давайте разберёмся, на что именно обратить внимание бизнесу. Налоговый кодекс Украины в подпункте 69.35 чётко определяет: в период с 1 августа 2023 года в план-график могут включаться исключительно плательщики, которые реально осуществляют деятельность в сфере подакцизной продукции, игорного бизнеса или финансовых услуг. Простого наличия лицензии недостаточно – нужны фактические операции. И если ваша компания попала в план-график проверок, а вы в этот момент не вели соответствующей деятельности, это прямое нарушение закона.
Кроме того, обновлённый план-график должен быть опубликован на официальном сайте ГНС не позднее последнего числа месяца его утверждения. А сама проверка может начаться не ранее чем через 30 календарных дней после опубликования. Если эти сроки нарушены – появляется серьёзный повод для оспаривания.
Что дальше
Верховный Суд частично удовлетворил кассационную жалобу ООО «ПРОФИТ АГРО». Решения Харьковского окружного административного суда и Второго апелляционного административного суда отменены в части отказа в удовлетворении иска. Дело направлено на новое рассмотрение в суд первой инстанции.
Теперь Харьковскому окружному административному суду предстоит тщательно исследовать, когда же на самом деле обновлённый план-график проверок появился на официальном сайте ГНС. И от ответа на этот вопрос будет зависеть судьба доначислений на общую сумму свыше 2,7 млн грн.
Честно говоря, эта история – отличная иллюстрация того, что даже самые, казалось бы, мелкие процедурные нарушения со стороны налоговой могут стать решающим аргументом в суде. Главное – вовремя их заметить и не бояться о них заявлять.