Коли податкова приходить із плановою перевіркою, бізнес рідко замислюється над тим, чи законно його взагалі включили до плану-графіка перевірок. Мовляв, є наказ, є посвідчення – треба пускати. Але що, як саме цей план-графік не був оприлюднений вчасно? Чи можна тоді вважати всю перевірку законною?
Саме це питання стало ключовим у справі ТОВ «ПРОФІТ АГРО» проти Головного управління ДПС у Харківській області. І Верховний Суд сказав своє вагоме слово.
Суть спору: що сталося
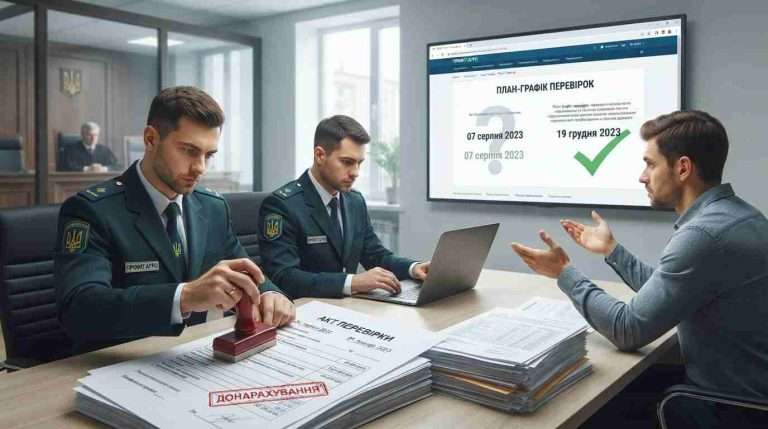
У серпні 2023 року податкова включила ТОВ «ПРОФІТ АГРО» до оновленого плану-графіка документальних планових перевірок. Підстава – підприємство нібито здійснювало діяльність у сфері реалізації підакцизної продукції. А вже у жовтні 2023 року розпочалася планова виїзна перевірка.
За її результатами контролюючий орган склав акт від 24 листопада 2023 року і виніс низку податкових повідомлень-рішень. Загальна сума донарахувань – понад 1,7 млн грн податку на прибуток, майже 910 тис. грн ПДВ, а також штрафи за несвоєчасну реєстрацію податкових накладних і затримку зі сплатою ПДФО та військового збору.
Підприємство оскаржило ці рішення до суду. І тут почалося найцікавіше.
Аргумент, який міг усе змінити
Позивач не просто сперечався про суми донарахувань – він поставив під сумнів законність самої перевірки. Логіка була такою: якщо компанію неправомірно включили до плану-графіка, то й уся перевірка є незаконною, а її результати не можуть мати юридичних наслідків.
Чому ж підприємство вважало включення до плану-графіка безпідставним?
По-перше, у серпні, вересні та жовтні 2023 року ТОВ «ПРОФІТ АГРО» фактично не здійснювало операцій із підакцизною продукцією. А підпункт 69.35 Податкового кодексу України на той момент вимагав, щоб платник податків саме здійснював діяльність у сфері виробництва чи реалізації підакцизних товарів. Наявність ліцензії – це ще не доказ реальної діяльності.
По-друге, виникли серйозні сумніви щодо дати оприлюднення оновленого плану-графіка. Податкова стверджувала, що оприлюднила його 7 серпня 2023 року. Представник позивача наполягав, що фактично це сталося аж 19 грудня 2023 року. Різниця – понад чотири місяці. І це критично важливо, адже від дати оприлюднення відраховується строк, після якого перевірка може розпочатися.
Позиція судів першої та апеляційної інстанцій
Харківський окружний адміністративний суд частково задовольнив позов – скасував одне податкове повідомлення-рішення в частині штрафу на 34 000 грн. В усьому іншому суд відмовив, визнавши включення до плану-графіка перевірок правомірним. Другий апеляційний адміністративний суд із таким підходом погодився.
Що ж взяли до уваги суди? Вони послалися на лист ДПС України від 19 лютого 2024 року, в якому повідомлялося, що підприємство включили до плану-графіка як платника податків, котрий здійснює діяльність у сфері підакцизної продукції. І начебто оновлений план-графік оприлюднили 7 серпня 2023 року.
Але чи достатньо самого листа ДПС, щоб підтвердити факт оприлюднення? І чи перевіряли суди, коли насправді цей документ з’явився на офіційному сайті?
Що сказав Верховний Суд
Касаційний адміністративний суд у складі Верховного Суду підійшов до справи інакше. Колегія суддів нагадала: перш ніж оцінювати суть податкових порушень, треба перевірити законність самої перевірки.
У постанові від 4 березня 2026 року Суд послався на свою усталену практику. Зокрема, на правову позицію, сформовану ще у справі № 826/17123/18: «Невиконання вимог закону щодо підстави для проведення перевірки призводить до визнання перевірки незаконною, акт перевірки не може визнаватися допустимим доказом, оскільки одержаний з порушенням порядку, встановленого законом».
І ось тут – ключовий момент. Верховний Суд встановив, що суди попередніх інстанцій не дослідили належним чином обставини оприлюднення плану-графіка. Вони обмежилися листом ДПС, але не перевірили:
– чи справді оновлений план-графік було розміщено на офіційному сайті ДПС саме 7 серпня 2023 року;
– чи дотримано вимоги закону про оприлюднення не пізніше останнього дня місяця, в якому його затверджено;
– чи відповідають дійсності твердження податкової про дату завантаження документа.
Суд зазначив: між сторонами існує суттєва суперечність щодо дати оприлюднення. А без встановлення цього факту неможливо оцінити правомірність усієї перевірки.
Чому це рішення важливе для бізнесу
Постанова Верховного Суду у справі № 520/13487/24 ще раз підтверджує: процедура має значення. Іноді навіть більше, ніж суть податкових донарахувань.
Якщо платника податків включили до плану-графіка без законних підстав або порушили порядок його оприлюднення – це може стати фатальною помилкою для податкової. Адже тоді всі результати перевірки опиняються під загрозою скасування.
Крім того, Суд звернув увагу на активну роль суду в адміністративному процесі. Принцип офіційного з’ясування обставин, закріплений у статті 9 КАС України, зобов’язує суд витребувати докази з власної ініціативи, якщо цього вимагає справедливе вирішення спору. Суди першої та апеляційної інстанцій цього обов’язку не виконали.
Що далі
Верховний Суд частково задовольнив касаційну скаргу ТОВ «ПРОФІТ АГРО». Рішення Харківського окружного адміністративного суду та постанову Другого апеляційного адміністративного суду скасовано в частині відмови в задоволенні позову. Справу направлено на новий розгляд до суду першої інстанції.
Тепер Харківському окружному адміністративному суду доведеться ретельно дослідити, коли ж насправді оновлений план-графік перевірок побачив світ на офіційному сайті ДПС. І від відповіді на це питання залежатиме доля донарахувань на загальну суму понад 2,7 млн грн.
Для бізнесу ця справа – чудова ілюстрація того, що навіть найдрібніші процедурні порушення з боку податкової можуть стати вирішальним аргументом у суді. Головне – вчасно їх помітити і не боятися про них заявляти.