Раскрытие банковской тайны – крайняя мера, к которой налоговая прибегает, когда обычная проверка невозможна. Но суды не дают на это разрешение автоматически. Дело № 501/4276/25, рассмотренное Верховным Судом в августе 2026 года, – яркое тому подтверждение.
Представьте: налоговая выявляет, что на нескольких заправках топливо продают через POS-терминалы компании, у которой нет ни одной лицензии на торговлю горючим, которая не зарегистрирована как плательщик акцизного налога и вообще не подаёт отчётность. Логичное желание контролирующего органа – прийти с проверкой. Но компании нет по адресу. И тогда начинается борьба за доступ к банковским счетам через суд.
Что произошло на самом деле
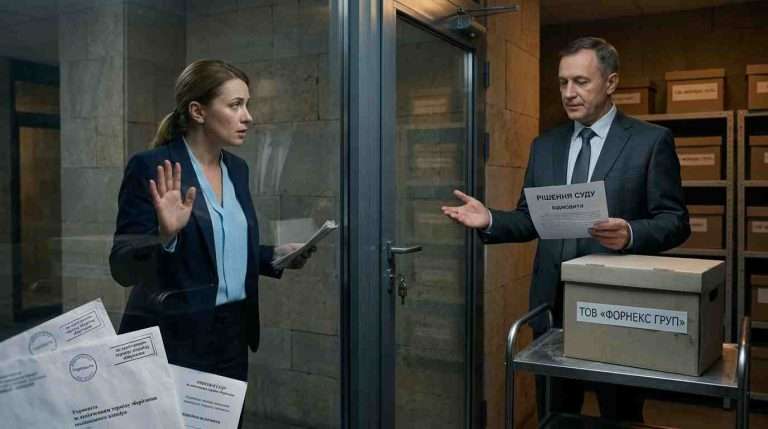
Во время фактических проверок АЗС в Запорожье специалисты Главного управления ГНС в Запорожской области провели контрольные закупки топлива. Выяснилось, что безналичные расчёты проводились через POS-терминал, зарегистрированный на ООО «Форнекс Груп». Сама же компания лицензию на розничную торговлю горючим не получала, плательщиком акцизного налога не регистрировалась, акцизные склады по адресам АЗС не оформляла. Никаких регистраторов расчётных операций или программных РРО по этим адресам тоже не было.
А теперь добавьте сюда факт, что компания с момента регистрации вообще не подавала налоговых деклараций – ни за 2023, ни за 2024 год. Картина, мягко говоря, подозрительная.
Налоговая направила на адрес ООО «Форнекс Груп» письменный запрос от 19 июня 2025 года с требованием предоставить пояснения и их документальное подтверждение. Ответа не получила – письмо вернулось с отметкой «за истечением срока хранения».
Дальше ГУ ГНС издало приказ от 11 августа 2025 года № 1452-п о проведении документальной внеплановой выездной проверки. Уже на следующий день, 12 августа, инспекторы вышли по налоговому адресу компании – и никого не нашли. Составили акт № 1991/08-01-07-05/45115511 о невозможности проведения проверки. Направили запрос в Главное управление Национальной полиции в Запорожской области для установления местонахождения налогоплательщика. На момент обращения в суд ответ так и не поступил.
Почему банк отказал
Параллельно налоговая выяснила, что ООО «Форнекс Груп» имеет два счета в ПАО «МТБ Банк», открытые ещё в апреле 2023 года. ГУ ГНС направило в банк запрос с просьбой предоставить информацию об объёме и движении средств по этим счетам – в разрезе контрагентов, с датами, суммами и назначениями платежей за период с 13 апреля 2023 года по 18 августа 2025 года.
Банк ответил коротко: предоставление такой информации возможно только по решению суда. И это не бюрократическая прихоть, а прямое требование закона.
Статья 1076 Гражданского кодекса Украины гарантирует тайну банковского счета и операций по нему. Закон Украины «О банках и банковской деятельности» уточняет: сведения о счетах клиентов, операции в их пользу или по их поручению – это банковская тайна. Раскрыть её банк может лишь в случаях, прямо предусмотренных законом. Один из таких случаев – решение суда (пункт 2 части первой статьи 62 упомянутого закона).
Налоговый кодекс Украины также регулирует этот вопрос. Подпункт 20.1.5 пункта 20.1 статьи 20 предоставляет контролирующим органам право получать от банков информацию об объёме и обороте средств на счетах, но исключительно на основании решения суда. В свою очередь, пункты 73.3 и 73.4 статьи 73 Налогового кодекса Украины предусматривают: для получения информации о движении средств в объёмах, превышающих стандартные, контролирующий орган обращается в суд.
Так что налоговая пошла в суд. И тут начались проблемы.
Что решили суды
Черноморский городской суд Одесской области в удовлетворении заявления отказал. Одесский апелляционный суд это решение поддержал. А 12 августа 2026 года Верховный Суд оставил оба решения без изменений.
Почему? Потому что налоговый орган допустил фундаментальную ошибку – не соблюл обязательную процедуру.
Ключевой момент вот в чём. Налоговая хотела провести документальную внеплановую выездную проверку – это её законное право. Однако Налоговый кодекс Украины требует: прежде чем начать проверку, нужно вручить налогоплательщику копию приказа. Вручить в порядке, определённом статьёй 42 Кодекса, – то есть направить заказным письмом с уведомлением о вручении или вручить лично.
Что сделало ГУ ГНС? Направило письменный запрос о предоставлении пояснений. А вот копию приказа о проверке – нет. В материалах дела не оказалось ни одного доказательства направления приказа от 11 августа 2025 года № 1452-п на адрес ООО «Форнекс Груп» заказным письмом.
Тут важен нюанс. Пункт 42.5 статьи 42 Налогового кодекса Украины действительно предусматривает: если почта не может вручить документ из-за отсутствия должностных лиц по местонахождению, документ считается вручённым в день, указанный почтовой службой в уведомлении. Но эта норма работает лишь тогда, когда документ действительно был направлен. Если же приказ вообще не отправлялся – говорить о фикции вручения бессмысленно.
Более того. Единственный выход инспекторов по налоговому адресу – это разовая акция. Акт о невозможности проведения проверки от 12 августа 2025 года зафиксировал лишь то, что в конкретный день компании не было на месте. Это ещё не доказательство того, что налогоплательщик вообще выбыл со своего налогового адреса.
Запрос в полицию – без ответа на момент обращения в суд – тоже ситуацию не спасает. Суд не может строить решение на предположениях. А статья 81 Гражданского процессуального кодекса Украины прямо это запрещает: доказывание не может основываться на предположениях.
Что говорит практика Верховного Суда
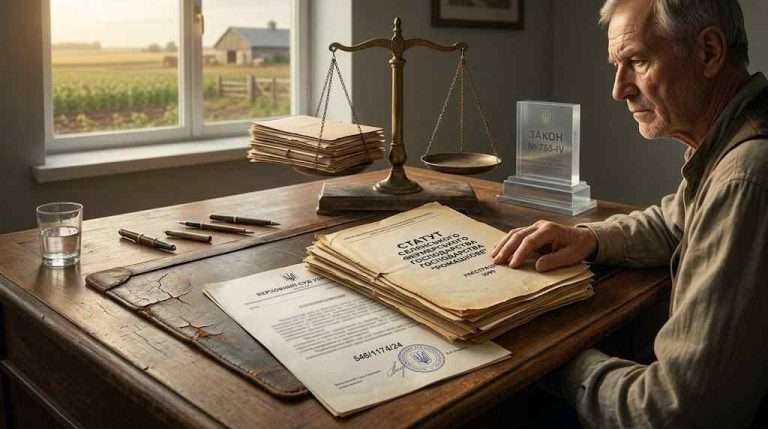
Позиция Верховного Суда по этому вопросу уже устоялась. В постановлении от 8 мая 2025 года по делу № 757/36020/23-ц сформулировано правило: если для действий нарушителя налогового законодательства предусмотрен специальный способ реагирования, суд не имеет оснований удовлетворять заявление о раскрытии банковской тайны. Исключение – когда заявитель обоснованно доказывает невозможность применить этот способ.
Что означает «обоснованно доказывает»? Например, предоставляет доказательства, что лицо действительно не находится по месту регистрации. Или подтверждает невозможность вручения копии приказа о проверке – скажем, несколькими почтовыми уведомлениями с отметками о невручении.
В деле № 501/4276/25 таких доказательств не хватило. Верховный Суд прямо указал: материалы дела не содержат никаких подтверждений направления копии приказа о проверке средствами почтовой связи. А имеющийся запрос в полицию без ответа не свидетельствует об отсутствии компании по налоговому адресу.
Кроме того, в постановлении от 9 февраля 2026 года по делу № 758/8300/24 Верховный Суд подчеркнул: само по себе непредоставление налоговой отчётности или необходимость проверки полноты уплаты налогов является основанием для инициирования проверки по процедуре главы 8 Налогового кодекса Украины. А раскрывать банковскую тайну можно только тогда, когда проверка объективно невозможна.
Запорожская налоговая этого не доказала. И ссылка на аналогичное дело № 202/9094/25, где Индустриальный районный суд города Днепра удовлетворил подобное заявление в отношении счетов той же компании в другом банке, ситуацию не изменила. Каждое дело оценивается по собственным доказательствам, а здесь их оказалось недостаточно.
Коллегия судей Верховного Суда отдельно обратила внимание на то, что исключительный случай, когда налоговый орган вправе провести проверку без вручения копии приказа, касается только нерезидентов, осуществляющих деятельность через постоянное представительство без постановки на налоговый учёт (подпункт 78.1.22 пункта 78.1 статьи 78 Налогового кодекса Украины). К ООО «Форнекс Груп» это исключение явно неприменимо.
Урок для контролирующих органов
Из этой истории вытекает простое правило. Желание получить банковскую информацию о компании-нарушителе вполне законно. Но без соблюдения процедуры суд не даст «зелёный свет».
Сначала нужно выполнить все требования Налогового кодекса Украины относительно назначения и проведения проверки: направить копию приказа заказным письмом, зафиксировать возврат корреспонденции с соответствующей отметкой почтовой службы, дождаться ответа от полиции, осуществить не один, а несколько выходов по адресу. И лишь затем, с полным пакетом доказательств, обращаться в суд за раскрытием банковской тайны.
Иначе – отказ. Именно это и произошло в деле № 501/4276/25, где Верховный Суд чётко расставил приоритеты: процедура первична, раскрытие банковской тайны – крайняя мера, и между ними нельзя перепрыгнуть.