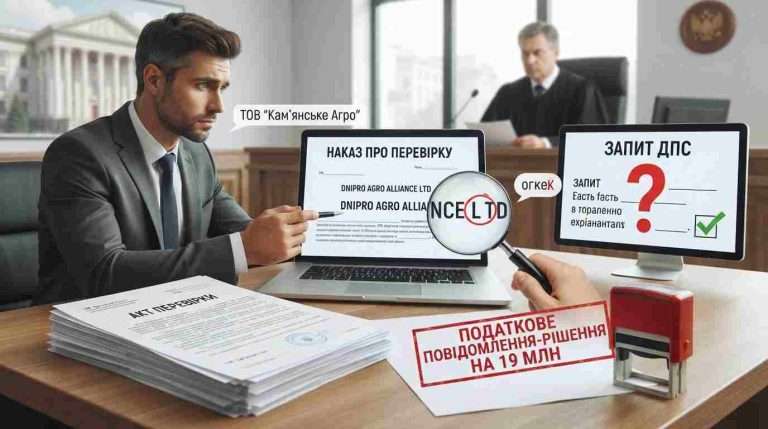
Понад 19 мільйонів гривень – саме стільки податкова намагалася стягнути з ТОВ «Кам`янське Агро» через нібито неправильну ставку при виплаті дивідендів нерезиденту. Та в підсумку все звелося до однієї літери в назві кіпрської компанії та відсутності конкретики в запитах. Справа №160/8721/23, яку Верховний Суд розглянув у січні 2025 року, – яскравий приклад того, як процедурні порушення при податковій перевірці перетворюють багатомільйонні донарахування на юридичний пил.
Давайте розберемося, що саме пішло не так у діях контролюючого органу і чому суди трьох інстанцій стали на бік платника податків.
З чого все почалося
У листопаді 2022 року Головне управління ДПС у Дніпропетровській області надіслало ТОВ «Кам`янське Агро» письмовий запит. Привід – інформація від компетентного органу Республіки Кіпр щодо взаємовідносин компанії з нерезидентом DNIPRO AGRO ALLIANCE LTD. Податкову цікавило, чи справді цей нерезидент є бенефіціарним отримувачем доходу, а отже – чи має право українська компанія застосовувати понижену ставку 5% замість стандартних 15%.
Компанія відповіла на запит, надала пояснення і копії документів. Але податкову відповідь не влаштувала. І в лютому 2023 року з`явився наказ про проведення документальної позапланової перевірки.
За її результатами склали акт, у якому зафіксували заниження податку на прибуток іноземних юридичних осіб на суму понад 15 мільйонів гривень. А згодом – податкове повідомлення-рішення на майже 19 мільйонів разом зі штрафними санкціями.
Що не так із запитом
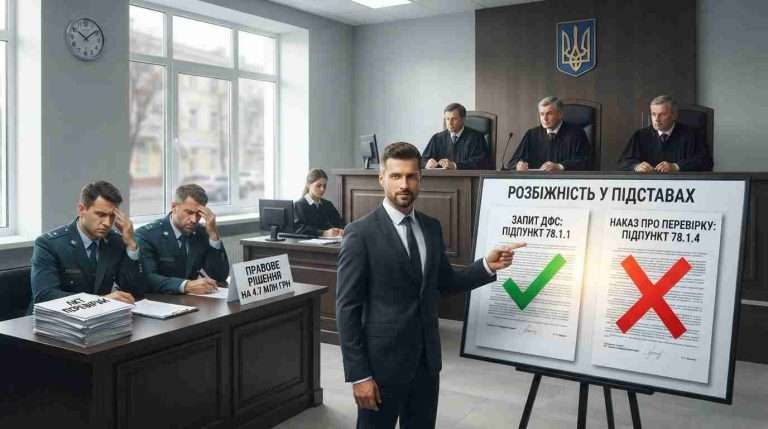
Тут важливий момент. Кодекс адміністративного судочинства України вимагає, щоб письмовий запит контролюючого органу містив конкретні підстави – чітко окреслені обставини, які свідчать про порушення саме цим платником податків. Без цього бізнес просто не має об`єктивної можливості надати осмислені пояснення.
Суди першої та апеляційної інстанцій встановили: у запиті податкової не було зазначено всіх обставин, які вказували б на сумніви щодо правильності оподаткування доходів нерезидента. Не наведено конкретних фактів про порушення саме ТОВ «Кам`янське Агро». Самі лише загальні посилання на норми права і згадка про отриману від Кіпру податкову інформацію.
Інакше кажучи, контролюючий орган обмежився фразою «ми отримали інформацію, яка свідчить про порушення», не пояснивши – яку саме і від кого. Для суду цього виявилося недостатньо.
Помилка, яка коштувала перевірки
А тепер – найцікавіше. У наказі про призначення перевірки податкова вказала компанію DNIPRO AGRO ALLANCE LTD. Тоді як насправді ТОВ «Кам`янське Агро» мало відносини з DNIPRO AGRO ALLIANCE LTD. Різниця – одна літера: C замість I.
Податківці у касаційній скарзі називали це «технічною опискою» і наполягали, що інших нерезидентів у компанії все одно не було. Мовляв, і так зрозуміло, про кого йдеться.
Але суди першої та апеляційної інстанцій оцінили цю обставину інакше. Неправильне зазначення найменування нерезидента стало одним із доказів того, що наказ про перевірку оформлений з порушеннями. А Верховний Суд, діючи як суд права, а не факту, не став переоцінювати цей висновок.
Чому Верховний Суд погодився
Ключова теза, яку зафіксував Верховний Суд у постанові від 29 січня 2025 року: невиконання вимог Податкового кодексу України щодо процедури призначення та проведення перевірки є самостійною підставою для скасування рішень, ухвалених за її наслідками.
Суд нагадав свою усталену практику. Ще у справі №826/17123/18 судова палата Касаційного адміністративного суду сформулювала правило: оскаржуючи податкові повідомлення-рішення, платник податків може посилатися на порушення процедури перевірки. І суди зобов`язані дати їм оцінку в першу чергу. Якщо процедурні порушення визнано істотними – до аналізу суті податкових донарахувань можна навіть не переходити.
Так сталося і цього разу. Верховний Суд прямо вказав: оскільки порушення процедури є достатньою підставою для скасування оскаржуваного акта, колегія суддів не вдається до аналізу доводів про правильність чи неправильність застосування ставки 5%.
Щоправда, Суд виправив один момент. Рішення судів першої та апеляційної інстанцій містили не лише процедурні аргументи, а й висновки по суті – про правомірність застосування пониженої ставки при виплаті дивідендів. Верховний Суд наголосив: такі висновки мають бути виключені з мотивувальної частини. І змінив судові рішення саме в цій частині, залишивши результат без змін – податкове повідомлення-рішення скасоване.
Як це працює на практиці
Верховний Суд неодноразово пояснював: не будь-яке процедурне порушення при податковій перевірці тягне скасування її результатів. Велика Палата ще у справі №816/228/17 сформулювала принцип «істотності» – скасовують лише ті рішення, на які порушення вплинули або об`єктивно могли вплинути.
У цій же справі ми бачимо одразу кілька істотних дефектів:
- запит без конкретних фактів порушень;
- наказ без зазначення, чому пояснення платника визнано незадовільними;
- помилка в найменуванні контрагента, щодо якого проводиться перевірка.
Кожен із цих недоліків окремо міг би викликати дискусію. Але разом вони сформували картину, за якої перевірку визнали призначеною без належних правових підстав. Акт, складений за результатами такої перевірки, суд не приймає як допустимий доказ – і це тягне скасування всіх похідних рішень.
Крім того, варто звернути увагу на деталь, про яку згадував позивач: отримавши відповідь на запит, податкова не надіслала повторного запиту, не пояснила, яких саме документів не вистачає, не дала шансу доповнити інформацію. Натомість одразу видала наказ. Така поведінка контролюючого органу явно не додала йому балів в очах суду.
Для бізнесу ця справа – водночас і тривожний сигнал, і корисний орієнтир. Тривожний, бо податкова може роками супроводжувати компанію в судах через донарахування, що базуються на хитких підставах. А корисний – бо нагадує: уважне вивчення запитів, наказів і актів перевірки іноді дає більше, ніж спроба довести правильність кожної цифри у податковому обліку. Інколи слабке місце – не у ваших розрахунках, а в тому, як саме податкова прийшла до вас із перевіркою.