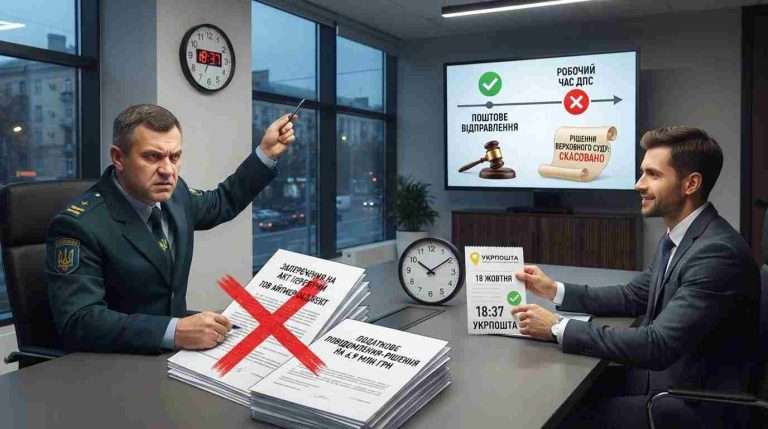
Уявіть: ви отримуєте акт податкової перевірки, не погоджуєтеся з висновками і готуєте заперечення на акт перевірки. Відправляєте їх поштою в останній день строку, о 18:37. А податкова каже: «Пізно, робочий день закінчився о 18:00». Знайома ситуація? Саме в такій опинилося ТОВ «АЙТМЕР ОБДЖЕКТ», і справа №640/20970/22 дійшла аж до Верховного Суду.
Давайте розберемося, чому судді касаційної інстанції стали на бік платника податків і який правовий висновок тепер працює на вашу користь.
Що сталося: камеральна перевірка і майже 7 мільйонів
Податківці провели камеральну перевірку декларації з ПДВ за квітень 2022 року. Суть претензії: компанія віднесла до рядка 16.1 декларації суму від’ємного значення в розмірі 6 968 930 грн, хоча декларації за попередній період (березень 2022 року) у податкової не було.
Акт перевірки склали 20 вересня 2022 року. Підприємство отримало його 04 жовтня. І ось тут починається найцікавіше.
ТОВ «АЙТМЕР ОБДЖЕКТ» вирішило подати заперечення на акт перевірки – це право гарантоване підпунктом 17.1.6 пункту 17.1 статті 17 Податкового кодексу України. За правилами пункту 86.7 статті 86 ПК України, строк для цього – 10 робочих днів з дня, наступного за днем отримання акта. Останнім днем було 18 жовтня 2022 року.
18:37 – це вчасно чи вже ні?
Компанія відправила заперечення через Укрпошту 18 жовтня о 18:37. У накладній оператора чітко зафіксовано цей час. Податкова отримала лист 21 жовтня і… залишила заперечення без розгляду.
Логіка ГУ ДПС була простою: робочий день закінчується о 18:00, тож подання о 18:37 – це вже наступний день, а отже – строк пропущено. Суди першої та апеляційної інстанцій із цим погодилися.
Але чи справді Податковий кодекс України встановлює погодинне обмеження для подання заперечень? Верховний Суд вирішив розібратися.
Як рахувати строк: ключовий висновок Верховного Суду
Колегія суддів підійшла до питання системно. По-перше, звернули увагу: пункт 86.7 статті 86 ПК України взагалі не визначає способів подання заперечень. А раз є прогалина – треба застосовувати аналогію закону.
І тут на допомогу приходить пункт 56.16 статті 56 Податкового кодексу України, який регулює подібні правовідносини – адміністративне оскарження. Він прямо каже: якщо скарга надсилається поштою, днем її подання вважається дата, коли відділення поштового зв’язку отримало відправлення від платника.
Крім того, Верховний Суд сформулював чіткий правовий висновок про три способи подання заперечень на акт перевірки:
- безпосередньо до контролюючого органу – тоді строк спливає із закінченням робочого часу податкової;
- поштою – тоді орієнтиром є закінчення робочого часу поштового оператора;
- через електронний кабінет – тут узагалі строк триває до 24:00 останнього дня (адже кабінет працює цілодобово, що прямо передбачено пунктом 42-1.6 статті 42-1 ПК України).
Оскільки компанія скористалася другим варіантом і здала лист на пошту 18 жовтня, строк пропущено не було. Податкова помилилася, залишивши заперечення без розгляду.
Чому це важливо: процедура має значення
ГУ ДПС намагалося переконати суд, що нерозгляд заперечень – це лише процедурний момент, який не впливає на правильність висновків перевірки. Мовляв, порушення все одно було.
Верховний Суд із цим категорично не погодився. І ось чому.
Право подати заперечення на акт перевірки – не формальність. Це одна з ключових гарантій захисту платника податків. Заперечення, додаткові документи й пояснення є невід’ємною частиною матеріалів перевірки. Безпідставне залишення їх без розгляду об’єктивно може вплинути на обґрунтованість податкового повідомлення-рішення.
Суд наголосив: податкове повідомлення-рішення, ухвалене без розгляду вчасно поданих заперечень і з порушенням права платника брати участь у їх розгляді, є протиправним. Це самостійна й достатня підстава для скасування.
Колегія суддів послалася на низку попередніх рішень – зокрема, постанови від 15 січня 2019 року у справі №826/3576/15, від 28 вересня 2020 року у справі №520/2305/19, від 24 лютого 2022 року у справі №560/8920/20. У всіх цих справах Верховний Суд послідовно захищав право платника бути почутим.
Практичний урок для бізнесу
Чого ця справа вчить? Кілька простих, але надзвичайно корисних речей.
По-перше, завжди фіксуйте дату відправлення. Якщо надсилаєте заперечення поштою – зберігайте накладну з чіткою датою і часом. Саме вона стала ключовим доказом у цій справі.
По-друге, не вірте податковій на слово. Якщо вам кажуть, що строк пропущено, хоча ви відправили документи вчасно – це можна й потрібно оскаржувати. Як бачимо, навіть апеляційний суд може помилитися, але Верховний Суд розставить усе по місцях.
І по-третє, використовуйте електронний кабінет. Це найнадійніший спосіб подати заперечення на акт перевірки – строк у вас до 24:00 останнього дня, і жодна податкова не скаже, що «робочий день уже закінчився».
У підсумку ТОВ «АЙТМЕР ОБДЖЕКТ» не лише домоглося скасування податкового повідомлення-рішення на 6 968 930 грн, а й отримало відшкодування 55 822,50 грн судового збору за всі три інстанції. Справедливість – не абстракція, коли ви знаєте свої права і вмієте їх захищати.Заперечення на акт перевірки: коли 18:37 – це ще не запізнення
Уявіть: ви отримуєте акт податкової перевірки, не погоджуєтеся з висновками і готуєте заперечення на акт перевірки. Відправляєте їх поштою в останній день строку, о 18:37. А податкова каже: «Пізно, робочий день закінчився о 18:00». Знайома ситуація? Саме в такій опинилося ТОВ «АЙТМЕР ОБДЖЕКТ», і справа №640/20970/22 дійшла аж до Верховного Суду.
Давайте розберемося, чому судді касаційної інстанції стали на бік платника податків і який правовий висновок тепер працює на вашу користь.