Может ли ФЛП на едином налоге выдать поворотную финансовую помощь и не потерять право на упрощённую систему? Верховный Суд только что поставил точку в этом вопросе, и ответ – да, может. Но есть нюансы.
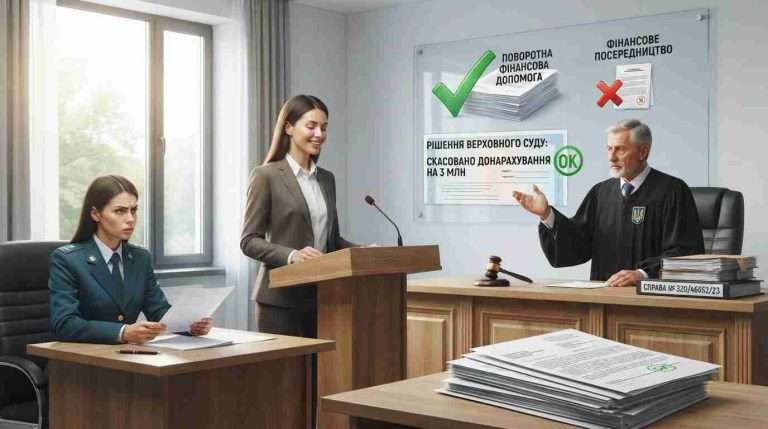
Давайте разберём реальную историю. Предпринимательница (материалы дела № 320/46652/23 не раскрывают её имени) работала на едином налоге. В какой-то момент она решила помочь ООО «Маркасон» и выдала ему поворотную финансовую помощь – проще говоря, одолжила собственные деньги. Без процентов, без цели заработать. Обычный дружеский заём между ФЛП и компанией.
Но налоговая увидела в этом совсем другое.
ГУ ГНС в г. Киеве провело проверку и пришло к выводу: заявительница занималась финансовым посредничеством. А это, согласно подпункту 6 подпункта 291.5.1 пункта 291.5 статьи 291 Налогового кодекса Украины, для плательщиков единого налога – прямой запрет. Результат? Доначисления на общую сумму более трёх миллионов гривен – НДФЛ, НДС, военный сбор, штрафы, недоимка по ЕСВ.
Киевский окружной административный суд в декабре 2024 года признал эти доначисления незаконными. Но Шестой апелляционный суд в апреле 2026-го отменил это решение и полностью отказал предпринимательнице. Мол, помощь действительно предоставлялась, а вот доказательств её возврата в материалах дела нет – значит, это было финансовое посредничество «для галочки».
К счастью, Верховный Суд расставил всё по местам.
Почему поворотная финансовая помощь – это не финансовое посредничество
Тут важный момент. Налоговики любят ссылаться на Национальный классификатор ДК 009:2010, где предоставление финансовой помощи якобы попадает под код 64 – «Предоставление финансовых услуг, кроме страхования и пенсионного обеспечения». И на первый взгляд логика понятна: одолжил деньги – оказал финансовую услугу – занимаешься запрещённой деятельностью.
Но Верховный Суд ещё в июле 2025 года (дело № 320/46646/23) чётко объяснил: операция по выдаче беспроцентных средств не соответствует критериям финансовой услуги. И вот почему.
Во-первых, финансовое посредничество предполагает работу с привлечёнными средствами – вы берёте деньги у одних, чтобы передать другим, зарабатывая на разнице. А здесь речь идёт о собственных деньгах предпринимательницы. Никакого привлечения, никакого перераспределения.
Во-вторых, цель операции имеет значение. Заявительница не планировала получать прибыль – договор не предусматривал никаких процентов. Это была разовая помощь, а не систематическая деятельность.
И в-третьих – это, пожалуй, самое главное. Суд апелляционной инстанции почему-то решил, что невозврат средств в срок автоматически превращает беспроцентный заём в финансовое посредничество. Но ведь гражданские отношения между сторонами договора (вернули деньги или нет) никоим образом не меняют правовую природу самой операции. Как справедливо заметил Верховный Суд, апелляция фактически применила критерий, которого в Налоговом кодексе Украины просто не существует.
Процедура имеет значение: почему проверку признали незаконной
Помимо сути спора, была ещё одна проблема – и она касается не только этого дела, но и тысяч других ФЛП.
Налоговая назначила документальную выездную проверку. Выездную – то есть по местонахождению плательщика. Так прописано в подпункте 75.1.2 пункта 75.1 статьи 75 Налогового кодекса Украины. Но что сделал контролирующий орган? Составил акт о том, что предпринимательницы нет по налоговому адресу, и спокойно провёл проверку в собственном кабинете. Без участия плательщика, без возможности дать пояснения или документы.
Иными словами, выездную проверку подменили невыездной. А это прямо запрещено.
Верховный Суд ещё в 2020 году (дело № 520/8836/18) сформулировал чёткую позицию: отсутствие плательщика по адресу не даёт налоговой права самовольно менять вид проверки. Такая же логика прослеживается в постановлении от 10 июня 2021 года (дело № 808/881/16) и в ряде других решений.
Коллегия судей Кассационного административного суда по делу № 320/46652/23 подчеркнула: соблюдение процедуры – это не «второстепенный» вопрос, как решила апелляция. Это фундаментальная предпосылка легитимности любых доначислений. Если проверку провели с нарушением – её результаты не могут быть основанием для штрафов.
Кроме того, суд обратил внимание на важный аспект: акт проверки, полученный с нарушением установленного законом порядка, не может признаваться допустимым доказательством по делу. А значит, все выводы, сделанные на основании такого акта, юридически ничтожны.
Почему нельзя доначислять налоги, не отменив статус единщика
Ещё один интересный аспект этого дела. Налоговая выявила «нарушение» условий пребывания на упрощённой системе, но не приняла решение об аннулировании регистрации плательщика единого налога. Вместо этого сразу начала начислять обязательства по общей системе.
А это неправильно.
Пункт 299.11 статьи 299 НК Украины устанавливает чёткий алгоритм: если во время проверки выявлено нарушение – контролирующий орган принимает решение об аннулировании регистрации. И только после этого можно говорить о переходе на общую систему. Без такого решения статус единщика остаётся действующим – и никаких оснований для доначисления НДФЛ или НДС по общей системе нет.
Эту позицию Верховный Суд подтверждал многократно: в деле № 808/4202/17 (январь 2021 года), в деле № 280/8126/23 (март 2026 года) и других. Логика простая: статус плательщика единого налога не исчезает сам по себе, автоматически. Его должен отменить уполномоченный орган соответствующим распорядительным актом. А до того момента вы – единщик, со всеми правами и ограничениями, которые из этого вытекают.
Что решил суд
Верховный Суд 11 августа 2026 года отменил постановление апелляции и оставил в силе решение суда первой инстанции. Все налоговые уведомления-решения, штрафы и требования об уплате долга – на общую сумму более трёх миллионов гривен – признаны противоправными.
Для ФЛП-единщиков это решение важно сразу по нескольким причинам. Выдача беспроцентной поворотной финансовой помощи – это не финансовое посредничество и не повод для доначислений. Но даже если налоговая считает иначе – она обязана сначала отменить ваш статус единщика, а уже потом считать налоги по общей системе. И конечно, любая проверка должна проводиться по правилам – без самодеятельной подмены выездной на невыездную.
Это не просто победа в одном конкретном деле. Это подтверждение того, что формальная логика «одолжил деньги – значит, занимаешься финансовыми услугами» не выдерживает юридической критики. И что процедурные нарушения контролирующего органа – не мелочь, а самостоятельное и достаточное основание для отмены любых доначислений.