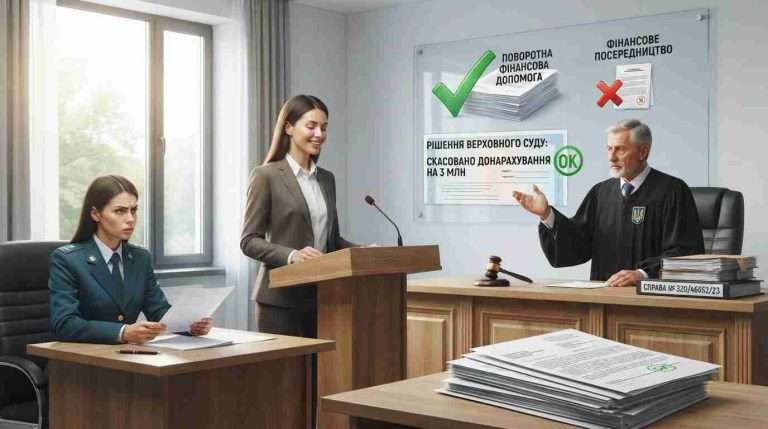
Чи можна ФОПу на єдиному податку надати поворотну фінансову допомогу і не втратити право на спрощену систему? Верховний Суд щойно поставив крапку в цьому питанні, і відповідь – так, можна. Але є нюанси.
Давайте розберемо реальну історію. Підприємиця (матеріали справи № 320/46652/23 не розкривають її імені) працювала на єдиному податку. У якийсь момент вона вирішила допомогти ТОВ «Маркасон» і надала йому поворотну фінансову допомогу – простіше кажучи, позичила власні гроші. Без відсотків, без мети заробити. Звичайна дружня позика між ФОПом і компанією.
Та податкова побачила в цьому зовсім інше.
ГУ ДПС у м. Києві провело перевірку і дійшло висновку: позивачка займалася фінансовим посередництвом. А це, відповідно до підпункту 6 підпункту 291.5.1 пункту 291.5 статті 291 Податкового кодексу України, для платників єдиного податку – пряма заборона. Результат? Донарахування на загальну суму понад три мільйони гривень – ПДФО, ПДВ, військовий збір, штрафи, недоїмка з ЄСВ.
Київський окружний адміністративний суд у грудні 2024 року визнав ці донарахування незаконними. Але Шостий апеляційний суд у квітні 2026-го скасував це рішення і повністю відмовив підприємиці. Мовляв, допомога справді надавалася, а от доказів її повернення в матеріалах справи немає – значить, це було фінансове посередництво «для галочки».
На щастя, Верховний Суд розставив усе по місцях.
Чому поворотна фінансова допомога – це не фінансове посередництво
Тут важливий момент. Податківці люблять посилатися на Національний класифікатор ДК 009:2010, де надання фінансової допомоги нібито потрапляє під код 64 – «Надання фінансових послуг». І на перший погляд логіка зрозуміла: позичив гроші – надав фінансову послугу – займаєшся забороненою діяльністю.
Але Верховний Суд ще в липні 2025 року (справа № 320/46646/23) чітко пояснив: операція з надання безвідсоткових коштів не відповідає критеріям фінансової послуги. І ось чому.
По-перше, фінансове посередництво передбачає роботу із залученими коштами – ви берете гроші в одних, щоб передати іншим, заробляючи на різниці. А тут ідеться про власні гроші підприємиці. Жодного залучення, жодного перерозподілу.
По-друге, мета операції має значення. Позивачка не планувала отримувати прибуток – договір не передбачав жодних відсотків. Це була разова допомога, а не систематична діяльність.
І по-третє – це, мабуть, найголовніше. Суд апеляційної інстанції чомусь вирішив, що неповернення коштів у строк автоматично перетворює безвідсоткову позику на фінансове посередництво. Але ж цивільні відносини між сторонами договору (повернули гроші чи ні) жодним чином не змінюють правову природу самої операції. Як слушно зауважив Верховний Суд, апеляція фактично застосувала критерій, якого в Податковому кодексі України просто не існує.
Процедура має значення: чому перевірку визнали незаконною
Крім суті спору, була ще одна проблема – і вона стосується не лише цієї справи, а й тисяч інших ФОПів.
Податкова призначила документальну виїзну перевірку. Виїзну – тобто за місцезнаходженням платника. Так прописано в підпункті 75.1.2 пункту 75.1 статті 75 Податкового кодексу України. Але що зробив контролюючий орган? Склав акт про те, що підприємиці немає за податковою адресою, і спокійно провів перевірку у власному кабінеті. Без участі платника, без можливості надати пояснення чи документи.
Іншими словами, виїзну перевірку підмінили невиїзною. А це прямо заборонено.
Верховний Суд ще у 2020 році (справа № 520/8836/18) сформулював чітку позицію: відсутність платника за адресою не дає податковій права самовільно змінювати вид перевірки. Така сама логіка простежується в постанові від 10 червня 2021 року (справа № 808/881/16) і в низці інших рішень.
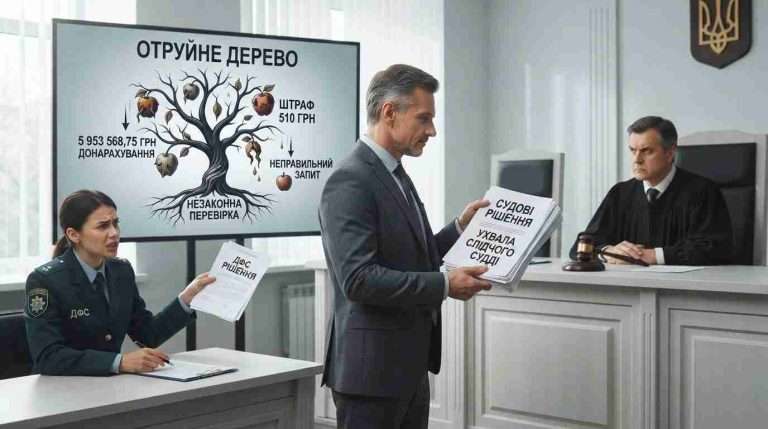
Колегія суддів Касаційного адміністративного суду у справі № 320/46652/23 наголосила: дотримання процедури – це не «другорядне» питання, як вирішила апеляція. Це фундаментальна передумова легітимності будь-яких донарахувань. Якщо перевірку провели з порушенням – її результати не можуть бути підставою для штрафів.
Крім того, суд звернув увагу на важливий аспект: акт перевірки, одержаний із порушенням встановленого законом порядку, не може визнаватися допустимим доказом у справі. Тобто всі висновки, зроблені на підставі такого акта, юридично нікчемні.
Чому не можна донараховувати податки, не скасувавши статус єдинника
Ще один цікавий аспект цієї справи. Податкова виявила «порушення» умов перебування на спрощеній системі, але не прийняла рішення про анулювання реєстрації платника єдиного податку. Натомість одразу почала нараховувати зобов’язання за загальною системою.
А це неправильно.
Пункт 299.11 статті 299 ПК України встановлює чіткий алгоритм: якщо під час перевірки виявлено порушення – контролюючий орган приймає рішення про анулювання реєстрації. І тільки після цього можна говорити про перехід на загальну систему. Без такого рішення статус єдинника залишається чинним – і жодних підстав для донарахування ПДФО чи ПДВ за загальною системою немає.
Цю позицію Верховний Суд підтверджував багаторазово: у справі № 808/4202/17 (січень 2021 року), у справі № 280/8126/23 (березень 2026 року) та інших. Логіка проста: статус платника єдиного податку не зникає сам по собі, автоматично. Його має скасувати уповноважений орган відповідним розпорядчим актом. А до того моменту ви – єдинник, з усіма правами та обмеженнями, які з цього випливають.
Що вирішив суд
Верховний Суд 11 серпня 2026 року скасував постанову апеляції та залишив у силі рішення суду першої інстанції. Усі податкові повідомлення-рішення, штрафи та вимоги про сплату боргу – на загальну суму понад три мільйони гривень – визнано протиправними.
Для ФОПів-єдинників це рішення важливе одразу з кількох причин. Надання безвідсоткової поворотної фінансової допомоги – це не фінансове посередництво і не привід для донарахувань. Але навіть якщо податкова вважає інакше – вона зобов’язана спочатку скасувати ваш статус єдинника, а вже потім рахувати податки за загальною системою. І звісно, будь-яка перевірка має проводитися за правилами – без самодіяльної підміни виїзної на невиїзну.
Це не просто перемога в одній конкретній справі. Це підтвердження того, що формальна логіка «позичив гроші – отже, займаєшся фінансовими послугами» не витримує юридичної критики. І що процедурні порушення контролюючого органу – не дрібниця, а самостійна й достатня підстава для скасування будь-яких донарахувань.