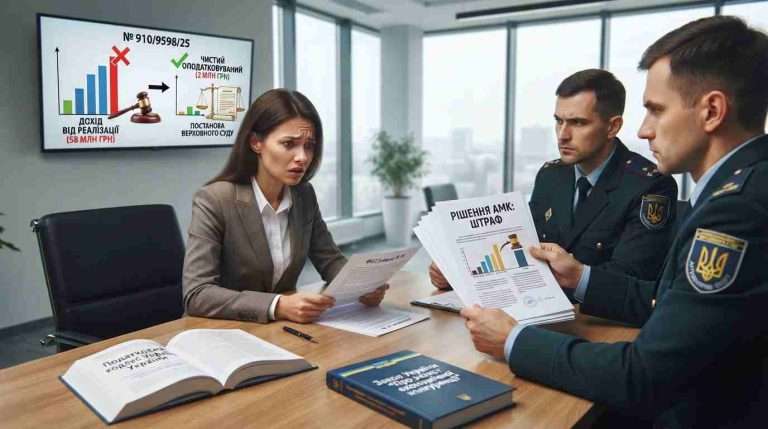
Уявіть: ви — підприємець, отримали від Антимонопольного комітету штраф майже на 4 мільйони гривень. Перевіряєте розрахунок — і бачите, що Комітет взяв за основу ваш загальний дохід у 58 мільйонів, хоча «чистими» після всіх витрат ви заробили лише 2 мільйони. Помилка? Саме так подумали суди першої та апеляційної інстанцій у справі № 910/9598/25. Але Верховний Суд із ними не погодився. І ось чому.
Як усе почалося: торги, змова і перший розрахунок штрафу АМК
Тимчасова адміністративна колегія АМК встановила: ФОП Грицько М. М. разом з іншим підприємцем узгоджували свої дії на торгах. Простіше кажучи — не конкурували між собою, а домовилися. Йшлося про закупівлю робіт із захисту від підтоплення, яку проводила Підберізцівська сільська рада.
Такі дії Закон України «Про захист економічної конкуренції» кваліфікує як антиконкурентні узгоджені дії. Це серйозне порушення, передбачене пунктом 1 статті 50 та пунктом 4 частини другої статті 6 згаданого закону.
А далі — найцікавіше. Комітет запитав у підприємиці розмір її доходу за 2024 рік. Та відповіла листом: дохід (виручка) від реалізації продукції — 58 142 715,49 грн. Щоправда, додала застереження: річна декларація ще не подана. АМК взяв цю суму, застосував 7% — і отримав штраф у 4 069 990 грн.
Коли ж підприємиця подала податкову декларацію, у ній з’явився зовсім інший показник — «чистий оподатковуваний дохід» у розмірі 2 140 408,24 грн. Ось цю суму вона й просила взяти за основу для перерахунку. Мовляв, реальний заробіток — 2 мільйони, а не 58. І штраф мав би бути не 4 мільйони, а разів у двадцять меншим.
Дві перемоги підприємця в судах
Господарський суд міста Києва став на бік ФОП. Логіка була простою: АМК безпідставно проігнорував дані податкової декларації, де чітко зазначено чистий дохід — 2,14 млн грн. Лист підприємиці, на який спирався Комітет, містив застереження — декларацію ще не подано, інформація попередня.
Північний апеляційний господарський суд повністю погодився. Додав лише: коли декларацію таки подали (а це сталося ще до винесення рішення АМК), Комітет просто зобов’язаний був її врахувати. Не врахував — отже, розрахунок штрафу АМК виконано неправильно.
Здавалося б, усе логічно й остаточно. Але АМК пішов до Верховного Суду.
Що сказав Верховний Суд: ключова помилка попередніх інстанцій
Верховний Суд у постанові від 10 вересня 2026 року у справі № 910/9598/25 розвернув ситуацію на 180 градусів. І ось чому.
Суди першої та апеляційної інстанцій припустилися фундаментальної помилки: вони ототожнили два абсолютно різних правових поняття. Давайте розберемо їх по черзі.
Перше — «чистий дохід від реалізації продукції (товарів, робіт, послуг)». Це бухгалтерське поняття, визначене в Законі України «Про бухгалтерський облік» і в Національному положенні (стандарті) бухгалтерського обліку 15 «Дохід». Щоб його порахувати, із загального доходу від реалізації вираховують надані знижки, вартість повернутих товарів, доходи комітентів та непрямі податки — ПДВ, акцизний збір тощо. Саме цей показник використовує Закон України «Про захист економічної конкуренції» у статті 52 як базу для нарахування штрафу.
Друге — «чистий оподатковуваний дохід». А це вже суто податкове поняття. Для ФОП воно розраховується за правилами статті 177 Податкового кодексу України: із загального доходу вираховуються всі документально підтверджені витрати — матеріали, зарплати, оренда, податки, збори, геть усе. Залишок — це те, з чого підприємець власне й сплачує податок на доходи фізичних осіб.
І ось тут — головний сюрприз. Ті самі 2,14 млн грн, на які так наполегливо посилалася підприємиця — це «чистий оподатковуваний дохід», а не «чистий дохід від реалізації». Іншими словами — те, що залишилося в кишені після всіх витрат, а не те, що є базою для антимонопольного штрафу.
Верховний Суд прямо послався на власні попередні висновки. У постанові від 30 травня 2023 року у справі № 910/4192/21 він уже роз’яснював: АМК має брати для розрахунку штрафу саме чистий дохід від реалізації продукції, без урахування інших операційних, фінансових чи інших доходів. Пізніше, 30 січня 2024 року (справа № 910/378/21), цю позицію було підтверджено й уточнено. Але жодного разу Верховний Суд не говорив, що базою може бути чистий оподатковуваний дохід — це вигадка судів нижчих інстанцій.
Чому це важливо для кожного підприємця
Давайте відверто: різниця між цими двома поняттями — не просто бухгалтерська казуїстика. Це питання мільйонів гривень.
Якби позиція першої інстанції встояла, будь-який ФОП міг би казати: мій чистий оподатковуваний дохід — копійки (бо ж усі витрати підтверджені документально), тож і штраф АМК має бути мізерним. Але логіка антимонопольного законодавства зовсім інша. Воно карає за порушення конкуренції пропорційно до масштабу бізнесу — до обороту, а не до того, скільки підприємець показав як прибуток для податкової.
Крім того, Верховний Суд наголосив: підхід до розрахунку штрафу АМК однаковий для всіх суб’єктів господарювання. Жодних спеціальних «пільгових» формул для ФОП закон не передбачає. Чи ви — велике ТОВ із багатомільйонними оборотами, чи фізична особа-підприємець — стаття 52 Закону України «Про захист економічної конкуренції» працює для всіх однаково.
Справа повертається: що далі
І тут важливий нюанс. Верховний Суд не сказав, що штраф у 4 мільйони — остаточний і правильний. Навпаки — він скасував рішення попередніх судів лише в тій частині, де вони визнали штраф недійсним, і відправив справу № 910/9598/25 на новий розгляд до Господарського суду міста Києва.
Чому? Бо ані перша, ані апеляційна інстанції навіть не спробували з’ясувати, який же насправді був «чистий дохід від реалізації продукції» у цієї підприємиці за правильними — бухгалтерськими — критеріями. Вони просто автоматично прирівняли його до «чистого оподатковуваного доходу», а це, як ми вже зрозуміли, груба помилка.
Тепер суду першої інстанції доведеться розбиратися з цифрами по суті. Встановити реальний чистий дохід від реалізації, а від нього вже рахувати, чи не перевищив АМК дозволені законом 10%.
До речі, зверніть увагу: саме порушення — узгоджені дії на торгах — жоден суд не ставив під сумнів. Ця частина рішення АМК давно набрала законної сили. Спірним було і залишається лише одне: гроші.
Кілька практичних порад наостанок. Якщо ви — ФОП і отримали від АМК запит про дохід, не поспішайте називати «чистий оподатковуваний дохід» із декларації. Це не те саме, що «дохід (виручка) від реалізації продукції». Закон вимагає від Комітету брати за основу саме другий показник — і тепер, після постанови у справі № 910/9598/25, це підтверджено на рівні касації.
І ще одне. Ця справа — ідеальний приклад того, що в праві слова коштують дорого. Коли йдеться про мільйонні штрафи, різниця між «чистим доходом від реалізації» та «чистим оподатковуваним доходом» — не гра термінів. Це реальні гроші, які ви або заплатите, або ні.