Строк подання заперечень на акт перевірки – це лише п’ять робочих днів. Здавалося б, усе просто. Але коли саме починається їх відлік – у день отримання акта чи з наступного? Для одного одеського підприємства відповідь на це запитання коштувала майже 5 мільйонів гривень. Давайте розберемо цю історію – вона багато чого може навчити.
Що сталося: переїзд, який збігся з перевіркою
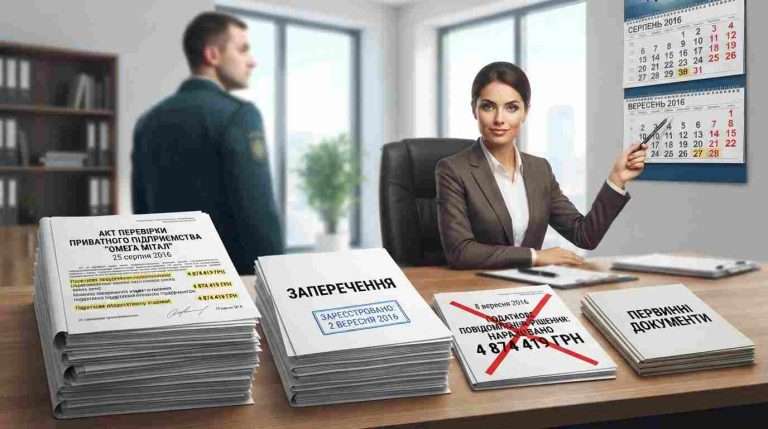
Приватне підприємство «Омега Мітал» потрапило під планову виїзну перевірку. Податківці з Головного управління ДФС в Одеській області працювали з 28 липня по 17 серпня 2016 року. Перевіряли період із січня 2013-го по березень 2016-го – три роки діяльності.
І тут – збіг обставин. Саме в цей час бухгалтерія підприємства переїжджала до нового офісу. Документи були запаковані, доступ до них ускладнений. На вимогу надати оригінали первинних документів директор чесно написав в акті про ненадання: тимчасово не можемо, але обов’язково надамо до прийняття рішення за результатами перевірки.
Податківців це не зупинило. 25 серпня 2016 року вони склали акт №86/15-32-14-03/37679585, у якому зафіксували вражаючі цифри: заниження податку на прибуток на 2 138 301 грн і заниження ПДВ на 1 689 617 грн. Причина – немає первинних документів, які б підтверджували операції з півтора десятками контрагентів. Усе.
Заперечення, які нібито «запізнилися»
Підприємство отримало акт перевірки 26 серпня 2016 року. Не гаючи часу, воно підготувало заперечення – об’ємний документ із 643 аркушами копій договорів поставки, товарно-транспортних накладних і видаткових накладних. Заперечення датовані 1 вересня, а зареєстровані в податковій – 2 вересня 2016 року.
Податкова відповіла відмовою. Аргумент: пропущено строк подання заперечень на акт перевірки, встановлений пунктом 86.7 статті 86 Податкового кодексу України. Мовляв, п’ять робочих днів треба рахувати включно з днем отримання акта – тобто 26, 29, 30, 31 серпня і 1 вересня. А у вас документи зареєстровані аж 2 вересня. Запізнилися на один день.
8 вересня 2016 року з’явилися податкові повідомлення-рішення: №0007351403 на 2 339 993 грн (податок на прибуток плюс штраф) і №0007361403 на 2 534 426 грн (ПДВ плюс штраф). Разом – 4 874 419 грн.
У чому юридична суть спору
Тут ключовий нюанс. Пункт 86.7 статті 86 Податкового кодексу України у редакції, чинній на той час, давав платнику п’ять робочих днів на подання заперечень. Але з якого дня починати відлік – з дня отримання акта чи з наступного?
Податкова наполягала: з дня отримання. Тобто 26 серпня – це вже перший день строку.
Підприємство і суди подивилися на це інакше. Вони звернулися до базових правил обчислення строків, закладених у Цивільному кодексі України. Стаття 253 ЦКУ говорить чітко: перебіг строку починається з наступного дня після відповідної календарної дати або настання події. Акт отримано 26 серпня? Перший день строку – 29 серпня (адже 27 і 28 серпня 2016 року – субота й неділя). П’ять робочих днів – це 29, 30, 31 серпня, 1 і 2 вересня. Заперечення зареєстровані 2 вересня – строк дотримано.
Крім того, не можна забувати й про пункт 44.7 статті 44 цього ж Кодексу. Він передбачає: якщо платник податків після закінчення перевірки, але до прийняття рішення надає документи, не подані під час перевірки, – ці документи мають бути враховані. Контролюючий орган зобов’язаний їх розглянути, а не відкидати з формальних підстав.
Що сказав Верховний Суд у справі №815/4925/16
Верховний Суд постановив: суди першої та апеляційної інстанцій усе зробили правильно. Касаційну скаргу податкової залишили без задоволення, а рішення на користь підприємства – без змін.
Логіка суду була такою. По-перше, строк подання заперечень на акт перевірки починає свій відлік із наступного дня після отримання акта – це загальне правило, якого слід дотримуватися. Тлумачення податкової про «включно з днем отримання» – помилкове й суперечить як Цивільному кодексу, так і самій логіці обчислення строків.
По-друге, законодавець згодом підтвердив цю позицію. У грудні 2016 року до Податкового кодексу України внесли зміни Законом №1797-VIII, які прямо вказали: заперечення подаються протягом п’яти робочих днів «з дня, наступного за днем отримання акта». Тобто законодавець лише уточнив те, що й так випливало із загальних норм. Жодної революції – просто усунули двозначність.
По-третє, суди дослідили первинні документи, додані до заперечень. Вони виявилися складеними відповідно до вимог Закону України «Про бухгалтерський облік та фінансову звітність в Україні» і підтверджували реальність господарських операцій. Податкова не спростувала цього – вона просто відмовилася їх розглядати.
Цікавий момент: суди звернули увагу, що окремі недоліки в товаросупровідних документах – скажімо, не вказано маршрут перевезення чи номер транспортного засобу – самі по собі не можуть бути підставою для висновку про порушення. Оцінювати треба всі документи в сукупності, а не вихоплювати окремі недоліки. Податкова ж цього не зробила.
Схожих висновків Верховний Суд дотримувався й раніше – у справах №802/752/14-а, №826/4121/17 та №815/4498/15. Підхід сталий, і це добре.
Практичний урок для бізнесу
Коли податкова каже вам, що строк подання заперечень на акт перевірки сплив – не поспішайте погоджуватися. Порахуйте самостійно. Перший день строку – це завжди наступний день після отримання акта. Якщо акт вручено у п’ятницю – першим днем буде понеділок (за умови, що субота й неділя вихідні). Це правило працює для будь-яких строків у податкових правовідносинах, якщо інше прямо не встановлено законом.
І ще одне. Навіть якщо під час перевірки ви не змогли надати всі документи – це не вирок. Пункт 44.7 статті 44 Податкового кодексу України дає чіткий механізм: подайте їх разом із запереченнями протягом п’яти робочих днів після отримання акта. Контролюючий орган зобов’язаний їх врахувати. Не зробив цього – суд визнає такі дії протиправними. Власне, саме це й трапилося з одеським підприємством, яке в підсумку відстояло свої майже п’ять мільйонів.