Уявіть: ви перевіряєте свою кредитну історію й раптом бачите там три кредити, яких ніколи не брали. Саме з такої ситуації почалася справа № 526/1291/24, що дійшла до Верховного Суду. І рішення касаційної інстанції виявилося несподіваним для багатьох – суд став на бік позичальника і повернув справу на новий розгляд.
Давайте розберімося, що саме сталося і чому це важливо для кожного, хто стикався з підозрілими записами у своїй кредитній історії.
Що трапилося: три кредити, яких не було
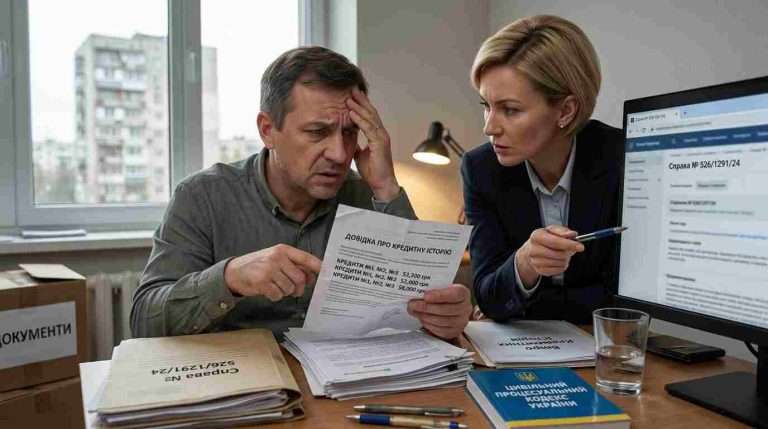
У липні 2023 року чоловік (у судових документах він фігурує як ОСОБА_1) отримав від ТОВ «Українське бюро кредитних історій» довідку про свою кредитну історію. І був неприємно здивований: у базі значилися три кредитні договори, укладені ще у червні 2016 року.
Перший – позика на 3 300 гривень від ТОВ «Глобал Кредит». Другий – на 2 000 гривень від ТОВ «Інфінанс» (тепер це ТОВ «Сперіус Бум»). Третій – на 8 000 гривень від ТОВ «ФК «Філігран» (нині ТОВ «Фальконі»). Усі три записи мали статус «проданий» або «закритий», але продовжували висіти в кредитній історії.
Чоловік стверджував, що жодного з цих договорів він не укладав. А головне – він ніколи не давав цим компаніям письмової згоди на передачу інформації про себе до бюро кредитних історій.
Чому бюро не захотіло видаляти записи
ОСОБА_1 намагався вирішити проблему мирно. У серпні 2023 року він звернувся до «Українського бюро кредитних історій» із заявками про незгоду з інформацією. Просив видалити всі три записи як недостовірні.
Але відповідь бюро була, м’яко кажучи, невтішною. Щодо ТОВ «Глобал Кредит» – мовляв, не можемо отримати від них офіційну відповідь. Щодо ТОВ «Інфінанс» – вони взагалі вже не є нашими партнерами, тож надіслати запит неможливо. Те саме стосувалося і ТОВ «ФК «Філігран» – бюро повідомило, що більше не співпрацює з цією компанією, а отже, не може відправити їм запит для перевірки.
Фактично людині сказали: «Розбирайтеся самі з кредиторами. Або несіть нам судове рішення». І в квітні 2024 року ОСОБА_1 подав позов до суду.
Що каже закон про згоду на передачу даних
Тут важливий момент. Закон України «Про організацію формування та обігу кредитних історій» – це основний документ, який регулює все, що пов’язано з кредитними історіями, – встановлює чітке правило. Інформація для формування кредитної історії передається до бюро лише за наявності письмової згоди особи.
Це не формальність і не дрібниця. Стаття 32 Конституції України прямо забороняє збирання, зберігання, використання та поширення конфіденційної інформації про особу без її згоди. А кредитна історія – це, безсумнівно, конфіденційна інформація.
Більше того, пункт 2 частини першої статті 10 Закону України «Про організацію формування та обігу кредитних історій» зобов’язує бюро вилучити всю інформацію з кредитної історії, якщо письмової згоди суб’єкта не було. Іншими словами, закон на боці людини: була згода – є запис; немає згоди – запису бути не повинно.
Позиція судів першої та апеляційної інстанції
Гадяцький районний суд Полтавської області у квітні 2025 року відмовив у задоволенні позову. Логіка була такою: позивач не довів, що кредитних договорів не існувало, і не довів, що він не давав згоди на обробку своїх даних.
Полтавський апеляційний суд у листопаді 2025 року залишив це рішення без змін.
І ось тут криється головна проблема, яку згодом помітив Верховний Суд. Суди переклали тягар доказування на позивача – звичайну людину, яка стверджує, що не давала згоди. Але ж довести відсутність чогось – це класичний «негативний доказ». Як людина має довести, що вона чогось не робила? Особливо коли йдеться про 2016 рік.
Куди логічніше було б запитати у відповідачів: «А покажіть-но письмову згоду позичальника, якщо вона у вас є». Адже саме вони – фінансові установи – зобов’язані зберігати такі документи. І саме вони мають реальну можливість підтвердити або спростувати факт надання згоди.
Що вирішив Верховний Суд
26 серпня 2026 року Верховний Суд у складі колегії суддів Другої судової палати Касаційного цивільного суду ухвалив рішення, яке частково задовольнило касаційну скаргу представника позивача.
Судді звернули увагу на кілька критичних моментів.
По-перше, у кредитних правовідносинах позичальник є «слабкою» стороною. Це не просто фігуральний вислів – це усталена позиція Верховного Суду. Відносини між споживачем і фінансовою установою не є рівними. І коли є сумніви, вони мають тлумачитися на користь споживача.
По-друге, суди попередніх інстанцій так і не з’ясували головного: а чи була взагалі письмова згода позивача? Замість того щоб запитати це у відповідачів, вони зажадали від позивача доказів її відсутності. А це – різниця, погодьтеся, суттєва.
Верховний Суд послався на принцип «балансу вірогідностей», який раніше застосовував у схожих справах. Суть його проста: суд має оцінити, чия версія подій є більш переконливою на підставі всіх наявних доказів. І в цій справі версія позивача заслуговувала на значно уважніший розгляд, ніж їй приділили.
Крім того, Верховний Суд наголосив, що апеляційний суд проігнорував посилання позивача на попередню практику – зокрема на постанову від 25 листопада 2020 року у справі № 757/74536/17, де вже наголошувалося на необхідності з’ясування факту надання письмової згоди.
Що далі
Верховний Суд скасував постанову апеляційного суду і направив справу на новий розгляд. Це не означає автоматичної перемоги позивача. Але це означає, що тепер суд має по-справжньому розібратися: чи давав чоловік згоду на обробку своїх даних, чи ні.
Під час нового розгляду апеляційний суд повинен дослідити всі докази, дати їм належну правову оцінку і, головне, встановити факт наявності або відсутності тієї самої письмової згоди.
Чому ця справа важлива для вас
Якщо у вашій кредитній історії з’явилися записи, до яких ви не маєте стосунку, – це не просто прикрість. Це може вплинути на рішення банків про видачу кредитів, на відсоткові ставки, навіть на можливість оренди житла. І справа № 526/1291/24 показує: закон на вашому боці.
Головний практичний момент: тягар доведення наявності згоди лежить на кредиторі та бюро кредитних історій, а не на вас. Вам достатньо заявити, що ви такої згоди не давали. А от доводити, що вона була, мають уже ті, хто цю інформацію збирав і поширював.
І ще один важливий нюанс: бюро кредитних історій не може ховатися за аргументом «ми більше не співпрацюємо з тим кредитором». Це їхній внутрішній робочий момент, який не повинен ставати вашою проблемою. Закон України «Про організацію формування та обігу кредитних історій» чітко каже: немає письмової згоди – інформація має бути вилучена. І крапка.