Що робити, якщо податкова заявляє про ненадання первинних документів під час перевірки, хоча ви впевнені – все на місці? Саме в такій ситуації опинилося сільськогосподарське підприємство, якому контролюючий орган зменшив бюджетне відшкодування ПДВ майже на 6 мільйонів гривень. Історія дійшла до Верховного Суду, і його висновки у справі №300/2785/22 стануть у пригоді кожному, хто має справу з податковими перевірками.
Давайте розберемося, що сталося і чому фінал цієї справи – справжній урок для податківців.
Суть конфлікту: добрива, пальне і майже 6 мільйонів
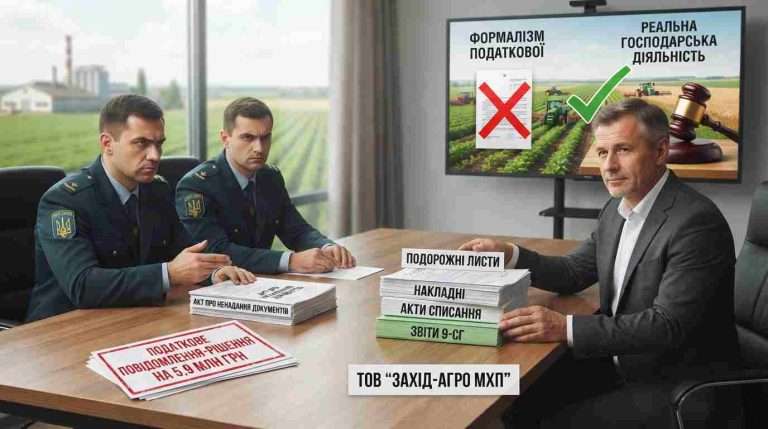
ТОВ «ЗАХІД-АГРО МХП» – аграрний виробник, який вирощує зернові та олійні культури. У лютому 2022 року Головне управління ДПС в Івано-Франківській області провело позапланову виїзну документальну перевірку товариства за листопад 2021 року.
Перевіряльники дійшли невтішного для підприємства висновку: списання пального на 13,3 млн грн, мінеральних добрив на 14,2 млн грн та засобів захисту рослин на 1,96 млн грн нібито не підтверджене належними первинними документами. А раз так – відповідно до пункту 198.5 статті 198 Податкового кодексу України, товариство мало нарахувати податкові зобов’язання з ПДВ.
Результат? Податкове повідомлення-рішення на 5 923 606 грн зменшення бюджетного відшкодування плюс штрафні санкції у розмірі 1 480 902 грн.
Підприємство з таким підходом не погодилося і пішло до суду.
Чого ж не вистачало податківцям?
Позиція контролюючого органу зводилася до конкретних претензій. Щодо пального: у подорожніх листах тракторів і вантажних автомобілів не було підписів бригадира, агронома, контролера, не заповнені графи фактичного виконання робіт. Крім того, не надано журнал обліку надходження нафти і нафтопродуктів за формою №6-ПН.
Із добривами та засобами захисту рослин – аналогічна картина: податкова наполягала, що бракує відомостей про посівні площі, затверджених норм списання, документів про внутрішнє переміщення.
І тут ключовий момент. 1 лютого 2022 року, тобто за день до завершення перевірки, інспектори склали письмову вимогу про надання додаткових паперів. Того ж дня, не дочекавшись відповіді, оформили акт про ненадання документів. А відповідь від підприємства – в якій повідомлялося, що всі первинні документи знаходяться за місцезнаходженням товариства і доступ до них відкритий – надійшла 2 лютого о 15:47.
Тут варто нагадати: йшлося про виїзну перевірку. Тобто ту, яка за законом проводиться саме за місцезнаходженням платника податків. Податківці ж чомусь вирішили, що їм зручніше скласти акт про ненадання, ніж прийти й подивитися на документи власними очима.
Що вирішили суди і чому думки розійшлися
Суд першої інстанції став на бік підприємства. Окружний адміністративний суд дослідив надані позивачем первинні документи – подорожні листи, накладні на внутрішнє переміщення, акти списання, звіти про використання добрив і пестицидів за формою 9-сг – і визнав їх достатніми для підтвердження використання товарів у господарській діяльності.
Але апеляційний суд розвернув ситуацію на 180 градусів. Його логіка була формальною: пункт 44.6 статті 44 Податкового кодексу України каже, що коли платник не надав документи до закінчення перевірки – вважається, що їх узагалі не було. А раз так, то й подавати їх до суду вже запізно.
Здавалося б, усе логічно. Але Верховний Суд побачив ситуацію інакше.
Верховний Суд: формальність не може перемагати здоровий глузд
Колегія суддів Касаційного адміністративного суду постановила те, що насправді мало бути очевидним із самого початку: дії податкового органу не витримують критики.
По-перше, запит про надання документів склали за день до завершення перевірки. Це вже само по собі викликає питання – чи справді податківці хотіли отримати пояснення, чи просто створювали підстави для негативних висновків?
По-друге, перевірка була виїзною. Товариство повідомило, що документи знаходяться за його місцезнаходженням. Контролюючий орган жодного разу не пояснив, що саме завадило його посадовцям отримати доступ до цих паперів.
По-третє, Верховний Суд наголосив: не кожен документ, який вимагає податкова, є первинним у розумінні закону. Журнал обліку нафтопродуктів за формою №6-ПН підтверджує рух пального всередині підприємства, але не доводить і не спростовує факт його використання саме в господарській діяльності. А подорожні листи, які податківцям таки надали, цей факт якраз підтверджують.
І нарешті, Суд звернув увагу на нюанс, який часто забувають: пункт 44.6 статті 44 ПК України не можна застосовувати механічно. Він працює лише тоді, коли платник справді ухилявся від надання документів. Якщо ж контролюючий орган сам не виявив належної добросовісності – правила гри змінюються. У цій справі податкова діяла нерозсудливо, а тому суд першої інстанції мав повне право взяти до уваги документи, подані під час судового розгляду.
Чому це рішення важливе для бізнесу
Справа №300/2785/22 розставляє кілька принципових акцентів.
Перше. Виїзна перевірка – це не привід для податкової сидіти в кабінеті й чекати, поки платник принесе все на блюдечку. Якщо документи є за місцезнаходженням підприємства – контролюючий орган зобов’язаний забезпечити собі доступ до них. Не захотів іти дивитися – хай тепер пояснює в суді, чому.
Друге. Перелік документів, які податкова може вимагати, не безмежний. Ненадання паперів, які не є обов’язковими для фіксування конкретної господарської операції, не може бути підставою для висновку про порушення.
Третє. Суди зобов’язані оцінювати поведінку обох сторін – не лише платника, а й контролюючого органу. Запит за день до кінця перевірки, акт про ненадання в той самий день – це сигнал не про недбалість підприємства, а про упередженість перевіряльників.
Колегія суддів скасувала постанову апеляційного суду та залишила в силі рішення першої інстанції, яким податкове повідомлення-рішення визнано протиправним і скасовано. Окрім того, на користь товариства стягнуто 49 620 грн судових витрат, понесених у зв’язку з касаційним оскарженням.
Це рішення – ще одне нагадування про те, що здоровий глузд у податкових спорах не скасовується навіть найсуворішими нормами Податкового кодексу України. Формальне право податкової не спрацьовує там, де вона сама ж його недобросовісно застосовує.