Коли міська рада подає позов про стягнення безпідставно збережених коштів за користування землею без договору оренди, суми зазвичай вражають. У справі № 908/378/25, яку нещодавно переглядав Верховний Суд, йшлося про майже 1,6 мільйона гривень – і це лише стосовно одного з відповідачів. Запорізька міська рада вимагала від ТОВ «ГРІН ФЕКТОРІ» компенсувати те, що компанія «заощадила», не оформлюючи оренду землі протягом майже шести років.
Давайте розберемося, що сталося і чому це рішення важливе для всіх, хто володіє нерухомістю на чужій землі.
Суть конфлікту: нерухомість є, договору немає
ТОВ «ГРІН ФЕКТОРІ» ще з березня 2019 року володіло нерухомістю в Запоріжжі на вулиці Калібровій, 15. Трохи пізніше, у січні 2021-го, на тій самій земельній ділянці з’явився ще один власник будівель – ФОП Тітов К.М. Земля площею 1,4458 га перебувала в комунальній власності, і жоден із власників будівель не подбав про оформлення права оренди.
Користуєтеся землею без документів – платите. Саме цей принцип закладено у статтях 1212–1214 Цивільного кодексу України. Якщо коротко: той, хто безпідставно зберіг у себе кошти за рахунок іншої особи, зобов’язаний їх повернути. У випадку із землею «безпідставно збереженими» вважаються гроші, які фактичний користувач мав би сплатити у вигляді орендної плати, якби оформив усе за законом – це називають кондикційним зобов’язанням.
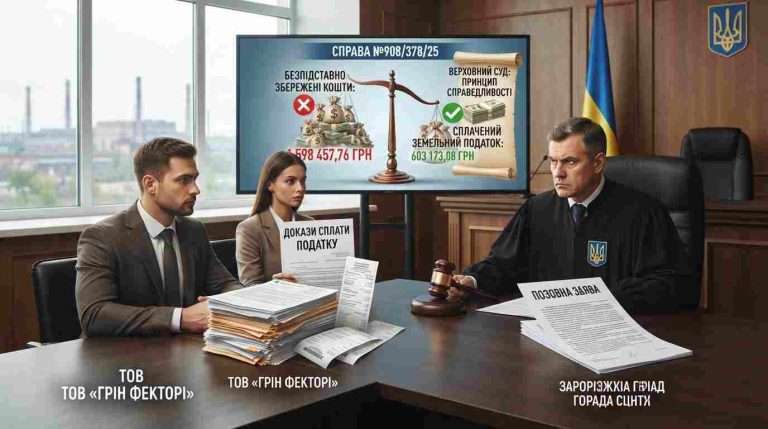
Нормативна грошова оцінка ділянки (НГО) становила 15 196 080,90 грн. Відштовхуючись від цієї цифри, Запорізька міська рада вирахувала: ТОВ «ГРІН ФЕКТОРІ» за період з 12 березня 2019 року по 31 грудня 2024 року недоплатило 1 598 457,76 грн. Ще 320 231,14 грн «набігло» по ФОП Тітову.
Дві інстанції – один вердикт
Господарський суд Запорізької області у січні 2026 року задовольнив позов на всі 100%. Центральний апеляційний господарський суд у травні того ж року залишив рішення без змін. Аргументація була лаконічною: факт користування землею без правовстановлюючих документів доведено, розрахунок суми зроблено на підставі витягу з НГО – платіть.
І от тут – важливий нюанс, який обидва суди проігнорували.
ТОВ «ГРІН ФЕКТОРІ» протягом усього спірного періоду сплачувало земельний податок. Не орендну плату, а саме податок – у розмірі 603 173,08 грн. І ці гроші йшли до того самого бюджету Запорізької міської територіальної громади. Компанія наполягала: якщо з мене вже стягнули податок за цю землю, то навіщо я маю платити ще й «оренду» за той самий період?
Суди відповіли формально: ви не власник землі і не постійний землекористувач, а отже, не є суб’єктом плати за землю у формі земельного податку – це прямо випливає з Податкового кодексу України. Сплачували податок добровільно – це ваш вибір, на розмір стягнення безпідставно збережених коштів він не впливає.
Що сказав Верховний Суд
Касаційна скарга ТОВ «ГРІН ФЕКТОРІ» містила одразу кілька аргументів. Компанія посилалася на період активних бойових дій у Запоріжжі (з березня по грудень 2022 року), коли плата за землю не нараховується згідно з підпунктом 69.14 Податкового кодексу України. Оскаржувала використання одного-єдиного витягу з НГО для розрахунку за всі роки. І, звісно, наполягала на врахуванні сплаченого земельного податку.
Більшість доводів Верховний Суд відхилив. Посилання на бойові дії не спрацювало: пільги за підпунктом 69.14 стосуються лише законних власників і землекористувачів, а не тих, хто користується землею без жодних документів. Про це вже є усталена практика – зокрема, постанови від 25.02.2025 у справі № 908/929/24 та від 01.07.2025 у справі № 908/1301/24.
Не похитнувся й аргумент про недопустимість витягу з НГО. Велика Палата Верховного Суду ще у 2021 році (справа № 905/1680/20) чітко вказала: витяг із технічної документації про нормативну грошову оцінку може підтверджувати дані за попередні періоди, якщо оцінка була сталою і не змінювалася.
А от ситуація із земельним податком – зовсім інша історія.
Принцип справедливості проти буквального тлумачення
Верховний Суд звернувся до власної постанови від 06.05.2026 у справі № 908/1619/25. Там, у майже дзеркальних правовідносинах, суд дійшов принципового висновку: заявлену до стягнення суму безпідставно збережених коштів потрібно зменшувати на розмір уже сплаченого земельного податку.
Ключовий момент: це не технічне взаємозарахування одного платежу в рахунок іншого. Йдеться про глибший принцип. І земельний податок, і орендна плата мають однакову правову природу – це плата за користування землею. Обидва платежі надходять до одного й того самого місцевого бюджету. Стягувати ці кошти вдруге означало б, що міська рада отримує подвійну оплату за одне й те саме користування.
Верховний Суд прямо послався на принцип справедливості, назвавши його «основоположною правовою та моральною категорією, що вимагає неупередженого ставлення, домірності між вкладеними зусиллями та отриманим результатом». А також нагадав про статтю 1 Першого протоколу до Конвенції про захист прав людини і основоположних свобод: повторне покладення на відповідача зобов’язань щодо оплати тієї самої суми до бюджету може розцінюватися як втручання у його право на мирне володіння майном.
І ось що прикро для позивача: суди першої та апеляційної інстанцій навіть не дослідили докази сплати податку. Вони не перевірили ні сам факт сплати, ні суми, ні періоди – просто відмахнулися від цього аргументу як від такого, що «не впливає на обсяг відповідальності». Колегія суддів Верховного Суду констатувала пряме порушення статті 86 Господарського процесуального кодексу України, яка вимагає оцінювати кожен доказ окремо та в сукупності з іншими. Саме це процесуальне порушення і стало підставою для скасування рішень.
Що далі
Верховний Суд скасував рішення в частині вимог до ТОВ «ГРІН ФЕКТОРІ» і направив справу № 908/378/25 на новий розгляд до Господарського суду Запорізької області. Тепер суду першої інстанції доведеться ретельно перевірити: чи справді компанія сплатила 603 173,08 грн земельного податку, чи збігаються періоди сплати з періодом стягнення, і наскільки ця сума підтверджена документально.
Якщо все підтвердиться, сума позовних вимог зменшиться більш ніж на третину – з 1 598 457,76 грн приблизно до 995 284,68 грн. Різниця відчутна, м’яко кажучи.
Для тих, хто опинився в подібній ситуації, ця справа дає чіткий орієнтир. По-перше, сплата земельного податку – навіть якщо формально ви не є його платником – може стати потужним аргументом у спорі про стягнення безпідставно збережених коштів. По-друге, важливо мати на руках усі платіжні документи і наполягати на їх дослідженні судом. І по-третє, варто пам’ятати: Цивільний кодекс України справді вимагає повертати безпідставно набуте, але не більше, ніж ви насправді заощадили. Якщо частину грошей ви вже заплатили через податок – це має бути враховано.