Відсутність первинних документів коштувала ТОВ «ДЕНЧЕР’С МЕД» понад мільйон гривень. Верховний Суд у справі №560/7715/24 остаточно підтвердив: без належного документального обґрунтування цін на послуги пов’язаних осіб бізнес приречений програвати податкові спори. Давайте розберемо цю історію детально – вона багато чого вчить.
Отже, уявіть ситуацію. Податкова донараховує вашому підприємству 1 076 084 гривень податку на прибуток. Ви впевнені, що все робили правильно, і йдете до суду. Проходите першу інстанцію – програєте. Апеляцію – програєте. Касацію – знову програєте. Саме так сталося з ТОВ «ДЕНЧЕР’С МЕД», і в червні 2025 року Верховний Суд поставив у цій справі крапку.
А тепер розкладемо все по поличках.
З чого все почалося
Головне управління ДПС у Хмельницькій області провело планову виїзну документальну перевірку компанії. Перевіряли період із січня 2017-го по вересень 2021 року – майже п’ять років господарської діяльності. Результатом став акт від 1 січня 2024 року, в якому податківці зафіксували суттєве порушення: компанія завищила собівартість реалізованої продукції на 5 978 244 гривень. Як наслідок – заниження податку на прибуток на 1 076 084 грн.
27 лютого 2024 року податкова винесла повідомлення-рішення, яким донарахувала цю суму. Підприємство не погодилось і пішло оскаржувати. Спершу Хмельницький окружний адміністративний суд відмовив у задоволенні позову. Потім Сьомий апеляційний адміністративний суд залишив це рішення без змін. Зрештою і Верховний Суд не побачив підстав для скасування.
Коли читаєш такі рішення, завжди виникає запитання: а що ж саме пішло не так?
У чому ж була проблема
ТОВ «ДЕНЧЕР’С МЕД» займається виробництвом харчових продуктів. Основна сировина – мед та пилок квітковий, які закуповують у населення через посередників. Такими посередниками виступали два фізичні особи-підприємці: назвемо їх ФОП №1 та ФОП №2.
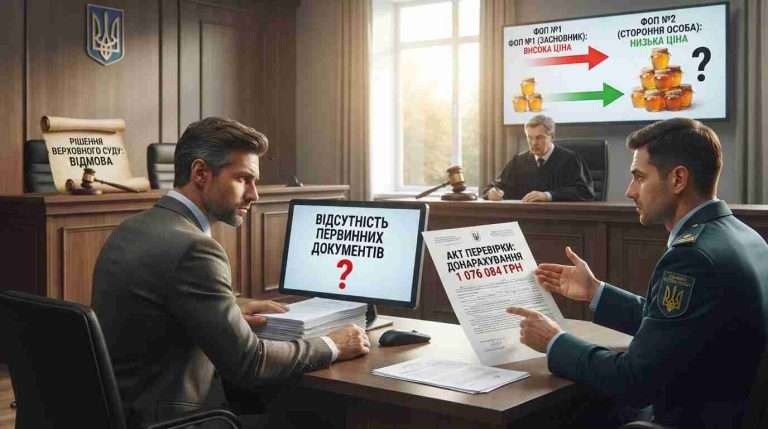
Обидва надавали компанії ідентичні послуги – організовували заготівлю меду в один і той самий період, на однакових ринкових умовах. Але ціни на ці послуги відрізнялися радикально. Коли ФОП №2 отримував комісійну винагороду 0,5 грн за кілограм меду – незалежно від сорту, – то ФОП №1 отримував від 2,7 до 17,5 грн за кілограм. Різниця в десятки разів, погодьтеся, потребує пояснень.
А тепер найцікавіше. ФОП №1 виявився не стороннім заготівельником. За даними податкових баз, він – засновник самого ТОВ «ДЕНЧЕР’С МЕД». Тобто компанія платила значно більше своєму ж власнику за ті самі послуги, які інший підприємець виконував за копійки. Податківців це, звісно, насторожило – і вони вирішили копнути глибше.
Під час перевірки представнику компанії вручили письмовий запит. Суть проста: поясніть, будь ласка, чому договірні ціни з ФОП №1 настільки вищі, ніж із ФОП №2. Чи проводився аналіз ринку? Чи відповідають ці ціни рівню звичайних? І головне – надайте документи, які підтверджують обґрунтованість такого ціноутворення.
І ось тут – ключовий момент усієї справи. У відповідь – тиша. Жодних пояснень, жодних розрахунків, жодних паперів на підтвердження причин збільшення ціни послуг компанія не надала ні під час перевірки, ні під час складання акта. Це виявилося фатальним.
Щоправда, згодом, уже на етапі подання заперечень до акта перевірки, компанія все-таки показала додаткові угоди до договору доручення з ФОП №1. У них справді простежувалося коливання вартості послуг із заготівлі меду. Але ці документи не пояснювали головного – чому ціна послуги зросла і чим це зростання економічно виправдане.
Процедурний маневр, який не спрацював
У суді позивач спробував зайти з іншого боку. Аргумент звучав так: податкове повідомлення-рішення від 27 лютого 2024 року прийняли зарано – до завершення строків для подання заперечень на акт позапланової перевірки. Мовляв, порушення процедури, тож рішення треба скасувати незалежно від суті.
Але тут спрацював нюанс, який компанія, схоже, проґавила. Ідеться про особливості, встановлені підпунктом 86.7.4 пункту 86.7 статті 86 Податкового кодексу України.
Давайте розберемо логіку крок за кроком, бо вона справді важлива для розуміння. Компанія подала заперечення на перший акт перевірки – від 1 січня 2024 року. До цих заперечень додала нові документи, яких раніше не показувала. Податкова не могла оцінити ці документи без додаткової перевірки, тому цілком законно призначила позапланову – на підставі підпункту 78.1.5 пункту 78.1 статті 78 Податкового кодексу України.
І ось ключовий момент: для актів, складених за результатами саме такої перевірки, Податковий кодекс України встановлює особливий порядок. Заперечення на них окремо не розглядаються. Їх просто долучають до матеріалів, а викладені факти враховують під час формування загального висновку.
Тож жодного процесуального порушення не було. До речі, 1 березня 2024 року компанія таки подала заперечення на другий акт – і податкова сумлінно долучила їх до матеріалів, про що повідомила підприємство листом. Право на заперечення не постраждало, просто процедура виявилася не такою, як гадав позивач. А суди всіх трьох інстанцій одностайно визнали: відповідач діяв у межах закону.
Чому первинні документи – це все
А тепер повернемося до суті. Пункт 44.1 статті 44 ПК України говорить прямо: платники податків зобов’язані вести облік доходів і витрат на підставі первинних документів. Формувати показники податкової звітності без них заборонено. Це не просто бюрократична вимога – це фундамент податкового обліку.
У цій справі компанія не змогла документально підтвердити, чому послуги одного ФОПа коштували в десятки разів дорожче, ніж ідентичні послуги іншого. Самі по собі акти наданих послуг, на які посилався позивач, містили необхідні реквізити – з цим ніхто не сперечався. Але вони не пояснювали економічної логіки ціноутворення. А без такого пояснення витрати в частині перевищення над ринковими цінами суди визнали непідтвердженими – з усіма податковими наслідками.
Колегія суддів Верховного Суду прямо зазначила: оцінка доказів судами першої та апеляційної інстанцій здійснена з дотриманням процесуального закону, повно та всебічно. Підстав для скасування немає. Рішення залишено без змін.
Відсутність належного документального підтвердження у поєднанні з операціями між пов’язаними особами – це майже гарантований програш у податковому спорі. І чим більша різниця в цінах порівняно з ринковими, тим важче буде пояснити її без паперів.
Від цієї історії неможливо відмахнутися як від чогось унікального. Схожі ситуації трапляються постійно, просто не всі доходять до Верховного Суду. Компанія могла б уникнути донарахування, якби заздалегідь подбала про три прості речі: аналіз ринкових цін на аналогічні послуги, фіксацію результатів такого аналізу у внутрішніх документах і чітке обґрунтування цінової різниці в договорах або додаткових угодах.
Податкова дедалі уважніше придивляється до операцій між пов’язаними особами. І якщо ваш бізнес платить своєму засновнику в десятки разів більше, ніж сторонньому підряднику за ту саму роботу, – рано чи пізно це викличе запитання. А без переконливих первинних документів відповісти на них буде просто нічим.