Податкова проігнорувала ваші заперечення на акт перевірки, бо ви, мовляв, не вклалися в строк? На перший погляд – дрібниця, процедурний нюанс. Але Верховний Суд у справі №560/15865/24 чітко сказав: це не дрібниця. Це самостійна підстава для скасування податкового повідомлення-рішення.
Давайте розберемо цю історію. Вона показова і, чесно кажучи, корисна для будь-якого бізнесу, який хоч раз стикався з перевірками.
Що сталося між компанією та податковою
ТОВ «Зелений Парк» пройшло планову документальну виїзну перевірку. Головне управління ДПС у Хмельницькій області склало акт від 24 червня 2024 року, де зафіксувало порушення на кругленьку суму – компанії зменшили від’ємне значення об’єкта оподаткування податком на прибуток на 56 139 150 грн.
Компанія з висновками не погодилась. І тут починається найцікавіше.
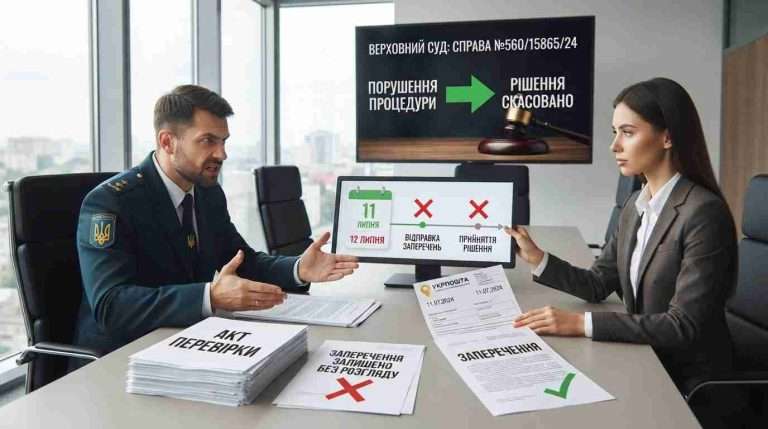
Акт перевірки представник ТОВ «Зелений Парк» отримав 27 червня 2024 року. За правилами Податкового кодексу України, у платника є рівно 10 робочих днів з наступного дня після отримання акта, щоб подати заперечення. Відраховуємо – останній день припав на 11 липня 2024 року.
І саме 11 липня, о 13:32, компанія здала свої заперечення на акт перевірки оператору поштового зв’язку. Це підтверджено накладною. Все вчасно, все за правилами.
Помилка, яка коштувала податковій усього рішення
Що ж робить податкова? 12 липня – наступного дня після відправки заперечень – приймає податкове повідомлення-рішення. А 15 липня надсилає компанії листа: ваші заперечення залишено без розгляду, бо строк пропущено.
Логіка податківців була такою: якщо заперечення надійшли до нас 12 липня, а останній день строку – 11 липня, значить, платник запізнився. Все, крапка.
Але ж ні. Податковий кодекс України дає платнику кілька способів подати заперечення на акт перевірки: принести особисто, надіслати поштою або через електронний кабінет. Якщо обираєте пошту – строк відраховується за моментом здачі відправлення оператору, а не за датою отримання податковою.
Тобто компанія все зробила правильно. А податкова – ні.
Чому суд першої інстанції став на бік платника
Хмельницький окружний адміністративний суд у квітні 2025 року позов задовольнив повністю. Аргументація була простою і водночас нищівною для податкової: оскаржуване податкове повідомлення-рішення прийняте без розгляду своєчасно поданих заперечень і з порушенням права платника брати участь у їх розгляді.
Суд прямо сказав: ці порушення мають характер істотних. Вони не можуть не впливати на оцінку правомірності рішення податкової.
Здавалося б, усе логічно. Але апеляція вирішила інакше.
Чому апеляційний суд помилився
Сьомий апеляційний адміністративний суд у вересні 2025 року скасував рішення першої інстанції. Аргумент був такий: ну подали ви заперечення, але жодних належних документів до них не додали. Сам факт подання заперечень на акт перевірки ще не означає, що висновки податкової автоматично переглянуть.
Посилався апеляційний суд на відому позицію Великої Палати Верховного Суду зі справи №816/228/17: підставою для скасування рішення за результатами перевірки є лише ті порушення, що вплинули або об’єктивно могли вплинути на правильність висновків контролюючого органу.
Мовляв, суд першої інстанції не довів, як саме залишення заперечень без розгляду вплинуло на обґрунтованість податкового повідомлення-рішення.
І ось тут у гру вступив Верховний Суд.
Що сказав Верховний Суд
11 травня 2026 року касаційна інстанція розставила всі крапки над «і». Колегія суддів на чолі з В.В. Хохуляком дійшла однозначного висновку: податкове повідомлення-рішення не відповідає вимогам статті 2 Кодексу адміністративного судочинства України.
Чому? Тому що рішення прийняте без урахування всіх обставин, що мають значення, і без урахування права особи на участь у процесі прийняття рішення. А неврахування своєчасно поданих заперечень на акт перевірки – це самостійна підстава для скасування.
Ключове тут ось що. Верховний Суд не став оцінювати, чи були ті заперечення «достатньо переконливими» і чи додала компанія «належні документи». Бо справа взагалі не в цьому. Справа в тому, що податковий орган зобов’язаний розглянути заперечення по суті, якщо вони подані вчасно. Ігнорування цього обов’язку – це порушення самої процедури, яке знецінює результат.
Суд касаційної інстанції скасував постанову апеляції та залишив у силі рішення суду першої інстанції.
Як це працює на практиці
Колеги-юристи часто запитують: а чи варто взагалі подавати заперечення на акт перевірки, якщо податкова все одно рідко їх враховує? Справа №560/15865/24 дає однозначну відповідь – варто. І ось чому.
По-перше, заперечення – це не просто формальність. Пункт 86.7 статті 86 Податкового кодексу України зобов’язує контролюючий орган розглянути їх комісійно, із повідомленням платника про дату й місце розгляду. Платник має право бути присутнім, надавати пояснення. Це повноцінна процедура, а не відписка.
По-друге, навіть якщо податкова проігнорує ваші заперечення, це створює для вас потужну позицію в суді. Як показує це рішення Верховного Суду, сам факт нехтування процедурою може стати підставою для скасування податкового повідомлення-рішення.
І по-третє – уважно рахуйте строки. У цій справі компанія відправила заперечення в останній день, але через пошту. І саме дата здачі на пошту, а не дата отримання податковою, стала вирішальною.
До речі, Верховний Суд послався й на рішення Європейського суду з прав людини у справі «Щокін проти України»: національне законодавство має бути чітким і передбачуваним, а будь-які сумніви тлумачаться на користь особи. Коли податкова трактує строки так, як їй зручно, це порушує принцип «якості закону».
Тож якщо ви отримали акт перевірки і не згодні з ним – готуйте заперечення. Не відкладайте на останній день, але якщо так сталося – відправляйте поштою і фіксуйте дату. І пам’ятайте: у податкової є обов’язок розглянути їх, а у вас – право бути почутим. Справа №560/15865/24 це переконливо довела.